Inicio › Capítulos › Capítulo 2 · Introducción a XBRL
2.2 · Intercambio de datos y estandarización
17 min de lectura
2.2 · Intercambio de datos y estandarización
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Comprender la importancia fundamental de los marcos de reporte estandarizados para transformar datos empresariales en bruto en información significativa y comparable.
- Distinguir entre digitalización y estandarización, y reconocer cómo se complementan en los sistemas de datos modernos.
- Identificar cómo la estandarización mejora la transparencia del mercado, la vigilancia regulatoria y el desarrollo económico.
- Examinar la evolución histórica y la función de política pública de la recolección estandarizada de datos.
- Analizar el proceso de intercambio de datos entre receptores y preparadores, incluidas las etapas clave del flujo de trabajo y sus retos.
Por qué importa el reporte estandarizado
Los marcos de reporte estandarizados aportan la estructura y la consistencia indispensables para transformar datos empresariales en bruto en información significativa y comparable, que apoya la transparencia, la vigilancia y la estabilidad financiera. A medida que las organizaciones aceleran sus procesos de transformación digital, entender la diferencia entre la simple digitalización y una verdadera estandarización se vuelve de importancia crítica para supervisores y reguladores, empresas y demás grupos de interés.
La estandarización abarca múltiples áreas funcionales de una organización. Por lo general incluye procesos y procedimientos, pero en el caso de las entidades del sector público, en particular los supervisores y reguladores, también puede abarcar la estandarización de los datos que recolectan. Esto constituye un pilar fundamental de la eficiencia del mercado, la eficacia regulatoria y el desarrollo económico.
El reporte estandarizado asegura que los datos se presenten de manera consistente, lo que mejora su comprensión y su comparabilidad entre distintos reportes. La existencia de un formato común (y de marcos legales) para los datos facilita que todos entiendan y usen la información de forma efectiva. Esta consistencia es crucial para tomar decisiones de negocio informadas con rapidez y exactitud.
Las Normas Internacionales de Información Financiera (NIIF, IFRS en inglés) son un ejemplo de marco legal estandarizado, que cumple un papel crucial en la configuración del reporte financiero mundial al promover la consistencia, la transparencia y la comparabilidad entre países. Esta estandarización asegura que los estados financieros de distintas empresas se preparen con principios contables idénticos, lo que facilita comparaciones significativas entre organizaciones que operan en el mismo sector o en sectores diferentes. Cuando los inversionistas y analistas pueden confiar en formatos y metodologías de reporte consistentes, pueden analizar los datos financieros con más eficacia y tomar decisiones de inversión mejor informadas.
XBRL es un ejemplo de estandarización del formato de los datos. Ofrece un formato estructurado que todas las empresas pueden usar al reportar información financiera y de otro tipo y, combinado con software compatible con XBRL, permite automatizar el procesamiento de datos basados en XBRL por parte de las entidades que reportan, los supervisores y los inversionistas.
Combinar los marcos legales con estándares técnicos como XBRL es un enfoque poderoso para mejorar tanto la eficacia institucional como el desempeño económico. Esta integración crea una relación en la que las normas legales aportan la estructura de gobierno, mientras que los estándares técnicos permiten una implementación y un procesamiento eficientes.
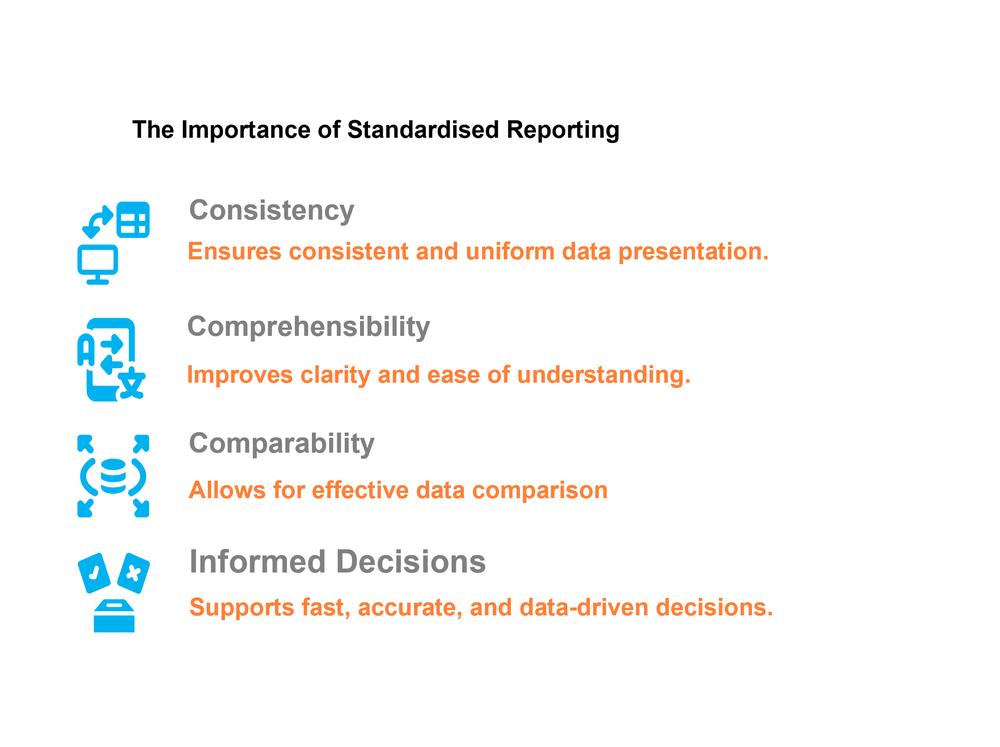
El reporte estandarizado promueve la transparencia
La transparencia que genera la estandarización va más allá de simplemente poner la información a disposición: transforma de fondo la manera en que esa información puede usarse y entenderse.
Aplicar formatos de datos, convenciones de nombres y tipos de datos consistentes ayuda a eliminar discrepancias y permite obtener conclusiones exactas y completas en todos los canales. Con formatos consistentes, un reporte no solo se vuelve más fácil de leer, sino que además revela hallazgos que antes permanecían ocultos en los datos no estandarizados. Un lenguaje común y estandarizado para los datos permite a los grupos de interés interpretar la información empresarial de manera consistente, sin importar su origen. La consistencia que aporta la estandarización elimina la confusión y las malas interpretaciones que pueden surgir cuando cada organización reporta su información financiera según sus propias preferencias o prácticas locales.
El reporte estandarizado promueve la transparencia al exigir a las empresas que revelen la información financiera pertinente de una manera clara y completa, que elimine la ambigüedad o la ofuscación. Esta mayor claridad fomenta la confianza de inversionistas, acreedores y demás grupos de interés, que obtienen una visión más profunda de la salud financiera de una empresa sin importar los distintos enfoques de reporte. En mercados globales cada vez más interconectados, este enfoque transparente facilita las inversiones y transacciones transfronterizas, porque genera confianza en que la información financiera significa lo mismo sin importar su origen geográfico, siempre que en las jurisdicciones consideradas se aplique el mismo marco legal subyacente. La transparencia resultante permite una asignación de recursos más eficiente en toda la economía, ya que el capital fluye con más facilidad hacia sus usos más productivos con base en información clara y comparable, en lugar de desviarse por inconsistencias en el reporte o por falta de claridad.
Sin estandarización, los participantes del mercado deben invertir recursos significativos en traducir e interpretar distintos enfoques de reporte, lo que crea ineficiencias y posibles asimetrías de información que socavan la equidad del mercado.
La estandarización hace posible la vigilancia regulatoria
El reporte estandarizado es la base indispensable de una vigilancia regulatoria efectiva en los sistemas financieros modernos. Como se explica en este informe de CGAP, el reporte regulatorio es para los supervisores la fuente de información más importante sobre un mercado regulado, porque proporciona datos completos y obligatorios que permiten hacer un seguimiento consistente de los indicadores clave a lo largo del tiempo.
La eficacia de la vigilancia regulatoria depende de la calidad, la consistencia y la comparabilidad de la información que reciben los supervisores. Cuando los preparadores de los reportes envían los datos según formatos y definiciones unificados, los supervisores pueden vigilar el cumplimiento con más eficacia, identificar riesgos emergentes y tomar las medidas apropiadas para mantener la estabilidad del mercado. Sin esa estandarización, los receptores de datos pueden enfrentar retos importantes para agregar y analizar los datos de distintos preparadores, con el riesgo de pasar por alto patrones importantes o de no identificar riesgos sistémicos antes de que amenacen la estabilidad general.
Con base en un formato técnico unificado, los datos recolectados están listos para usarse, lo que acorta el tiempo necesario para reaccionar ante los riesgos identificados. Además, el enfoque estandarizado permite el análisis y la comparación sistemáticos, de modo que los supervisores pueden identificar valores atípicos y hacer seguimiento de tendencias, todo con una intervención humana limitada. La estandarización del reporte facilita tanto la supervisión de cada institución como el monitoreo más amplio del mercado, y les da a los supervisores las herramientas que necesitan para cumplir sus mandatos con eficacia y eficiencia.
Las autoridades regulatorias aprovechan cada vez más la analítica de datos avanzada para fortalecer su capacidad de vigilancia y mejorar sus procesos de toma de decisiones, pero estos enfoques analíticos sofisticados dependen fundamentalmente de datos estandarizados y de alta calidad. La evolución actual de los métodos tradicionales de vigilancia hacia enfoques más proactivos y basados en datos representa un cambio de fondo en la forma en que operan los organismos regulatorios y en que toman decisiones sobre el monitoreo del cumplimiento, la evaluación de riesgos y las acciones de cumplimiento forzoso. A medida que siguen creciendo el volumen y la complejidad de los datos regulatorios, el reporte estandarizado se vuelve aún más crítico para asegurar que las herramientas analíticas puedan procesar e interpretar correctamente la información. Sin estructuras y definiciones de datos consistentes, incluso las técnicas analíticas más sofisticadas producirían resultados poco confiables o engañosos, lo que socavaría la eficacia regulatoria.
Lea sobre la importancia de la información a revelar (divulgación) digital estructurada en la era de la IA.
Los beneficios de la estandarización para las economías
El reporte estandarizado cumple un papel vital para mantener la estabilidad financiera y promover el desarrollo económico sostenible en los distintos mercados y regiones. También contribuye positivamente al crecimiento del PIB, al ofrecer a los inversionistas internacionales acceso a información consistente y comparable sobre las empresas locales o sobre datos de nivel macro. Como resultado, los inversionistas pueden tomar decisiones mejor informadas, que premien las prácticas sólidas y no penalicen lo que podría percibirse como una toma excesiva de riesgos cuando los datos publicados no son claros o no son suficientemente informativos.
El impacto económico del reporte estandarizado va más allá de las instituciones individuales y puede influir en regiones enteras, mediante mercados globales más integrados y eficientes. Al proporcionar un marco uniforme para el reporte financiero, los estándares técnicos o normativos antes mencionados ayudan a mitigar los riesgos asociados a las incorrecciones en la información financiera y promueven la rendición de cuentas de las empresas. A medida que más países adoptan normas de reporte armonizadas, se crean condiciones para mejores relaciones económicas y más oportunidades de inversión, lo que en últimas beneficia a la economía global mediante una asignación de capital más eficiente y menos fricción en las transacciones transfronterizas.
Digitalizar no es estandarizar
Es esencial reconocer que la digitalización no crea estandarización por sí misma. La estandarización consiste en hacer que los datos sean consistentes, de modo que una determinada información tenga el mismo significado sin importar su origen ni la entidad que la interprete. La digitalización se refiere a la transformación de un proceso, como el reporte regulatorio, mediante herramientas y tecnología digitales. Combinar ambas aporta beneficios que superan la suma de las ventajas de aplicar cada una por separado.
La transformación digital del reporte empresarial sin duda mejora la conectividad y la capacidad de intercambiar datos, con o sin estandarización; pero cuando los sistemas se comunican mediante interfaces propietarias, siguen requiriendo conocimientos de configuración específicos que socavan la verdadera interoperabilidad. Cuando los datos se digitalizan pero no se estandarizan, la transferencia fluida de datos sigue siendo en gran medida inalcanzable, y el resultado es que se acelera la producción de datos no comparables, en lugar de avanzar hacia la información armonizada que se necesita para un análisis y una toma de decisiones significativos.
Esta diferencia explica por qué muchos esfuerzos de digitalización no logran todos los beneficios potenciales, en particular en entornos que requieren compartir datos entre participantes de mercados nacionales o internacionales. Una estandarización digital efectiva no requiere solo soluciones tecnológicas, sino también acuerdos sobre los marcos conceptuales, las terminologías y las metodologías fundamentales entre organizaciones y sectores.
La estandarización es la base indispensable para liberar todo el potencial de los datos digitales y transformar la información en bruto en conclusiones accionables. Sin estandarización, las organizaciones pueden invertir mucho en tecnologías digitales y aun así tener problemas de fondo de compatibilidad y comparación de datos, que limitan el valor de sus inversiones digitales.
Función de política pública de la recolección de datos
La base de un reporte efectivo descansa en marcos sólidos de recolección de datos, que han evolucionado considerablemente con el tiempo. Tanto los reguladores como los participantes del mercado reconocen desde hace mucho que los datos oportunos y de alta calidad son la piedra angular de una vigilancia y una toma de decisiones informadas. La recolección formal y periódica de información financiera y empresarial tiene profundas raíces históricas: los reguladores de valores exigen reportes periódicos desde hace más de 90 años, y los supervisores prudenciales han exigido, de manera similar, envíos estructurados para vigilar la estabilidad y el cumplimiento de las instituciones. Hacia la década de 1960, la estandarización de los informes anuales presentados ante los registros mercantiles ya estaba bien establecida, lo que creó repositorios públicos de información corporativa accesibles más allá del ámbito regulatorio, que siguen proporcionando información sobre las empresas del sector privado.
En la base de estas prácticas está el principio fundamental de que la información a revelar (divulgación) debe seguir reglas y normas coherentes, un concepto que se remonta al menos a mediados de la década de 1850, cuando comenzaron a tomar forma los primeros esfuerzos por estandarizar el reporte financiero en medio del crecimiento de los mercados de capitales. Este compromiso histórico con la estructuración de la recolección de datos ha creado el rico entorno de información que las funciones de política pública modernas buscan hoy mejorar y refinar mediante metodologías y tecnologías cada vez más sofisticadas.
En el panorama actual, impulsado por la información, un reporte de datos sólido no es una simple función secundaria: es la columna vertebral de la inteligencia organizacional. Un reporte efectivo transforma los datos en bruto, que de otro modo serían una masa inmanejable de cifras y observaciones, en conclusiones accionables que orientan la toma de decisiones estratégicas. Sin un mecanismo así de efectivo, organizaciones como los formuladores de políticas y los supervisores se encuentran en un océano de información sin procesar, incapaces de extraer patrones significativos o de detectar anomalías críticas que pueden afectar significativamente las operaciones.
La calidad de las decisiones basadas en la información recolectada depende en gran medida de la exactitud y la oportunidad de los datos. La armonización y la estandarización de la información cumplen un papel crucial para asegurarlas. Los datos exactos y actualizados permiten a analistas, supervisores y tomadores de decisiones reaccionar con rapidez ante acontecimientos económicos que evolucionan velozmente, sin los retrasos que causa procesar información de mala calidad.
El estado actual de la tecnología permite establecer plataformas de recolección de datos sólidas y de alta calidad. Esto puede atribuirse en gran parte a la introducción de XBRL, un estándar técnico de datos, como reemplazo de herramientas como los PDF en los sistemas de recolección de datos del sector público. Antes de eso, a mediados del siglo XX surgieron los sistemas de reporte computarizados, que ampliaron drásticamente la escala y el alcance de la capacidad de procesamiento de datos. La llegada de los computadores centrales (mainframes) a las grandes organizaciones transformó el reporte de un proceso manual e intensivo en mano de obra en una función cada vez más automatizada. La revolución digital de finales del siglo XX y comienzos del XXI aceleró aún más esta evolución.
Intercambio de datos entre receptores y preparadores
Aunque el valor de la estandarización es claro en los contextos regulatorio, económico y de mercado, su implementación práctica depende de procesos eficientes de intercambio de datos entre quienes recolectan la información y quienes la preparan. Este intercambio es la infraestructura crítica a través de la cual el reporte estandarizado entrega sus beneficios. Comprender esta relación operativa ilumina cómo los estándares abstractos se traducen en mejoras tangibles de la calidad y la utilidad de los datos, como se ilustra en la figura siguiente. Los principios de estandarización tratados antes encuentran su expresión práctica en los flujos de trabajo estructurados que conectan a los preparadores de los reportes con los receptores de datos, y aseguran que la información fluya sin tropiezos desde las operaciones del negocio hasta la vigilancia regulatoria y la transparencia del mercado.
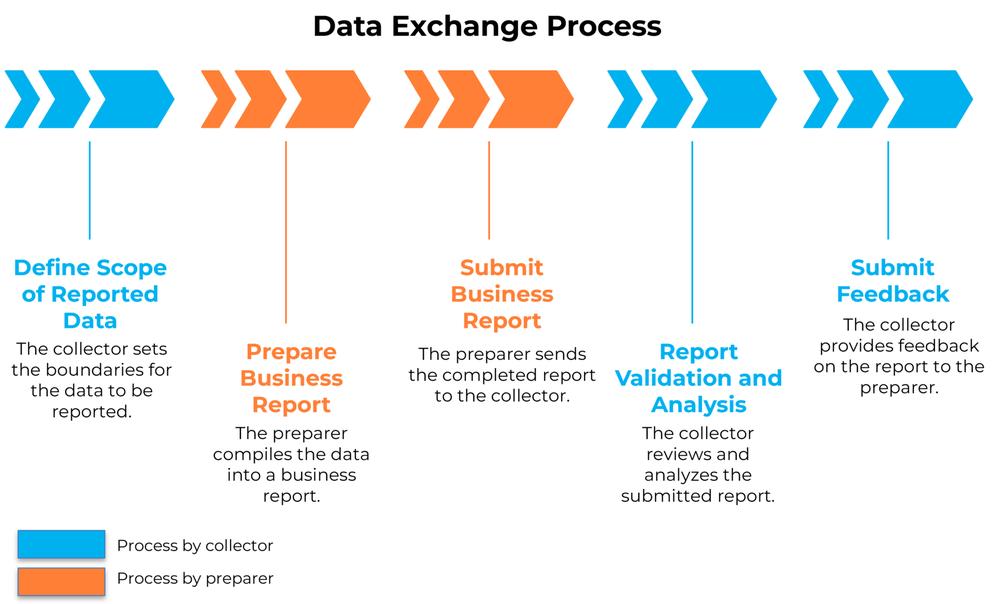
Primero, el receptor define el alcance de los datos que se van a recolectar. Estos datos suelen ir acompañados de información complementaria que ayuda a los preparadores a entender los requerimientos generales de reporte de información. Este paso suele implicar la creación de un diccionario con las definiciones de los conceptos que se van a reportar. La información definida en el diccionario suele complementarse con un conjunto de tablas que visualizan las relaciones entre los conceptos. El estándar XBRL ofrece un mecanismo para crear ambos artefactos, conocido como taxonomía.
Para el preparador, el proceso comienza con un análisis detallado de los requerimientos publicados. El equipo de preparación debe interpretar la guía regulatoria, identificar todos los datos pertinentes y establecer flujos de trabajo internos para reunir esa información. Esta fase preparatoria suele implicar coordinación entre varias áreas —entre ellas finanzas, cumplimiento, jurídica y operaciones—, cada una responsable de elementos de datos específicos.
Sigue luego la etapa de compilación propiamente dicha, en la que el preparador recolecta sistemáticamente la información de sistemas internos dispares. Este proceso, intensivo en trabajo, suele implicar extraer datos de sistemas de planificación de recursos empresariales (ERP), plataformas de gestión de relaciones con clientes (CRM), libros contables y bases de datos operativas especializadas. En los preparadores grandes, esto puede requerir consolidar información de varias subsidiarias o unidades de negocio, cada una posiblemente con sistemas y estructuras de datos diferentes.
Una vez recolectados, los datos en bruto pasan por un riguroso proceso de transformación. Este incluye estandarizar los formatos de las distintas fuentes de datos, conciliar inconsistencias, aplicar reglas de negocio para calcular valores derivados y estructurar la información según las taxonomías o los modelos de datos del receptor. El preparador del reporte debe asegurarse de que todos los campos obligatorios estén diligenciados, de que las relaciones entre los datos estén correctamente establecidas y de que la información cumpla las reglas de validación especificadas.
El aseguramiento de la calidad es una fase crítica antes del envío. Personal experimentado realiza revisiones en varios niveles, en las que aplica tanto herramientas de validación automatizadas como un escrutinio manual para verificar la exactitud, la integridad y la consistencia interna. Esta revisión suele incluir el cruce con envíos anteriores, la comparación con referentes del sector y la verificación de que haya coherencia con la información divulgada públicamente en otros contextos.
Tras la aprobación interna, que normalmente requiere el visto bueno de la alta gerencia y a veces la supervisión de la junta directiva, el preparador envía el reporte por los canales designados. Durante el envío, el preparador debe moverse en la infraestructura técnica del receptor, que puede incluir portales especializados, requisitos de cifrado y protocolos de autenticación.
Al recibir el reporte, el receptor realiza verificaciones básicas para identificar errores o datos que no cumplen. Si el reporte supera estas verificaciones iniciales, su contenido se somete luego a un análisis adicional. Por último, el receptor da retroalimentación al preparador y le comunica la aceptación o el rechazo del reporte. Cuando se identifican problemas, como información faltante o incumplimientos, el preparador debe responder con aclaraciones adicionales o volver a enviar el reporte corregido, o ambas cosas.
Lea sobre los beneficios de XBRL en este artículo.
Resumen
Los marcos de reporte estandarizados son la piedra angular de un intercambio de información efectivo en los ecosistemas financieros y regulatorios modernos. Esta sección ha mostrado cómo la estandarización trasciende la mera implementación técnica para convertirse en un imperativo estratégico para la transparencia del mercado, la eficacia regulatoria y el desarrollo económico.
La diferencia crítica entre digitalización y estandarización revela por qué muchas organizaciones tienen dificultades para aprovechar todo el potencial de sus inversiones en datos. Aunque las tecnologías digitales permiten más conectividad y capacidad de procesamiento, solo una estandarización adecuada —mediante marcos como las NIIF y estándares técnicos como XBRL— crea el lenguaje común necesario para un intercambio y un análisis de datos significativos.
El reporte estandarizado mejora la transparencia del mercado, porque elimina las asimetrías de información y permite una comparación justa entre distintas organizaciones y jurisdicciones. Para los supervisores, la estandarización es la base de una vigilancia efectiva, que permite identificar riesgos de forma sistemática e intervenir a tiempo. Para las economías emergentes, cataliza el desarrollo, porque mejora la calidad de la información y atrae inversión internacional.
La evolución histórica de las prácticas de recolección de datos muestra una trayectoria constante hacia más estructura y estandarización, desde los primeros requerimientos de información financiera a revelar hasta los sofisticados sistemas de reporte digital de hoy. Las funciones modernas de política pública dependen de estos marcos estandarizados para transformar los datos en bruto en inteligencia accionable.
El flujo de trabajo práctico entre receptores de datos y preparadores es un proceso complejo, de varias etapas, mediante el cual se ponen en operación los principios de estandarización. Esta visión operativa resalta tanto los retos como las oportunidades de implementar sistemas de reporte estandarizado, en particular a medida que tecnologías como XBRL siguen evolucionando.
A medida que las organizaciones se mueven en entornos cada vez más orientados por los datos, adoptar la estandarización, y no solo la digitalización, seguirá siendo esencial para liberar todo el potencial de la información como activo estratégico.
Texto original en inglés: https://playbook.xbrl.org/