Inicio › Capítulos › Capítulo 5 · Aspectos técnicos de XBRL
5.5 · Comenzar con las taxonomías XBRL: ¿construir o reutilizar?
14 min de lectura
5.5 · Comenzar con las taxonomías XBRL: ¿construir o reutilizar?
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Comprender el proceso de selección de una taxonomía y reconocer los retos comunes en la implementación de XBRL.
- Identificar criterios para seleccionar una taxonomía existente.
- Comprender cómo ajustar una taxonomía existente a las necesidades locales.
- Reconocer cuándo puede ser necesario desarrollar una taxonomía nueva.
Introducción
Una taxonomía XBRL es la base de todo proyecto que usa XBRL como estándar digital para intercambiar información empresarial. Como artefacto central del estándar XBRL, una taxonomía define con precisión cómo las entidades revelan los datos a los supervisores, de una forma que tiene sentido tanto para las máquinas como para las personas. El uso y las características de las taxonomías pueden variar de manera significativa, según factores como el alcance de la información cubierta, la arquitectura técnica elegida y las reglas de reporte (filing rules). Por eso es esencial que los supervisores y reguladores comprendan las opciones disponibles para seleccionar el enfoque que mejor apoye la implementación que buscan.
En el panorama actual del reporte, muchas taxonomías existentes pueden reutilizarse o adaptarse para atender las necesidades específicas de distintos contextos regulatorios. Esta sección ofrece a los supervisores orientación práctica para apoyar una selección informada de la taxonomía.
Retos al iniciar un proyecto XBRL
Iniciar un proyecto de implementación de XBRL suele presentar retos importantes, en particular por ideas equivocadas iniciales sobre su alcance y sus objetivos. Un punto de partida vago, como un deseo general de usar XBRL porque se ha adoptado en otras jurisdicciones, puede llevar a una implementación poco efectiva, a resultados mal definidos y a una asignación ineficiente de los recursos. Esto, a su vez, puede traducirse en una adopción limitada por parte de los grupos de interés.
Algunas organizaciones a veces creen, equivocadamente, que adoptar XBRL resolverá automáticamente todos los problemas de reporte y de comparabilidad de los datos. En realidad, una adopción exitosa de XBRL requiere objetivos claros y bien definidos, alineados con los marcos regulatorios y con las expectativas de los grupos de interés.
Entre los errores comunes al implementar XBRL sin una estrategia clara están:
- Desalineación de expectativas: los grupos de interés pueden formarse visiones distintas sobre el propósito y la funcionalidad de la taxonomía.
- Mala asignación de recursos: la falta de especificidad puede llevar a que se gasten recursos en características de la taxonomía innecesarias o desalineadas con las necesidades de los usuarios.
- Incumplimiento regulatorio: una estrategia sin foco puede producir una taxonomía que no cumpla las obligaciones legales o regulatorias de reporte, o que introduzca una complejidad innecesaria que recargue a las entidades que reportan.
- Crecimiento descontrolado del alcance y retrasos en el cronograma: sin límites claros, los proyectos pueden crecer más allá de los requerimientos originales, lo que retrasa la implementación y aumenta los costos.
Para evitar estos errores, las implementaciones exitosas suelen incluir una consulta amplia con los grupos de interés, un análisis detallado de requerimientos y una alineación clara entre el desarrollo de la taxonomía y los objetivos regulatorios. Un ejemplo de buena práctica es el proyecto de taxonomía digital de las European Sustainability Reporting Standards (ESRS) del European Financial Reporting Advisory Group (EFRAG), que incorporó una amplia participación de los grupos de interés y una alineación precisa con las normas escritas, lo que se tradujo en una amplia aceptación por parte de los grupos de interés (resumen del frente de trabajo ESRS de EFRAG).
Definir objetivos de reporte específicos
Definir con claridad los objetivos de reporte es esencial para desarrollar una taxonomía XBRL efectiva. Los objetivos específicos orientan la selección o el desarrollo de la taxonomía, informan con precisión a los grupos de interés y aseguran la alineación con las necesidades regulatorias y de negocio. Los objetivos deberían enunciar de forma explícita los resultados deseados, como una mayor transparencia, el cumplimiento regulatorio o una mayor comparabilidad de los datos.
Por ejemplo, la European Securities and Markets Authority (ESMA, Autoridad Europea de Valores y Mercados) realizó un análisis detallado de los enfoques de implementación antes de comenzar el diseño de la taxonomía del ESEF, lo que finalmente la llevó a usar las taxonomías contables existentes de las IFRS con modificaciones puntuales, para asegurar el cumplimiento de los requisitos de la Directiva de Transparencia de la UE (véase el informe final de ESMA sobre el ESEF).
Crear una lista de deseos de requerimientos
El éxito en el desarrollo o la selección de una taxonomía XBRL depende de una comprensión clara de las obligaciones de reporte definidas por los actos legales, las regulaciones y las expectativas de los grupos de interés. Crear una «lista de deseos» (wishlist) de requerimientos bien definida sienta una base sólida para asegurar el cumplimiento regulatorio, la consistencia y un reporte de datos significativo.
Identificar las obligaciones de reporte
El primer paso es identificar con claridad las obligaciones de reporte que debe soportar la taxonomía XBRL. Esto implica revisar las leyes, regulaciones y guías pertinentes para determinar con exactitud qué deben reportar las entidades. Unos requerimientos de reporte claros ayudan a reducir la ambigüedad, apoyan el cumplimiento y mejoran la utilidad de los datos reportados.
Compilar los actos legales, las regulaciones y los requerimientos de los grupos de interés
Compilar una lista detallada de los actos legales y documentos regulatorios pertinentes es esencial para construir una taxonomía completa y exacta. Los supervisores y los desarrolladores de la taxonomía también deberían trabajar de cerca con los grupos de interés —entre ellos las entidades que reportan, los auditores, los expertos de la industria y los proveedores de software— para recoger sus aportes y confirmar que se atiendan todos los requerimientos clave.
Un enfoque de buena práctica es crear una lista de verificación de cada requerimiento, vinculado a su fuente legal o regulatoria, para asegurar la trazabilidad a lo largo de todo el proceso de desarrollo de la taxonomía.
Asegurar la alineación con los marcos regulatorios
Alinear el desarrollo de la taxonomía con los marcos existentes es esencial para asegurar el cumplimiento legal, reducir la confusión entre los grupos de interés y mejorar la efectividad general del reporte. La alineación regulatoria asegura que la taxonomía refleje con exactitud las intenciones, las normas y las expectativas regulatorias.
Un ejemplo notable es la implementación de XBRL por parte del registro mercantil de Sudáfrica (CIPC), que hizo posible el reporte digital de las declaraciones anuales y de los estados financieros con la taxonomía IFRS. En este caso, la alineación de las normas contables de base con la ley de sociedades local (Companies Act) permitió una integración efectiva en los marcos regulatorios existentes, lo que aseguró una adopción fluida por parte del mercado y el cumplimiento regulatorio (véase el párr. 29(5)(b) de la Companies Act de 2008).
Investigar las taxonomías existentes
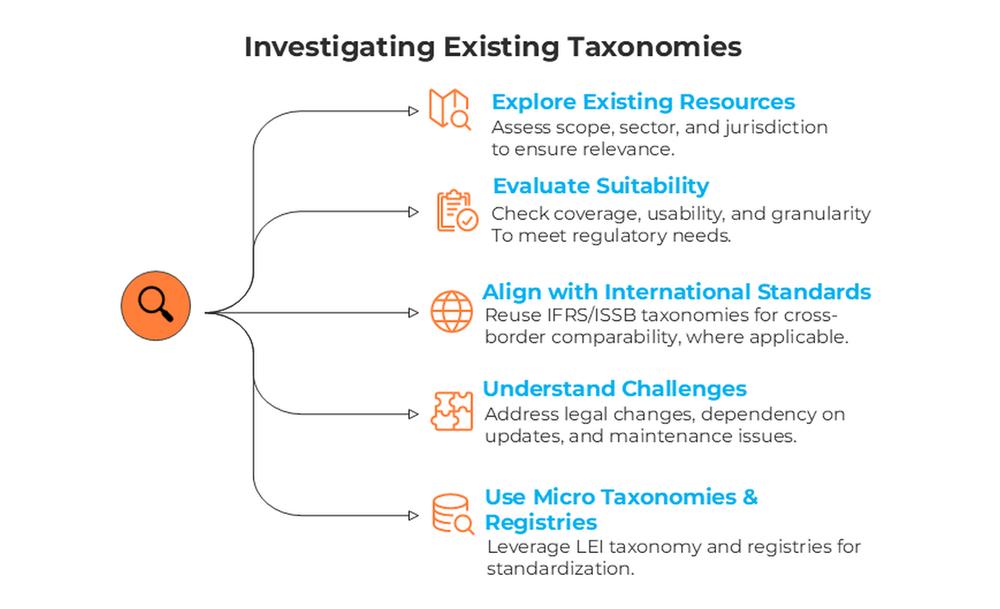
Antes de desarrollar una taxonomía XBRL nueva, es importante investigar y evaluar las taxonomías existentes. Reutilizar o adaptar una taxonomía existente puede ahorrar recursos considerables, promover la consistencia y asegurar la alineación con los estándares y las prácticas internacionales.
Los supervisores y las organizaciones deberían explorar inicialmente las taxonomías existentes mediante recursos como el XBRL Taxonomy Registry. (registro de taxonomías XBRL). Este registro es un valioso punto de partida para identificar taxonomías de distintos sectores, tipos de reporte y jurisdicciones. Cada entrada de taxonomía incluye enlaces a su fuente oficial y a la documentación de soporte, lo que ayuda a los usuarios a evaluar su pertinencia para un escenario de reporte particular. Las taxonomías pueden evaluarse además en términos de su alcance y su estructura, lo que puede facilitar el proceso de selección.
Evaluar la idoneidad de la taxonomía según los requerimientos del proyecto
Evaluar la idoneidad de una taxonomía existente requiere una comparación detallada con los requerimientos legales y de negocio específicos. Entre los criterios clave están la cobertura de la información a revelar (divulgación) obligatoria y la forma en que está estructurada, la claridad y la completitud de la información suministrada, la facilidad de uso para los preparadores de los reportes y la compatibilidad con los procesos de reporte existentes.
Otra consideración importante es el enfoque de implementación previsto, en particular la granularidad de las obligaciones de reporte esperadas. Aunque las taxonomías pueden parecer alineadas con las necesidades del supervisor en cuanto a alcance, pero pueden no atender el nivel de detalle requerido.
Considerar la alineación con los estándares internacionales
La alineación con estándares internacionales como las IFRS o las S1/S2 del ISSB favorece la adopción de la taxonomía, porque ofrece un marco técnico reconocible y ampliamente respaldado que facilita el consumo de la información reportada. Se anima a los supervisores a reutilizar o adaptar las presentaciones digitales existentes de estas normas, en lugar de intentar redefinir lo que ya se ha formalizado. La alineación en el nivel de la taxonomía promueve la comparabilidad transfronteriza y reduce la complejidad para las entidades multinacionales que preparan reportes en varias jurisdicciones.
Comprender los retos de adoptar taxonomías existentes
Adoptar taxonomías existentes plantea ciertos retos, entre ellos consideraciones legales, dependencias externas y asuntos de versionamiento. Antes de decidir usar una taxonomía específica, los supervisores deberían evaluar si su adopción puede requerir cambios de política o reformas legales para alinearse con prácticas de gobierno externas.
Además, depender de taxonomías controladas externamente puede afectar la frecuencia de actualización, lo que puede incidir en los cronogramas regulatorios y en los requerimientos de reporte locales. Las actualizaciones continuas de las taxonomías externas también pueden dificultar mantener la consistencia y gestionar los cambios de forma eficiente. Comprender estos retos por anticipado ayuda a mitigar los posibles riesgos de implementación.
Reutilización de microtaxonomías y registros
Las microtaxonomías son taxonomías especializadas que se centran en aspectos específicos del reporte, términos o definiciones aceptados universalmente, unidades de medida, identificadores, enumeraciones codificadas o construcciones técnicas acordadas comúnmente. Al aplicar microtaxonomías, los supervisores pueden mejorar la estandarización, lo que lleva a una mayor consistencia, exactitud y calidad de los datos reportados. Se pueden usar varias microtaxonomías juntas en una misma implementación, y pueden extenderse o adaptarse para atender requerimientos locales específicos, manteniendo sus elementos centrales estandarizados.
Un ejemplo es la taxonomía del Legal Entity Identifier (LEI), desarrollada conjuntamente por GLEIF y XBRL International. Esta taxonomía estandariza la identificación de entidades e incorpora técnicas de validación avanzadas, como la validación del dígito de control (checksum) del LEI y la verificación de patrones, para comprobar de forma efectiva los identificadores reportados. Otro ejemplo es la taxonomía Country/Currency (países y monedas), que define los códigos ISO de monedas y de países, y que los implementadores pueden referenciar en sus propias taxonomías.
El estándar XBRL también ofrece construcciones técnicas estandarizadas y disponibles públicamente mediante registros como el Link Role Registry (roles técnicos y arcroles) y el Data Type Registry (registro de tipos de datos). Estos registros ofrecen extensiones modulares y estandarizadas de las especificaciones XBRL originales, que permiten una información más rica y precisa dentro de los reportes. Se recomienda enfáticamente a los supervisores usar estos registros estandarizados para mantener la consistencia con las técnicas modernas de reporte XBRL.
Opciones de desarrollo de la taxonomía
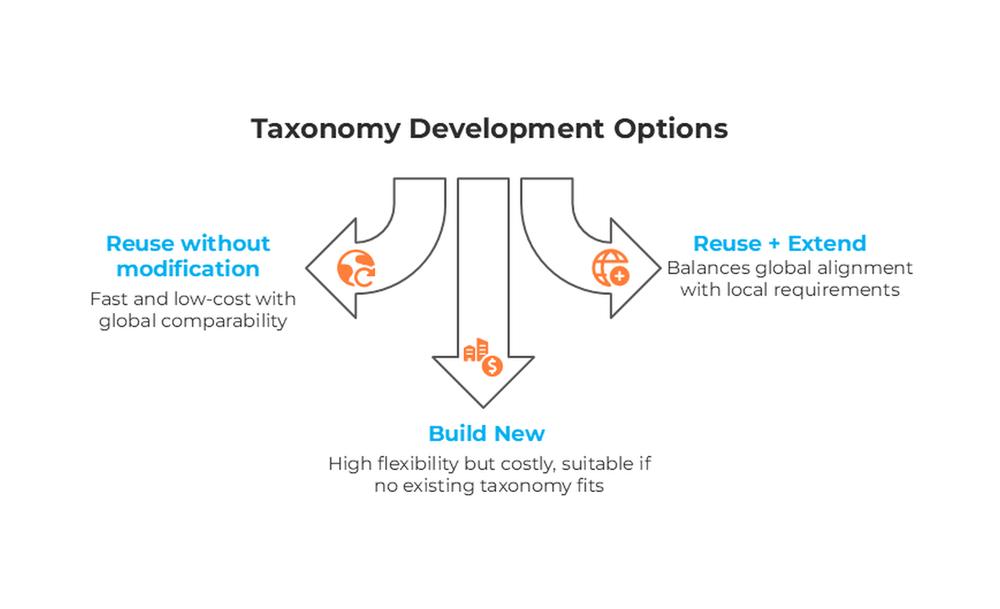
Al decidir si el mejor enfoque es construir una taxonomía nueva desde cero o reutilizar y, si hace falta, adaptar una taxonomía existente, los supervisores deben sopesar con cuidado sus opciones para equilibrar la eficiencia, la estandarización y las particularidades de la regulación local.
Opción A: reutilizar una taxonomía existente sin modificaciones
Adoptar una taxonomía existente en su forma original es lo óptimo cuando la taxonomía seleccionada cubre plenamente todos los requerimientos legales y de negocio pertinentes y está estrechamente alineada con las normas locales e internacionales. Este enfoque minimiza los recursos necesarios, favorece una implementación rápida y aprovecha prácticas y estándares de reporte ya establecidos.
Un ejemplo clave es la adopción directa, en muchos países, de la taxonomía contable IFRS, que ofrece una clara comparabilidad internacional y reduce la complejidad y los costos asociados al desarrollo de taxonomías locales.
Opción B: reutilizar y extender una taxonomía existente
Este enfoque es adecuado cuando una taxonomía existente atiende en gran medida las necesidades regulatorias y de reporte, pero requiere adaptaciones para cumplir plenamente las obligaciones legales o las prácticas de reporte locales. Las extensiones pueden incluir agregar elementos nuevos, ajustar definiciones o introducir requerimientos de reporte locales.
La extensión de taxonomía del European Single Electronic Format (ESEF) es un uso efectivo de este método: adapta la taxonomía contable IFRS para incorporar requerimientos regulatorios específicos de la UE y equilibra así la comparabilidad internacional con el cumplimiento local.
Entre las buenas prácticas están documentar con claridad las extensiones, mantener una fuerte alineación con la taxonomía base y vincular periódicamente a los grupos de interés para validar los cambios y asegurar que sigan siendo pertinentes.
Opción C: construir una taxonomía nueva desde cero
Construir una taxonomía completamente nueva es necesario cuando las taxonomías existentes no atienden adecuadamente los requerimientos regulatorios, legales o de reporte. Este enfoque puede exigir muchos recursos, pues requiere un conocimiento técnico experto considerable, una amplia colaboración de los grupos de interés y pruebas rigurosas. Sin embargo, ofrece la máxima personalización y flexibilidad para ajustar la taxonomía con precisión a las necesidades locales.
Entre las buenas prácticas de este enfoque están fijar objetivos claramente definidos, hacer una consulta amplia con los grupos de interés, asegurar procesos de validación rigurosos y mantener actualizaciones permanentes para conservar la pertinencia y el cumplimiento. Puede leer más sobre la construcción de una taxonomía en la guía de inicio rápido (quick start guide) de XBRL International.
Extender la taxonomía
Extender una taxonomía XBRL existente para acomodar requerimientos locales específicos exige una planeación y una alineación cuidadosas. Una extensión de taxonomía bien hecha mantiene la consistencia con la taxonomía original y asegura la escalabilidad y la efectividad a largo plazo.
Mantener la consistencia con la taxonomía base
Mantener la consistencia con la taxonomía base asegura la comparabilidad, la coherencia y la eficiencia en el reporte de datos. Las extensiones deberían respetar las estructuras, las definiciones, las convenciones de nombres y las prácticas de modelado de la taxonomía original. Este enfoque asegura una integración fluida y facilita el intercambio, la comparación y el análisis de los datos.
Asegurar la escalabilidad para requerimientos futuros
Las extensiones de taxonomía deben diseñarse pensando en las necesidades regulatorias y de negocio futuras. La escalabilidad asegura que la taxonomía siga siendo pertinente y adaptable a nuevas obligaciones de reporte o a condiciones cambiantes del mercado. Las extensiones deberían ser modulares, flexibles y fáciles de actualizar.
Extensiones de taxonomía exitosas
Se anima a los supervisores a adoptar buenas prácticas al extender taxonomías existentes. Deberían asegurarse de que todos los cambios de la taxonomía, sus justificaciones y sus relaciones con la taxonomía base estén claramente documentados. La participación activa de los grupos de interés durante todo el proceso de extensión es clave para garantizar que las extensiones respondan a los requerimientos reales de reporte y tengan amplia aceptación entre las entidades que reportan. Los supervisores también deberían aplicar procedimientos de validación rigurosos para verificar la exactitud, la consistencia y la efectividad de las extensiones de la taxonomía. Por último, deberían hacerse con regularidad revisiones periódicas y sesiones de retroalimentación con los grupos de interés, para asegurar una alineación continua con las normas en evolución y facilitar la mejora permanente.
Resumen
Al comienzo de su recorrido con XBRL XBRL, los supervisores y reguladores deberían trazar sus objetivos y trabajar con los grupos de interés para descubrir sus necesidades. Reconocer a tiempo los retos comunes ayuda a sentar una base sólida para seleccionar o desarrollar una taxonomía que responda a las necesidades regulatorias, operativas y de los grupos de interés.
Seleccionar o desarrollar la taxonomía adecuada implica:
- Definir con claridad los requerimientos de reporte y alinearlos con los marcos legales.
- Evaluar con cuidado las taxonomías existentes para su posible reutilización o modificación.
- Considerar el equilibrio entre personalización y estandarización al extender o crear taxonomías nuevas.
- Dar prioridad a la consistencia y la escalabilidad de la taxonomía.
Una taxonomía adecuada apoya el cumplimiento regulatorio, unos resultados de reporte de alta calidad y la satisfacción de los grupos de interés, y reduce de manera significativa el riesgo de problemas de cumplimiento y de ineficiencias en el reporte.
Seleccionar taxonomías existentes puede agilizar de forma considerable el desarrollo de la taxonomía, promover la consistencia internacional y mejorar la efectividad general del reporte. Al evaluar con cuidado la idoneidad, la alineación y los posibles retos, las organizaciones pueden entender si una taxonomía existente les sirve.
Extender una taxonomía existente puede ofrecer un equilibrio entre la estandarización y la personalización según las necesidades locales. Extender una taxonomía exige mantener la consistencia, asegurar la escalabilidad futura y aplicar con rigor las buenas prácticas.
Construir una taxonomía nueva ofrece la máxima flexibilidad y personalización; sin embargo, es una ruta que exige muchos recursos y depende de un conocimiento técnico experto considerable.
La elección entre reutilizar, modificar o construir una taxonomía nueva debe responder a las necesidades regulatorias, las expectativas de los grupos de interés, la disponibilidad de recursos y el uso previsto. Al evaluar con cuidado las opciones, los supervisores, reguladores e instituciones pueden seleccionar o desarrollar las taxonomías que mejor equilibren la eficiencia, el cumplimiento regulatorio, la estandarización y la personalización.
Texto original en inglés: https://playbook.xbrl.org/