Inicio › Capítulos › Capítulo 5 · Aspectos técnicos de XBRL
5.10 · Validación de datos XBRL: ¿por qué y cómo?
19 min de lectura
5.10 · Validación de datos XBRL: ¿por qué y cómo?
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Comprender los principios de la validación XBRL y su importancia para un reporte confiable.
- Identificar los componentes técnicos clave de la validación, como el esquema XML y las reglas de fórmula.
- Reconocer el papel del supervisor en el diseño y la aplicación de los marcos de validación.
- Desarrollar estrategias para superar los retos comunes de implementación.
- Involucrar de manera efectiva a los grupos de interés durante el desarrollo y la puesta en marcha de las verificaciones de validación.
- Diseñar planes de implementación por fases, alineados con las capacidades de las entidades que reportan.
- Evaluar y mejorar los marcos de validación existentes mediante un análisis continuo.
La validación de datos desde una perspectiva de negocio
La validación de datos es el proceso sistemático de verificar que la información cumple estándares de calidad antes de usarla en las operaciones del negocio, en el reporte o en el análisis. En el contexto del reporte financiero y regulatorio, la validación asegura que los reportes reflejen información exacta, completa y confiable, sobre la cual puedan tomarse decisiones importantes. Sin una validación robusta, las organizaciones se arriesgan a comprometer sus procesos de toma de decisiones, a incumplir los requisitos de cumplimiento y, posiblemente, a sufrir un daño reputacional importante. Los objetivos clave de la validación de datos van más allá de la simple verificación de errores:
- En primer lugar, asegurar la exactitud y la completitud de los datos significa verificar que toda la información requerida esté presente y con el formato correcto, que los valores estén dentro de los rangos esperados y que las relaciones entre los datos mantengan una coherencia lógica.
- En segundo lugar, mantener la coherencia de los datos entre reportes responde al reto de construir una narrativa coherente a lo largo de múltiples documentos que pueden cubrir distintos periodos o segmentos de negocio, pero que en conjunto deben presentar una imagen unificada y exacta de la posición de una organización.
- En tercer lugar, apoyar el cumplimiento regulatorio exige procesos de validación que atiendan los requisitos establecidos por los organismos de supervisión, de modo que los reportes cumplan las especificaciones técnicas y las necesidades sustantivas de información.
Un proceso de validación efectivo tiene varias características esenciales. Debe ser automatizado y sistemático, con verificaciones programadas que se ejecuten de manera uniforme sobre todos los datos, en lugar de depender de revisiones manuales, potencialmente inconsistentes. El proceso debe ser transparente y estar documentado, con explicaciones claras de las reglas de validación, excepciones documentadas y registros de auditoría (audit trails) de las actividades de validación y de sus resultados. Además, el marco de validación tiene que adaptarse a los requisitos cambiantes y ser capaz de evolucionar a medida que cambian con el tiempo las normas de reporte, las necesidades del negocio y las expectativas regulatorias.
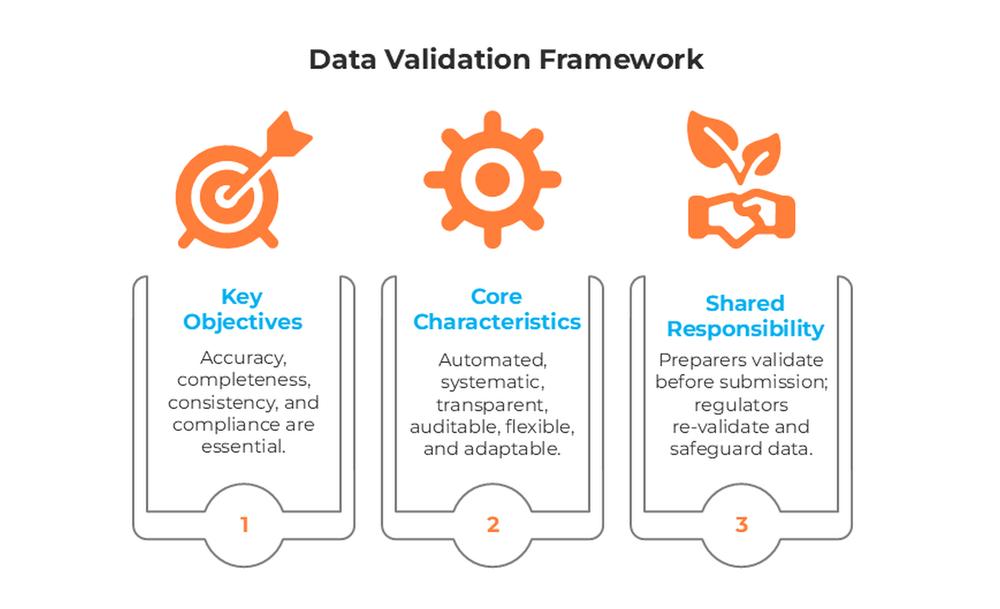
Quizás lo más importante es que la validación de datos es una responsabilidad compartida entre los receptores de datos (como los organismos reguladores) y los preparadores de los datos (las entidades que reportan). Los preparadores deben aplicar una validación robusta antes del envío para asegurarse de entregar información exacta que cumpla las especificaciones. Al mismo tiempo, las organizaciones que recogen los datos necesitan sistemas de validación que vuelvan a verificar los datos que llegan, den retroalimentación útil sobre los errores y mantengan la integridad de los datos durante todo el ciclo de vida de la información. Este enfoque de doble validación crea un sistema de controles y contrapesos que mejora de forma importante la calidad y la confiabilidad generales de los datos.
Marco técnico de validación de XBRL
La base para establecer verificaciones de validación efectivas está en un conjunto de especificaciones técnicas que rigen el funcionamiento de XBRL. Estas especificaciones ofrecen reglas y marcos estandarizados que aseguran la integridad de los datos, su coherencia y el cumplimiento de los requisitos de reporte.
La validación con el esquema XML (XML schema) forma la primera capa y verifica que los documentos cumplan los requisitos estructurales básicos. La especificación XBRL 2.1 se apoya en ella y agrega validaciones específicas del reporte de negocio, que aseguran que las taxonomías y los reportes XBRL sigan los protocolos establecidos. Las reglas de validación dimensional amplían estas capacidades al verificar que las relaciones entre datos multidimensionales estén correctamente formadas y se mantengan. Por último, las reglas XBRL Formula definen reglas de negocio complejas que validan relaciones matemáticas e interdependencias complejas entre los valores reportados.
Los apartados siguientes describen estas capacidades técnicas con más detalle y ayudan a los supervisores a entender cómo XBRL soporta una variedad de estrategias de validación que aseguran una recolección de datos de alta calidad.
Validación de tipos de datos y de formato
XBRL amplía de manera importante los tipos de datos estándar de XML (como string, boolean y decimal) al ofrecer un conjunto completo de tipos de datos especializados, diseñados para el reporte de negocio. Entre ellos están monetaryItemType, shareItemType, percentageItemType y otros, que ofrecen estructuras listas para usar con las cuales definir verificaciones de validación alineadas con los requisitos del reporte de negocio. Por ejemplo, si un elemento se define como monetaryItemType, ingresar un valor de texto generará un error de validación. Ingresar un valor numérico sin el atributo de moneda asociado también será inválido, porque la regla de validación de un elemento monetario debe indicar la moneda en que se reporta el valor.
El estándar técnico XBRL soporta definiciones de tipos de datos personalizados y especificaciones de formato en varios ámbitos cruciales para el reporte regulatorio. Para las fechas y los periodos, XBRL aplica formatos estandarizados que aseguran la coherencia en la representación de los datos temporales, algo esencial en el reporte financiero, donde las dimensiones de tiempo afectan de manera crítica la interpretación.
Los números de identificación tributaria plantean un reto de validación particular, pues sus formatos son propios de cada país. XBRL atiende esta complejidad al permitir definir reglas de validación ajustadas a sectores o regiones específicos. Por ejemplo, los números de identificación tributaria siguen patrones distintos en diferentes jurisdicciones: unos exigen un número de 10 dígitos; otros, un número de 8 dígitos seguido de dos letras mayúsculas. XBRL permite implementar verificaciones de validación que comprueban si los datos enviados se ajustan a estos patrones predeterminados.
Para los valores monetarios, XBRL aplica validaciones basadas en la norma ISO 4217, lo que asegura que los códigos de moneda tengan el formato adecuado y sean reconocidos internacionalmente.
De manera similar, el marco soporta la validación frente a otras normas ISO, como la ISO 10962 para la clasificación de los códigos de instrumentos financieros y la ISO 3166 para los códigos de país. Estas verificaciones de validación estandarizadas mejoran la calidad de los datos y la interoperabilidad entre distintos sistemas de reporte y jurisdicciones.
Los anteriores son solo algunos ejemplos de cómo XBRL soporta la implementación de verificaciones de validez de los datos y del formato.
Validaciones de relaciones
Además de las validaciones de formato de los datos ya mencionadas, XBRL ofrece mecanismos para automatizar la validación de los reportes, lo que asegura tanto la calidad como la interoperabilidad. Estas reglas de validación se agrupan en dos categorías:
- Reglas de validación de negocio: respaldadas por los requisitos del ámbito de negocio subyacente.
- Reglas de reporte (filing rules): impulsadas por los requisitos técnicos del programa de reporte, con el fin de asegurar la interoperabilidad.
Árbol de cálculo
El árbol de cálculo (Calculation Tree) ofrece herramientas sencillas para verificar la consistencia matemática de los datos reportados. En su nivel más básico, XBRL permite a los receptores de datos verificar que los reportes de negocio sigan las convenciones comunes, asegurándose de que las cifras sumen correctamente. Por ejemplo, un supervisor puede crear una regla sencilla para verificar que la «Utilidad» sea igual a los «Ingresos» menos los «Gastos» en un estado de resultados. Estas verificaciones de validación ayudan a detectar errores comunes de reporte, como errores de digitación o de cálculo, antes de que los reportes se envíen formalmente. El sistema puede manejar de forma inteligente las cifras redondeadas: entiende que $1.000 (con decimals=-3, lo que significa que el valor está redondeado al millar más cercano) podría representar en realidad cualquier valor entre $500 y $1.500. Esta flexibilidad evita que pequeñas diferencias de redondeo generen falsos mensajes de error. Para quienes reportan, estas verificaciones de validación dan retroalimentación inmediata sobre posibles errores en sus datos de negocio, lo que reduce mucho las idas y vueltas con los supervisores y mejora la calidad general de los datos. Con la implementación de estas verificaciones sencillas, los supervisores pueden asegurar que los reportes de negocio sean matemáticamente consistentes y sigan las convenciones básicas.
Reglas XBRL Formula
Las reglas XBRL Formula permiten implementar verificaciones de validación sofisticadas, que van más allá de simples verificaciones aisladas de cálculo. Por ejemplo, con este mecanismo un supervisor puede crear reglas de validación para verificar que los activos de una empresa sean iguales a la suma de sus pasivos y su patrimonio en todos los periodos de reporte. De forma similar, las validaciones de patrones de movimiento pueden confirmar que un saldo final sea igual al saldo inicial más todos los cambios del periodo; por ejemplo, validar que el saldo de efectivo al cierre del año refleje correctamente el saldo inicial más todas las entradas de efectivo menos todas las salidas. XBRL también puede implementar validaciones entre estados, para asegurar la coherencia entre partidas relacionadas reportadas en distintos estados financieros, como verificar que las cifras de ingresos coincidan entre el estado de resultados y el estado de flujos de efectivo. Al usar estas capacidades avanzadas de validación, los supervisores y los receptores de datos pueden mejorar de forma notable la calidad de los datos y reducir la necesidad de revisiones y correcciones manuales.
Estructura dimensional
Además de las verificaciones matemáticas, XBRL ofrece un mecanismo para definir cubos dimensionales que mejoran mucho las capacidades de validación de los datos y dan a los supervisores herramientas para hacer cumplir requisitos precisos de reporte de negocio. Cuando se implementan correctamente en una taxonomía, las dimensiones permiten una validación que asegura que los reportes contengan solo combinaciones de información lógicamente válidas. Por ejemplo, una autoridad tributaria puede asegurar que ciertos tipos de gasto se reporten solo para las actividades de negocio pertinentes, lo que evita errores como reportar subsidios agrícolas para operaciones de servicios financieros. Las dimensiones también hacen cumplir la completitud al exigir desgloses específicos, como disponer que los ingresos se reporten tanto por región geográfica como por línea de producto cuando ambos análisis son pertinentes. Además, las dimensiones ayudan a mantener la coherencia del reporte al asegurar que, cuando las entidades reportan ciertos hechos, también se entregue toda la información relacionada requerida; por ejemplo, exigir que, cuando se reporten emisiones ambientales, se especifique también la metodología de medición. Estas capacidades de validación mejoran de manera importante la calidad de los datos, pues impiden contradicciones lógicas y envíos incompletos antes de que entren al sistema del supervisor, lo que al final conduce a datos más confiables.
Implementación de las reglas de validación
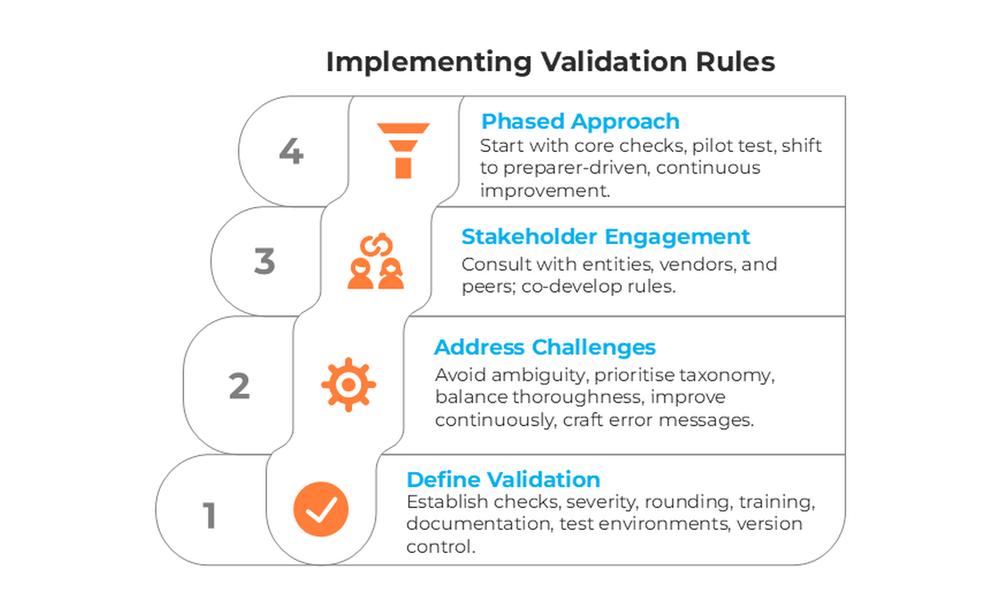
Los supervisores cumplen un papel central en la configuración de marcos de validación efectivos para el reporte XBRL. Sus responsabilidades van más allá de definir reglas técnicas: deben orientar la clasificación de los errores, ofrecer capacitación y documentación, relacionarse con los grupos de interés y asegurar una implementación sin tropiezos mediante una puesta en marcha por fases. Al equilibrar la exactitud con lo práctico y fomentar la colaboración, los supervisores ayudan a crear un sistema robusto que entrega datos confiables y de alta calidad en todo el ecosistema de reporte.
Establecimiento de las verificaciones de validación
Los supervisores cumplen un papel crucial en el desarrollo de un marco de validación completo para los datos XBRL. Como autoridad principal que vigila las normas de reporte, estas instituciones deben definir verificaciones de validación claras que aseguren la calidad y la coherencia de los datos en todos los envíos. Esto incluye determinar los niveles de severidad adecuados para los errores, distinguiendo entre los errores críticos, que impiden el reporte, y las advertencias menores, que permiten el envío pero requieren atención. Los supervisores también deben establecer pautas prácticas de redondeo numérico que equilibren la precisión con lo práctico.
Más allá de crear especificaciones técnicas, los supervisores tienen la responsabilidad de educar al mercado. Esto implica desarrollar programas de capacitación dirigidos a las entidades que reportan, a los proveedores de software y a otros grupos de interés, para asegurar que se entiendan los requisitos de validación. Estas iniciativas educativas ayudan a desarrollar capacidades en el mercado y facilitan la transición al reporte basado en XBRL.
Una documentación completa es otro componente esencial de un marco de validación efectivo. Los supervisores deberían entregar guías de implementación detalladas que incluyan conjuntos de pruebas de conformidad (conformance suites): casos de prueba estandarizados que los desarrolladores de software pueden usar para verificar que sus herramientas de validación funcionan correctamente. Estas guías también deberían establecer mensajes de error coherentes y comprensibles, que comuniquen con claridad a los usuarios la naturaleza de los problemas de validación.
Para apoyar la implementación, los supervisores necesitan construir una infraestructura robusta de soporte técnico. Esto incluye crear ambientes de prueba donde los proveedores de software y los preparadores de reportes puedan validar sus envíos antes del reporte oficial. Estos ambientes de prueba ofrecen un espacio seguro para que los grupos de interés identifiquen y resuelvan los problemas de validación antes de que las verificaciones de validación se desplieguen en los ambientes de producción de las entidades que reportan. Igual de importante es establecer canales claros de retroalimentación para informar problemas técnicos o pedir aclaraciones sobre las reglas de validación.
En la propia puerta de entrada de los reportes (filing gateway), los supervisores deben implementar procesos claros de manejo y resolución de errores. Esto significa crear un mecanismo de retroalimentación de la validación que entregue información detallada y accionable cuando ocurran errores. Estos sistemas deberían explicar qué salió mal, por qué importa y cómo corregirlo, para ayudar a las entidades que reportan a resolver los problemas con rapidez.
Por último, los supervisores deben establecer procedimientos de control de versiones y de mantenimiento de las reglas de validación. A medida que evolucionan los requisitos de reporte, las verificaciones de validación deben actualizarse y los cambios deben comunicarse con claridad a todos los grupos de interés. Este mantenimiento continuo asegura que el marco de validación siga siendo pertinente y efectivo con el tiempo.
Retos de la implementación de la validación
Implementar verificaciones de validación en los sistemas de reporte XBRL plantea varios retos importantes para los supervisores. Una de las dificultades principales es manejar las ambigüedades en las verificaciones de validación. La definición de las reglas de validación debe redactarse de manera clara y concisa; cualquier ambigüedad en la definición de una regla de validación puede llevar a implementaciones incorrectas a nivel de sistema.
Para minimizar la deuda técnica y los problemas de mantenimiento, los supervisores deberían dar prioridad a implementar las reglas de validación directamente dentro de la taxonomía XBRL, en lugar de depender de implementaciones a la medida basadas en software. Este enfoque crea una base estandarizada que todos los grupos de interés pueden seguir. Las implementaciones a la medida deberían reservarse solo para casos de uso específicos en los que las especificaciones técnicas de XBRL no puedan soportar las verificaciones de validación requeridas.
Encontrar el equilibrio adecuado entre la exhaustividad y lo práctico es otro reto. Las consideraciones de desempeño deben sopesarse con cuidado, ya que cada verificación de validación adicional aumenta el tiempo de procesamiento del reporte. También hay implicaciones de costo importantes, tanto para los supervisores como para las entidades que reportan, cuando se implementan verificaciones de validación a la medida por fuera de la taxonomía. Estas implementaciones a la medida suelen requerir desarrollo especializado, mantenimiento continuo y pruebas adicionales, lo que crea cargas financieras para todas las partes involucradas.
El riesgo de una validación insuficiente requiere atención especial. Los supervisores deben establecer mecanismos de análisis continuo de los reportes que llegan, para identificar errores que no detectan las verificaciones de validación actuales. Este proceso de mejora continua implica revisar sistemáticamente los datos enviados, documentar patrones de errores o inconsistencias e identificar vacíos en las reglas de validación existentes. Con base en estos hallazgos, los supervisores pueden desarrollar verificaciones adicionales dirigidas a las debilidades identificadas.
Definir mensajes de error claros y coherentes es otro reto. Los mensajes de error deben lograr un equilibrio delicado: ser lo bastante técnicos para guiar a los profesionales de TI hacia las soluciones y, a la vez, seguir siendo accesibles para los usuarios de negocio sin conocimientos técnicos. Los mensajes de error mal diseñados pueden causar confusión, una solución de problemas ineficiente y, al final, una mala calidad de los datos. Los supervisores deberían dedicar tiempo a redactar mensajes de error estandarizados que comuniquen con claridad qué salió mal y dónde debe corregirse la información, por qué importa y cómo resolver el problema.
Relacionamiento con los grupos de interés
Una implementación efectiva de XBRL requiere un relacionamiento amplio con los grupos de interés, tanto a nivel local como internacional. Los supervisores deberían involucrar activamente a actores con amplia experiencia en el reporte digital, incluidas empresas extranjeras que han implementado con éxito XBRL para entidades que reportan en otros países. El relacionamiento con los proveedores de software XBRL, tanto locales como internacionales, aporta conocimiento técnico valioso y asegura que las reglas de validación puedan implementarse en la práctica en distintas plataformas. Estas alianzas ayudan a identificar posibles problemas antes de que afecten a la comunidad de reporte en general.
Los procesos de consulta con la industria son esenciales: el desarrollo colaborativo de las reglas asegura que las verificaciones de validación reflejen la realidad de los negocios y, al mismo tiempo, mantengan los objetivos regulatorios.
Enfoque de implementación por fases
Un enfoque gradual, por fases, para implementar la validación mejora de forma importante la adopción en los sistemas de reporte XBRL. En lugar de intentar una validación completa desde el primer día, los supervisores deberían desarrollar una hoja de ruta estratégica de implementación, alineada con la capacidad de los grupos de interés y la madurez del sistema.
La fase inicial debería centrarse en verificaciones de validación fundamentales, que atiendan los errores críticos de reporte y minimicen la complejidad de implementación. Al empezar con menos reglas de validación, los supervisores aceptan que la calidad inicial de los datos pueda ser menor, pero evitan abrumar a las entidades que reportan con numerosas validaciones complejas que podrían llevar a incumplimientos.
Las pruebas piloto con entidades seleccionadas son una segunda fase esencial, que permite verificar las reglas de validación en condiciones reales antes de un despliegue más amplio. Estas pruebas controladas identifican problemas imprevistos en verificaciones de validación específicas y ayudan a afinar los mensajes de error y los mecanismos de retroalimentación. Lo aprendido durante los programas piloto ayuda a los supervisores a desarrollar materiales de capacitación y apoyo a la implementación más efectivos.
A medida que madura el ecosistema de reporte, los supervisores deberían facilitar la transición de la validación después del envío a la validación antes del envío. Esto representa una evolución crítica en la madurez del reporte, en la que la validación deja de estar impulsada principalmente por el supervisor y pasa a estar incorporada en los procesos propios de las entidades que reportan. Al animar a las entidades que reportan a implementar verificaciones de validación internas robustas, los supervisores ayudan a crear un sistema más eficiente en general. Este enfoque evita escenarios en los que las entidades envían múltiples versiones de los reportes simplemente para identificar errores a través de la puerta de entrada de reportes del supervisor.
La fase final consiste en establecer un marco formal de mejora continua. Unos periodos dedicados de seguimiento y ajuste permiten a los supervisores analizar sistemáticamente los patrones de envío, identificar los errores más frecuentes y afinar las reglas de validación en consecuencia. Este enfoque basado en datos asegura que el marco de validación evolucione para atender los retos reales del reporte y no preocupaciones teóricas, lo que crea un sistema dinámico que se vuelve más efectivo con el tiempo.
Resumen
La validación de datos XBRL es una base crítica para un reporte regulatorio efectivo, pues ayuda a asegurar que la información enviada cumpla los estándares de calidad necesarios para un análisis y una toma de decisiones confiables. La validación técnica dentro de XBRL se apoya en las especificaciones XML y amplía sus capacidades mediante estructuras especializadas de reporte financiero, como restricciones de cardinalidad, tipos de datos financieros, verificaciones de cálculo y validaciones basadas en fórmulas. Estos marcos técnicos permiten una validación sofisticada que puede verificar desde la consistencia numérica básica hasta relaciones complejas entre estados.
Los supervisores cumplen un papel decisivo en este ecosistema: desarrollan marcos de validación completos, establecen umbrales adecuados de severidad de los errores, crean recursos educativos y mantienen mecanismos robustos de retroalimentación. Una implementación exitosa requiere equilibrar la exhaustividad con lo práctico, y una validación completa con la eficiencia del procesamiento. El camino de implementación se beneficia mucho de un enfoque por fases que introduce gradualmente las reglas de validación, anima a las entidades que reportan a validar internamente y mantiene la mejora continua mediante el análisis de los envíos.
El relacionamiento con los grupos de interés crea un ambiente de colaboración que mejora la efectividad de la validación y, a la vez, reduce las barreras de implementación. Al eliminar las ambigüedades en las reglas de validación, establecer una documentación clara y construir una infraestructura de soporte técnico adecuada, los supervisores pueden crear entornos de reporte que produzcan de manera constante datos confiables y de alta calidad, al tiempo que minimizan la carga de cumplimiento.
El camino de la validación es una responsabilidad compartida entre los supervisores y las entidades que reportan, y ambas partes contribuyen a la calidad de los datos durante todo el ciclo de vida de la información. Al aplicar buenas prácticas en el diseño y el despliegue de la validación, los supervisores pueden mejorar de forma importante la confiabilidad de la información reportada y, en últimas, la efectividad regulatoria, y apoyar una mejor toma de decisiones en todo el ecosistema financiero.
Texto original en inglés: https://playbook.xbrl.org/