Inicio › Capítulos › Capítulo 4 · El ecosistema de reporte XBRL
4.1–4.2 · Cómo involucrar y apoyar a las entidades que reportan
25 min de lectura
Juan Carlos Rodríguez R. participó en la elaboración del contenido original de esta sección como desarrollador de contenido de XBRL International. La versión final en inglés es la publicada por XBRL International.
4 · El ecosistema de reporte XBRL
4.1 · Visión general
Para que la implementación del reporte XBRL tenga éxito se requiere la participación activa y el apoyo de grupos de interés clave, entre ellos las entidades que reportan y los proveedores de software. Una comunicación efectiva, la capacitación y la asignación de recursos son fundamentales para ayudar a las entidades que reportan a entender los requerimientos y los beneficios de cumplir con XBRL. Del mismo modo, darles a los proveedores de software la orientación y los entornos de prueba necesarios ayuda a asegurar una integración fluida y el cumplimiento de las reglas de reporte (filing rules). Para las entidades empresariales más pequeñas es esencial desarrollar soluciones prácticas y de bajo costo que minimicen la carga de cumplimiento sin sacrificar la exactitud ni la integridad de los datos. Esta sección explora las mejores prácticas para involucrar a los grupos de interés, ganar el apoyo de los auditores y los proveedores, y diseñar enfoques a la medida de las entidades más pequeñas que faciliten un reporte XBRL efectivo.
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Desarrollar programas de capacitación y estrategias de comunicación que ayuden a las entidades a entender los requerimientos y los beneficios del reporte XBRL.
- Comprender la importancia de los entornos de prueba y de los conjuntos de pruebas de conformidad (conformance suites) para asegurar que el software cumpla las reglas de reporte XBRL.
- Explorar estrategias para reducir la carga de reporte de las entidades empresariales más pequeñas.
- Comprender el papel de los auditores para asegurar la calidad, la confiabilidad y el cumplimiento de los datos.
- Desarrollar estrategias de colaboración con los auditores y los gremios para apoyar una adopción exitosa de XBRL.
- Evaluar la importancia estratégica de la interoperabilidad regulatoria y aplicar marcos prácticos para medirla y mejorarla.
4.2 · Cómo involucrar y apoyar a las entidades que reportan
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Explicar el papel de las entidades que reportan en el ecosistema XBRL y cómo su participación contribuye al cumplimiento regulatorio y a la calidad de los datos.
- Reconocer las estrategias clave para relacionarse de manera efectiva con las entidades que reportan.
- Identificar los tipos de recursos que se pueden ofrecer para apoyar a las entidades que reportan.
- Identificar canales de comunicación que mantengan un flujo de información entre los supervisores y las entidades que reportan.
- Aclarar la importancia de los mecanismos de retroalimentación.
- Manejar situaciones especiales y retos técnicos para mantener el cumplimiento.
- Generar confianza con las entidades que reportan para mejorar las prácticas de reporte.
Introducción
Las entidades que reportan son esenciales para el éxito del ecosistema XBRL, pues son las fuentes primarias de los datos que los supervisores necesitan para la supervisión y el análisis. Su participación es crucial para el cumplimiento y para una toma de decisiones informada. Como el universo de entidades que reportan es muy variado —desde grandes corporaciones con abundantes recursos hasta empresas pequeñas con capacidades limitadas—, es vital implementar una estrategia integral para relacionarse con ellas de manera efectiva.
Un relacionamiento efectivo no se limita a asegurar el cumplimiento. También implica crear conciencia, ofrecer recursos a la medida, mantener una comunicación abierta y brindar apoyo oportuno durante todo el proceso de reporte. Estos componentes son esenciales para crear un ambiente de colaboración en el que las entidades que reportan se sientan capaces y motivadas para cumplir sus obligaciones de reporte con exactitud y eficiencia. Al abordar de forma proactiva los posibles retos, los supervisores pueden facilitar la transición al reporte basado en XBRL y mejorar la calidad, la consistencia y el cumplimiento de los datos.
Los apartados siguientes describen estrategias clave para involucrar y apoyar a las entidades que reportan. Se centran en crear conciencia, entregar recursos valiosos, mantener una comunicación directa, implementar mecanismos de retroalimentación y ofrecer apoyo focalizado durante todo el proceso de reporte. Estas estrategias buscan generar confianza y mejorar las prácticas de reporte y, en últimas, aumentar la eficiencia del ecosistema de reporte XBRL.
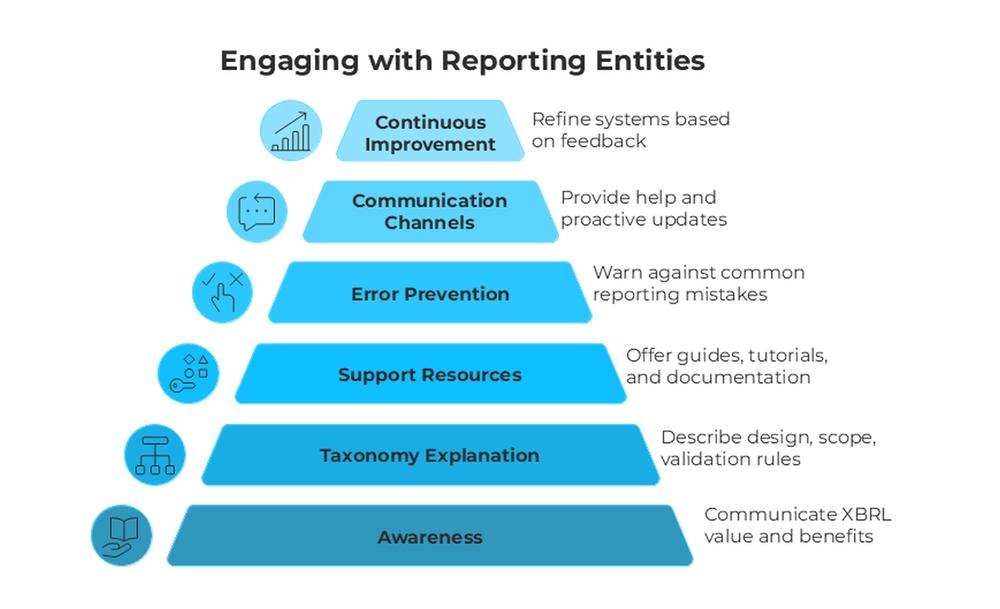
Crear conciencia
Uno de los primeros pasos para involucrar a las entidades que reportan es asegurarse de que sepan qué es XBRL, por qué es importante y cómo afecta sus obligaciones de reporte. Muchas entidades, en especial las más pequeñas o las que tienen una capacidad técnica limitada, pueden ver el reporte digital como una carga a menos que perciban con claridad sus beneficios. Por eso, los esfuerzos de sensibilización deben empezar temprano y mantenerse durante todo el ciclo de vida del reporte. Para crear conciencia desde el principio, los supervisores deben promover activamente la información por los canales de comunicación existentes. Esto puede incluir organizar seminarios web (webinars) introductorios, enviar orientaciones y boletines escritos en lenguaje sencillo, trabajar con distintas organizaciones profesionales de contadores y llegar a los gremios mediante giras de presentación (roadshows) focalizadas.
Una comunicación clara, accesible y en el momento estratégico ayuda a crear un entendimiento común de los objetivos y del funcionamiento del reporte basado en XBRL. Los supervisores deben presentar no solo los requerimientos técnicos, sino también el valor más amplio de los datos estructurados, destacando cómo el reporte digital mejora la calidad de los datos, reduce los errores manuales y aumenta la transparencia para todos los grupos de interés.
Mostrarles a las entidades los beneficios de XBRL
Muchas entidades que reportan conocen XBRL inicialmente como un requerimiento regulatorio. Sin embargo, es importante presentar XBRL no solo como una obligación técnica, sino como una herramienta transformadora que genera beneficios medibles en todo el ecosistema de reporte: para los supervisores, para los usuarios de los datos y para los preparadores de la información por igual.
Para lograr una participación más sólida y un mejor cumplimiento, hay que ayudar a las entidades que reportan a entender que XBRL es un estándar internacional abierto, diseñado para que los datos empresariales sean legibles por máquinas, coherentes y comparables. Al reemplazar el envío manual y no estructurado de datos, a menudo propenso al error humano, por reportes digitales estructurados que pueden validarse y analizarse automáticamente, XBRL les permite a las entidades agilizar sus procesos internos, mejorar la calidad de sus datos y adoptar prácticas de reporte más eficientes.
Los siguientes son beneficios directos que los preparadores pueden obtener al usar XBRL. Conviene destacarlos activamente ante las entidades para crear conciencia y fomentar la adopción.
- Mejor calidad de los datos: las reglas de validación automática detectan inconsistencias u omisiones antes de la presentación, lo que ayuda a reducir errores y rechazos.
- Mayor consistencia interna: como se usan los mismos elementos de datos en todos los reportes, las organizaciones pueden asegurar la alineación entre distintos reportes y periodos de reporte.
- Mejores capacidades de monitoreo: los datos digitales de alta calidad abren oportunidades para monitorear con más efectividad el desempeño de la empresa y compararlo con el de sus pares del sector (benchmarking).
- Eficiencia en tiempo y costos: ya sea con herramientas básicas o con sistemas más avanzados, XBRL ayuda a reducir el esfuerzo de preparar los reportes. Los formatos estructurados y las reglas de validación guían a los preparadores durante el proceso y minimizan la necesidad de digitar datos de forma manual y repetitiva. Las entidades con más recursos pueden automatizar partes de su reporte, mientras que las demás también se benefician de estructuras estandarizadas que reducen la confusión y los reprocesos.
- Menos idas y vueltas con el supervisor: los reportes XBRL bien validados reducen la necesidad de aclaraciones, correcciones y requerimientos de seguimiento.
- Mejor comprensión de lo que espera el supervisor: la taxonomía sirve como guía, pues describe explícitamente qué se espera, cómo está estructurado y cómo se relacionan los distintos elementos.
Además de un cumplimiento más fácil y eficiente, los procesos de reporte digital de alta calidad también les dan a las empresas oportunidades importantes de sacar más provecho de sus propios datos. Esto puede incluir un monitoreo más efectivo del desempeño de la empresa a lo largo del tiempo, así como la comparación con sus pares del sector.
Además de estas ventajas operativas, la adopción de XBRL puede ofrecer beneficios más amplios que mejoran la forma en que el mercado percibe y evalúa a las entidades que reportan, en particular a las más pequeñas. Al reducir la asimetría de información y facilitar el acceso a los datos, XBRL aumenta la visibilidad y la comparabilidad, lo que puede ayudar a las entidades a ganarse la confianza de inversionistas, prestamistas y posibles socios. Los datos estructurados y legibles por máquinas posicionan a los preparadores como entidades transparentes y gestionadas profesionalmente, lo que mejora su reputación y les abre las puertas a plataformas digitales que dependen del reporte estandarizado y, en últimas, a mayores oportunidades de financiación y de contratación.
En definitiva, estos beneficios más amplios ayudan a nivelar la cancha, permitiendo que las entidades más pequeñas compitan con más efectividad, fortalezcan su presencia en el mercado y accedan a oportunidades que de otro modo estarían fuera de su alcance.
Presentar las taxonomías pertinentes
Una vez que las entidades que reportan entienden el valor de XBRL, se les debe presentar la taxonomía o las taxonomías pertinentes. Las taxonomías son la base del reporte digital: aportan la estructura estandarizada que define qué información debe reportarse y cómo.
En lugar de presentar la taxonomía como un documento puramente técnico, conviene presentarla como una herramienta práctica. Bien explicada, una taxonomía funciona como un mapa de referencia que guía a los preparadores para cumplir sus obligaciones de reporte de manera correcta y coherente.
Se debe informar a las entidades sobre las siguientes características clave de la taxonomía, para ayudarles a entender su estructura y aplicarla de manera efectiva:
- Alcance y propósito: ¿qué tipo de información cubre la taxonomía (por ejemplo, financiera, prudencial, de sostenibilidad)? ¿Quién está obligado a usarla?
- Puntos de entrada o módulos de reporte: ¿cómo está estructurada la taxonomía (por ejemplo, por sector, tamaño o tipo de reporte)? ¿Hay distintos módulos o perfiles de presentación?
- Frecuencia y plazos: ¿con qué frecuencia deben presentarse los reportes con esta taxonomía? ¿Hay plazos distintos para los distintos módulos?
- Conceptos e información a revelar (divulgación) específicos: destacar ejemplos de conceptos centrales (por ejemplo, «Total de activos», «Utilidad neta») y cualquier información a revelar propia del sector.
- Idiomas disponibles y orientación: ¿en qué idiomas están las etiquetas y la documentación de la taxonomía? ¿Hay orientación complementaria o un manual del preparador?
- Versionamiento y mantenimiento: ¿con qué frecuencia se actualiza la taxonomía? ¿Hay historiales de versiones o registros de cambios (changelogs) documentados?
Reglas de cumplimiento
Las taxonomías suelen incluir reglas de validación incorporadas, como verificaciones de cálculo o restricciones de consistencia, que ayudan a asegurar que los datos presentados sean lógicamente coherentes y completos. Estas reglas no son arbitrarias: reflejan la lógica regulatoria y a menudo se derivan de principios contables, umbrales legales o expectativas de la supervisión. Por ejemplo, una regla podría exigir que el «Total de activos» sea igual a la suma de sus componentes.
Al identificar los errores antes de la presentación, estas reglas de validación incorporadas ayudan a los preparadores a evitar incumplimientos y reducen la necesidad de correcciones dispendiosas después de presentar el reporte. Además, a menudo vienen incorporadas en el software XBRL y se aplican de manera continua durante la preparación del reporte, lo que ayuda a las entidades que reportan a evitar errores desde el principio. Las verificaciones de validación mejoran la eficiencia tanto para las entidades que reportan como para los supervisores, pues aseguran que los datos recibidos sean más exactos y más fáciles de analizar.
El incumplimiento de las reglas de validación puede generar advertencias o bloquear por completo la presentación, según la gravedad del problema. Es importante que los preparadores entiendan cómo se comportan los distintos tipos de reglas, para que puedan priorizar las correcciones y evitar demoras innecesarias.
Las reglas de validación también pueden cambiar. Cuando se actualiza una taxonomía, las reglas pueden revisarse o ampliarse. Por lo tanto, los preparadores deben tener presente que las taxonomías son dinámicas y, cuando sea necesario, asegurarse de que su software de reporte use la versión más reciente de la taxonomía, para cumplir con los requerimientos vigentes.
Estos aspectos de las reglas de validación —su propósito, sus tipos, sus implicaciones para el cumplimiento y sus posibles actualizaciones— deben comunicarse con claridad a los preparadores, para que puedan usar la taxonomía de manera efectiva y evitar los errores más comunes.
Cómo generar reportes XBRL
Generar un reporte XBRL puede parecer extraño al principio, pero el proceso se vuelve manejable con una orientación clara y las herramientas adecuadas. El objetivo es convertir la información empresarial o regulatoria en un formato digital estructurado que se ajuste a la taxonomía que suministra el supervisor.
Aunque los detalles técnicos los manejan las herramientas o los sistemas de reporte, los preparadores deben entender los pasos generales:
- Revisar los requerimientos de reporte: entender qué información debe reportarse y el periodo de reporte aplicable.
- Usar las herramientas o plantillas disponibles: ya sea mediante software comercial o con plantillas suministradas por el supervisor, la mayoría de las herramientas están diseñadas para guiar a los usuarios en la creación de reportes XBRL sin necesidad de conocimientos técnicos profundos.
- Ingresar o mapear los datos: la información pertinente —como cifras, fechas o clasificaciones— se ingresa o se vincula a categorías predefinidas con base en la taxonomía.
- Validar el reporte: antes de la presentación, el reporte se verifica automáticamente para asegurar que esté completo y que cumpla los formatos y las reglas lógicas esperados. La mayoría de las herramientas señalan cualquier problema y sugieren correcciones.
- Preparar la presentación: una vez validado, el archivo queda listo para presentarse por la plataforma que designe el supervisor, junto con cualquier información adicional que exija el proceso.
En todo este proceso, no se espera que los preparadores construyan los reportes desde cero. Su papel es asegurar que la información sea exacta, completa y acorde con la orientación de reporte. Con un apoyo adecuado, generar reportes XBRL puede convertirse en una tarea rutinaria y sencilla.
Mientras los preparadores se concentran en la calidad de la información que entregan, los supervisores son responsables de crear un entorno favorable para la adopción de XBRL. Esto incluye apoyar la disponibilidad de herramientas, ya sea directamente o mediante el desarrollo del ecosistema, y asegurar que el proceso sea viable para todo tipo de entidades, sin importar su tamaño o su capacidad técnica.
Lea más sobre cómo ayudar a las entidades pequeñas que reportan en esta sección.
Lea más sobre cómo desarrollar un ecosistema de proveedores de software en esta sección.
Errores comunes y cómo prevenirlos
Pueden ocurrir errores durante la preparación de cualquier reporte, sobre todo en la transición a un formato nuevo. Sin embargo, la mayoría de los errores en XBRL son fáciles de prevenir una vez que los preparadores saben a qué prestar atención y cómo usar con efectividad las herramientas disponibles.
En lugar de tratar los errores como fallas técnicas, conviene verlos como oportunidades para fortalecer los procesos internos de reporte y lograr una mayor alineación con lo que espera el supervisor.
Algunos de los problemas más frecuentes son:
- Datos faltantes o incompletos: a veces se omite por accidente información requerida o se deja en blanco. Esto suele ocurrir cuando se pasan por alto o se malinterpretan campos obligatorios. Una revisión cuidadosa antes de la presentación ayuda a detectar estas omisiones.
- Periodos de reporte o datos de la entidad incorrectos: un reporte puede referirse por error a un periodo equivocado o no identificar con claridad a la entidad que reporta. Revisar esta información desde temprano puede evitar demoras.
- Uso de una versión desactualizada de la taxonomía: presentar un reporte que se refiere a una versión anterior de la taxonomía puede causar incompatibilidades. Es importante verificar siempre que se haya seleccionado la versión correcta al generar el reporte.
- Advertencias de validación ignoradas o mal entendidas: es esencial entender qué significan las advertencias y los mensajes de error, y cuándo deben corregirse.
Publicar una guía fácil de usar que explique los mensajes comunes, su significado y las acciones sugeridas puede ayudar a los preparadores a manejar las validaciones con más confianza. Siempre que sea posible, las herramientas deben mostrar los mensajes en lenguaje sencillo y enlazarlos con la documentación pertinente. Aun así, incluso con preparación y herramientas, pueden ocurrir errores, sobre todo en las primeras etapas de la adopción. Para apoyar la mejora continua, los supervisores deben monitorear activamente los reportes presentados, recopilar estadísticas anonimizadas de errores y actualizar con regularidad sus materiales de orientación. Destacar los problemas nuevos o frecuentes mediante boletines, preguntas frecuentes o sesiones de capacitación ayuda a evitar que se repitan y fortalece la calidad general del reporte.
Al tratar los errores como oportunidades de aprendizaje y ofrecer un apoyo práctico y bien focalizado, los supervisores pueden fomentar un ambiente constructivo en el que tanto los preparadores nuevos como los experimentados se sientan capaces de mejorar con el tiempo.
Ofrecer recursos de apoyo
Una vez que las entidades conocen sus obligaciones de reporte y el papel de XBRL, su capacidad de cumplir de manera efectiva depende de la calidad y la accesibilidad de los recursos disponibles. Entregar los materiales adecuados en el momento adecuado suaviza la curva de aprendizaje de los preparadores y, al mismo tiempo, ayuda a generar confianza en el proceso.
Además de apoyar el «cómo», los materiales deben reforzar brevemente por qué se solicita la información y cómo se relaciona con los objetivos regulatorios más amplios. Esto ayuda a los preparadores a valorar el propósito del reporte estructurado y fomenta una mayor participación.
Los recursos de apoyo deben organizarse y presentarse de acuerdo con las necesidades y el nivel de experiencia de los distintos preparadores, ya sea que estén empezando con el reporte digital o que ya conozcan lo básico.
Guías de la taxonomía
Para usar una taxonomía de manera efectiva, los preparadores necesitan una documentación clara que traduzca los elementos técnicos en instrucciones prácticas. Entre las guías útiles están:
- Guía del preparador: un documento escrito para usuarios no técnicos que explica cómo leer y aplicar la taxonomía en situaciones reales de reporte. Por lo general incluye instrucciones de presentación, conceptos clave y preguntas comunes.
- Visión general de la arquitectura de la taxonomía: un documento más técnico que describe la estructura de la taxonomía, incluidos sus módulos, sus jerarquías y la forma en que los distintos puntos de entrada se relacionan con los alcances del reporte.
- Reportes XBRL de ejemplo: ejemplos bien formados de reportes diligenciados (en formato XBRL real o en versiones renderizadas), que muestran cómo se reportan los hechos típicos y cómo se aplican las validaciones.
Videos tutoriales
Los videos tutoriales cortos son una de las herramientas más efectivas para lograr participación, en especial entre quienes aprenden de forma visual o usan el sistema por primera vez. Los videos pueden mostrar:
- Cómo explorar la taxonomía al preparar los reportes: orientación sobre cómo identificar los conceptos pertinentes, moverse por la estructura de la taxonomía, entender las reglas de validación incorporadas y reconocer los errores de reporte más comunes.
- Cómo usar la plataforma de presentación del supervisor: un recorrido por pasos como cargar un reporte, revisar los mensajes de validación, hacer correcciones y confirmar que la presentación fue exitosa.
Estos videos deben ser concisos, enfocados y estar disponibles a demanda en un centro de recursos central.
Situaciones excepcionales de reporte
No todas las entidades que reportan seguirán siempre un camino estándar. En ocasiones hay situaciones que requieren instrucciones específicas para que las obligaciones de reporte puedan cumplirse de manera adecuada. Estas situaciones también son oportunidades valiosas para generar confianza y participación, sobre todo cuando las entidades se sienten apoyadas en circunstancias fuera de lo rutinario.
Los siguientes son ejemplos de situaciones que pueden presentarse y que podría ser útil considerar al diseñar los materiales de apoyo. Puede que no apliquen en todas las jurisdicciones o taxonomías, y no constituyen una lista exhaustiva. Se recomienda a los supervisores identificar las situaciones excepcionales pertinentes en su entorno y abordarlas de forma proactiva como parte de su estrategia de relacionamiento.
- Presentar correcciones después de la presentación o reportar después del plazo establecido.
- Presentar reportes sin actividad o de entidades inactivas cuando no hubo operaciones durante el periodo de reporte.
- Enfrentar problemas técnicos durante la presentación (por ejemplo, caídas del sistema o archivos dañados).
- Pasar de una versión de la taxonomía a otra durante un ciclo de reporte en curso.
Documentar con claridad cómo atender estos casos, ya sea en una orientación específica o en las preguntas frecuentes (ver más adelante), puede reducir la incertidumbre, mejorar la solución oportuna y demostrar un entorno regulatorio receptivo y de apoyo.
Canales de comunicación
Una comunicación abierta y receptiva es esencial para generar confianza con las entidades que reportan. Refuerza la idea de que el supervisor no se limita a hacer cumplir las reglas, sino que apoya activamente el cumplimiento y la colaboración. Establecer canales de comunicación permanentes y accesibles también reduce la incertidumbre y evita que los problemas pequeños escalen hasta convertirse en problemas sistémicos.
Atención de las consultas de los preparadores
Las entidades que reportan deben contar con vías claras y confiables para enviar preguntas, recibir asistencia y compartir retroalimentación. Estos mecanismos deben ser visibles, fáciles de usar y monitorearse de manera constante. Entre los canales comunes están:
- Buzones centralizados de correo electrónico de soporte: administrados por equipos dedicados a recibir y responder las consultas.
- Líneas telefónicas de soporte: disponibles en horario laboral para casos urgentes o complejos.
- Chats en línea especializados o sistemas de tiquetes: ofrecen tiempos de respuesta más rápidos y facilitan el seguimiento de conversaciones anteriores.
- Encuestas y formularios de retroalimentación: se usan periódicamente para conocer la experiencia de los usuarios y los aspectos por mejorar.
Informar los tiempos estimados de respuesta y publicar un protocolo básico sobre cómo se atienden las consultas puede aumentar la confianza en el sistema.
Comunicaciones proactivas del supervisor
La comunicación no debe limitarse a responder consultas. Los supervisores también deben enviar a las entidades que reportan información oportuna y focalizada para evitar confusiones y reforzar los hitos clave. Los temas pueden incluir:
- Próximos plazos de reporte y ventanas de presentación.
- Aclaraciones o cambios en los requerimientos de reporte.
- Anuncios sobre sesiones de capacitación, seminarios web o actualizaciones del sistema.
- Mantenimientos programados del sistema o interrupciones temporales del servicio.
- Notificaciones individuales sobre el estado de los reportes presentados (por ejemplo, aceptado, rechazado, pendiente de revisión).
Idealmente, los mensajes deben enviarse por varios canales, como correo electrónico, alertas en la plataforma y boletines, para asegurar su alcance y visibilidad.
Preguntas frecuentes
Unas preguntas frecuentes bien diseñadas son una de las formas más efectivas y escalables de apoyar a las entidades que reportan. Permiten que los usuarios resuelvan sus dudas por sí mismos, refuerzan una interpretación coherente de la información y reducen el volumen de solicitudes de soporte que requieren atención directa.
Las preguntas frecuentes no deben tratarse como documentos estáticos. Deben evolucionar de manera continua a partir de las preguntas recurrentes que llegan por las mesas de ayuda, las sesiones de capacitación y la retroalimentación directa de los preparadores.
Para aprovecharlas al máximo:
- Organice las preguntas por temas: por ejemplo, agrúpelas en categorías como «Primeros pasos», «Entender la taxonomía», «Uso del sistema de reporte», «Validaciones», «Estado de la presentación» y «Correcciones».
- Dé respuestas claras y concisas: use lenguaje sencillo y evite los detalles técnicos innecesarios, salvo que el tema lo requiera.
- Enriquézcalas con elementos visuales o enlaces: cuando sea útil, incluya capturas de pantalla, videos cortos o enlaces a las guías y a las interfaces del sistema pertinentes.
- Haga que se puedan buscar: las preguntas frecuentes deben ser fáciles de recorrer, idealmente en una interfaz web con filtros o búsqueda por palabras clave.
Temas comunes que conviene incluir:
- Preguntas conceptuales:
- «¿Qué es una taxonomía?»
- «¿Debo reportar si no hubo actividad durante el periodo?»
- Preguntas de procedimiento:
- «¿Cómo confirmo que mi reporte fue recibido?»
- «¿Puedo actualizar un reporte después de presentarlo?»
- Preguntas técnicas:
- «¿Qué significa este error de validación?»
- «¿Cómo selecciono la versión correcta de la taxonomía?»
Una sección de preguntas frecuentes que se actualiza con regularidad y se ajusta a la experiencia del preparador ayuda a resolver problemas críticos. En términos más amplios, genera confianza y favorece una experiencia de reporte más fluida para todos los involucrados.
Incorporar la retroalimentación de los usuarios de los datos
El relacionamiento no termina en la relación entre el preparador y el supervisor. Cada vez más, los usuarios de los datos XBRL, como los analistas, los equipos de supervisión o incluso el público en general, pueden identificar problemas o inconsistencias en los reportes publicados.
Los supervisores pueden establecer procesos internos para:
- Recopilar y analizar esta retroalimentación externa (por ejemplo, «Este tablero muestra errores en el reporte de la Compañía A»).
- Evaluar si el problema se debe a un error del preparador, a una mala interpretación de la taxonomía o al comportamiento del sistema.
- Responderle al preparador cuando corresponda, con orientación sobre cómo mejorar los reportes futuros o, si es necesario, corregir reportes anteriores.
Al actuar como puente entre los preparadores y los usuarios de los datos, el supervisor ayuda a que el ecosistema XBRL funcione a la vez como herramienta de recolección de datos y como fuente confiable de valor público.
Retroalimentación y mejoras del sistema
Una de las formas más efectivas de fortalecer un sistema de reporte XBRL es escuchar a quienes lo usan. Las entidades que reportan interactúan directamente con las taxonomías, las plataformas y las reglas de validación, a menudo bajo la presión de cumplir los plazos. Sus experiencias, preguntas y sugerencias pueden revelar oportunidades de mejora que no siempre se ven desde la perspectiva de la supervisión.
Crear mecanismos para recopilar la retroalimentación y actuar en consecuencia no solo mejora la calidad técnica, sino que envía una señal clara de que el supervisor valora la participación y está comprometido con hacer el sistema más usable y eficiente para todas las partes.
Mejora continua a partir de la experiencia real
Cada ciclo de reporte deja aprendizajes. Al analizar los reportes presentados, los patrones de error comunes y las consultas de soporte recurrentes, los supervisores pueden:
- Detectar conceptos que con frecuencia se malinterpretan o se usan mal.
- Identificar reglas de validación que pueden ser demasiado estrictas o no estar suficientemente explicadas.
- Reconocer vacíos en la documentación o instrucciones ambiguas.
- Entender los obstáculos prácticos que enfrentan preparadores con distintos niveles de capacidad.
Estas observaciones deben documentarse y usarse como insumo para futuras actualizaciones de la taxonomía, de las guías de reporte o del comportamiento del sistema.
Canales formales de retroalimentación
Más allá de la observación pasiva, es importante recopilar activamente la retroalimentación de las entidades que reportan y de los usuarios internos del sistema. Esto puede hacerse mediante:
- Encuestas posteriores al reporte que pregunten a los preparadores por su experiencia.
- Formularios de retroalimentación integrados en la plataforma de reporte.
- Grupos focales o sesiones de trabajo con preparadores seleccionados.
- Canales para que los proveedores de software informen problemas de integración o hagan sugerencias.
Involucrar tanto a entidades grandes como pequeñas asegura que las mejoras reflejen la diversidad de los usuarios.
Ajustar la documentación y el comportamiento del sistema
La retroalimentación debe traducirse en cambios visibles. Las mejoras pueden incluir:
- Aclarar cómo reportar ciertos conceptos o usar dimensiones específicas.
- Ajustar las reglas de validación para evitar errores de bloqueo innecesarios.
- Actualizar las preguntas frecuentes o las guías con ejemplos más claros.
- Mejorar la interfaz de usuario o los flujos de trabajo del sistema de reporte.
Compartir un resumen de los cambios hechos en respuesta a la retroalimentación genera confianza y fomenta una mayor colaboración. También refuerza el mensaje de que el sistema de reporte no es estático, sino que evoluciona según las necesidades reales de los usuarios.
Apoyo a las entidades que reportan en las etapas clave
El relacionamiento es más efectivo cuando se programa para responder a las necesidades del preparador. En lugar de ofrecer apoyo solo cuando surgen problemas, los supervisores pueden brindar asistencia focalizada en momentos específicos del ciclo de reporte. Estas etapas clave son oportunidades para aclarar lo que se espera, prevenir errores y reforzar la confianza en el proceso.
Al publicar nuevas taxonomías o versiones
Introducir una taxonomía nueva, o actualizar una existente, es un momento crítico del ciclo de reporte. Los preparadores necesitan tiempo y orientación para entender los cambios y ajustar en consecuencia sus procesos internos o sus herramientas.
El apoyo en esta etapa puede incluir:
- Notas de versión (release notes) claras que resuman qué cambió y por qué.
- Seminarios web o recorridos guiados que expliquen las actualizaciones en lenguaje sencillo.
- Acceso anticipado a la documentación y a archivos de ejemplo.
- Comunicación de la fecha de entrada en vigencia y de si la actualización es opcional u obligatoria.
Antes y durante el periodo de presentación
Cuando se abre la ventana de reporte, los preparadores pueden necesitar recordatorios y asistencia. El apoyo en esta fase ayuda a prevenir errores de última hora y promueve el cumplimiento oportuno.
Entre las acciones recomendadas están:
- Enviar recordatorios de los plazos e instrucciones de presentación.
- Publicar listas de verificación o guías de inicio rápido.
- Ampliar el horario de la mesa de ayuda a medida que se acerca el plazo.
- Monitorear el desempeño del sistema y comunicar en tiempo real cualquier problema técnico.
Después de la presentación: confirmación y cierre
Una vez presentado un reporte, los preparadores valoran tener claridad sobre si cumplieron sus obligaciones y qué sigue.
El apoyo en esta etapa puede incluir:
- Confirmación inmediata de la presentación exitosa y del estado de la validación.
- Notificaciones de aceptación, de rechazo o de que se requiere un seguimiento.
- Orientación sobre cómo corregir o volver a presentar el reporte si es necesario.
- Información sobre cuándo se hace público el reporte (si aplica) o cuándo puede haber más interacción.
Dar este tipo de cierre les da tranquilidad a los preparadores de que cumplieron correctamente sus responsabilidades y reduce las consultas innecesarias después del plazo.
Resumen
Involucrar y apoyar a las entidades que reportan es una inversión estratégica en el éxito de largo plazo del ecosistema XBRL. Cuando los preparadores entienden el valor del reporte digital, se sienten apoyados durante todo el proceso y reciben una orientación clara y oportuna, es más probable que produzcan datos exactos, oportunos y de alta calidad.
Una comunidad de preparadores con buen apoyo conduce a un reporte más confiable, a una supervisión más fluida y a una mayor confianza del público en la información revelada. Los supervisores que priorizan el relacionamiento no solo ayudan a las entidades a cumplir: construyen una cultura de responsabilidad compartida y de mejora continua.
Texto original en inglés: https://playbook.xbrl.org/