Inicio › Capítulos › Capítulo 2 · Introducción a XBRL
2.5 · Qué es XBRL
30 min de lectura
Juan Carlos Rodríguez R. participó en la elaboración del contenido original de una parte de esta sección (tipos de datos que se pueden recopilar en XBRL) como desarrollador de contenido de XBRL International. La versión final en inglés es la publicada por XBRL International.
2.5 · Qué es XBRL
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Comprender el propósito de XBRL en el reporte empresarial digital y en el intercambio de datos.
- Identificar los componentes centrales de XBRL: especificaciones, taxonomías y reportes.
- Describir las definiciones de conceptos y las relaciones dentro de las taxonomías XBRL.
- Comprender cómo se relacionan los reportes XBRL con las taxonomías.
- Reconocer cómo XBRL apoya la automatización, la validación y la integración con otras tecnologías digitales.
Introducción
En un mundo cada vez más orientado por los datos, un intercambio de datos eficiente, estandarizado y transparente es más crucial que nunca. La evolución de la información a revelar (divulgación) en formato digital y de los métodos de reporte estructurado ofrece una forma de atender esa necesidad, y transforma la manera en que las empresas, los supervisores y los grupos de interés acceden a la información y la usan. Esta sección presenta el panorama del intercambio de datos y de la estandarización, con énfasis en el papel central de XBRL para agilizar los procesos de reporte regulatorio. Al comprender los fundamentos de XBRL y el impacto de la divulgación digital, los lectores entenderán cómo los datos estructurados pueden favorecer el cumplimiento, aumentar la transparencia y apoyar decisiones informadas. Esto es especialmente importante en la naciente era de la IA, en la que los datos estructurados hacen posibles la automatización y la analítica avanzada.
¿Qué es XBRL?
eXtensible Business Reporting Language (XBRL, lenguaje extensible de reporte empresarial) es una familia de especificaciones que se usa para el reporte empresarial digital. Permite a las organizaciones estandarizar sus reportes empresariales en un formato legible por computador y, al mismo tiempo, facilita su acceso a los lectores humanos. Una ventaja clave de XBRL es su carácter democrático. Como es gratuito, XBRL permite que tanto los receptores como los preparadores de la información, sin importar su tamaño o sector, adopten prácticas de reporte estandarizadas sin pagar licencias. Desde pequeñas empresas hasta corporaciones multinacionales, y desde supervisores y reguladores locales o nacionales hasta organismos emisores de normas de alcance mundial, XBRL ofrece un enfoque flexible y consistente del reporte digital, apto para casi cualquier necesidad.
Para entender el propósito y el funcionamiento de eXtensible Business Reporting Language, conviene considerar cada parte de su nombre:
Como lenguaje (Language), XBRL permite la comunicación entre quienes recolectan y quienes preparan los reportes empresariales, porque codifica la información de una forma que entienden tanto las personas como los computadores.
El enfoque en el reporte empresarial (Business Reporting) define el dominio principal de XBRL. Se especializa en manejar datos financieros y económicos agregados, como estados financieros, reportes regulatorios e informes de supervisión, incluidos los datos de sostenibilidad, entre otros. A diferencia de otros formatos de comunicación empresarial que manejan transacciones operativas (como las facturas), XBRL está diseñado específicamente para reportes empresariales completos, que ofrecen una visión amplia de las actividades y del desempeño de una organización.
El carácter extensible (eXtensible) de XBRL es una de sus características más poderosas. Esta extensibilidad permite adaptar el estándar a las necesidades de receptores y preparadores. Gracias a este diseño, XBRL puede soportar tanto los requerimientos estandarizados de reporte regulatorio como necesidades empresariales más especializadas, lo que lo convierte en una herramienta versátil para el reporte empresarial digital en diversos sectores y marcos regulatorios.
Especificaciones técnicas
En términos prácticos, las especificaciones técnicas de XBRL funcionan como un alfabeto y una gramática universales para el reporte digital. Estas especificaciones definen un conjunto consistente de reglas que rigen cómo se estructura e intercambia la información entre receptores y preparadores. Establecen la base para una comunicación confiable y automatizada en el intercambio digital de datos, y permiten que los sistemas interpreten y procesen la información reportada con exactitud y consistencia.
Taxonomías
Así como las letras y la gramática forman palabras, que a su vez se organizan en diccionarios para comunidades lingüísticas específicas, XBRL usa conceptos de reporte estandarizados que se agrupan en taxonomías. Las taxonomías son diccionarios digitales especializados que desarrollan los receptores de datos —como los reguladores o los organismos emisores de normas— para definir los requerimientos de reporte en áreas como las finanzas, la sostenibilidad y los impuestos. Las taxonomías XBRL sirven como referencias digitales de autoridad que aseguran un reporte consistente bajo un conjunto dado de reglas. En la práctica, cada taxonomía funciona como un reglamento digital completo para su dominio de reporte, ya se trate de estados financieros, métricas ambientales o cualquier otra forma de datos empresariales estructurados.
Reportes XBRL digitales
Así como nuestras bases lingüísticas —alfabeto, gramática, palabras y diccionarios— nos permiten contar una variedad infinita de historias únicas, el marco XBRL, construido sobre especificaciones y taxonomías, permite a las organizaciones crear reportes digitales estandarizados que recogen cualquier aspecto de sus actividades. Por eso, estos reportes pueden cumplir requerimientos de reporte muy diversos en todo el mundo. Los reportes XBRL fluyen sin tropiezos por la cadena de valor de la información: de los preparadores a los receptores, y de allí a los analistas y los inversionistas. La naturaleza estructurada de los datos permite tanto un análisis potente apoyado en software como el desarrollo de modelos de IA de alta calidad, lo que elimina las conjeturas y abre paso a un conocimiento más profundo del negocio.
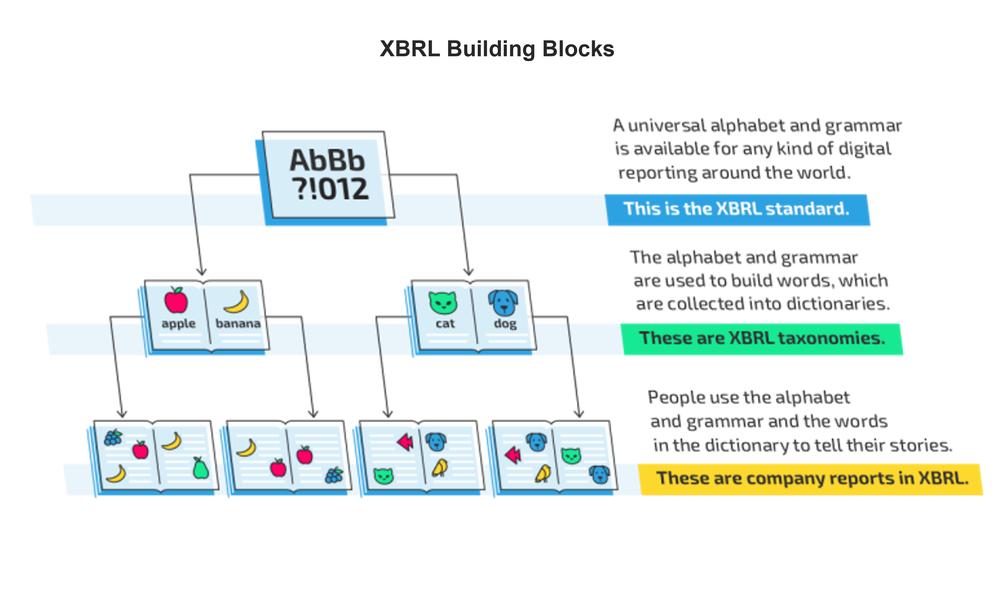
Definición de una taxonomía XBRL
Para ilustrar cómo funciona XBRL en la práctica, considere un escenario típico con dos partes: un receptor de datos, como una entidad del gobierno que impone requerimientos de reporte y recoge los datos, y un preparador, como una empresa obligada a presentar esa información. Cuando el intercambio de información se hace por medios electrónicos, XBRL sirve como el estándar común de comunicación. Ofrece un lenguaje compartido que tanto el receptor como el preparador entienden y usan.
En este punto, ambas partes deben conocer los conceptos fundamentales del estándar XBRL, que define el «alfabeto» y la «gramática» de la comunicación digital. Sin embargo, entender estos principios no basta por sí solo para un intercambio de datos efectivo. Antes de que el proceso pueda avanzar, deben cumplirse ciertos requisitos previos.
En primer lugar, debe existir una taxonomía XBRL que sirva como punto de referencia común para el receptor y el preparador. Esta taxonomía funciona como un diccionario digital que contiene (entre otros componentes) las definiciones de los conceptos de negocio que se van a reportar. Definir un concepto de negocio en XBRL (también llamado elemento) consiste en crear una definición estandarizada de un término de reporte que cualquiera pueda entender y usar de manera consistente.
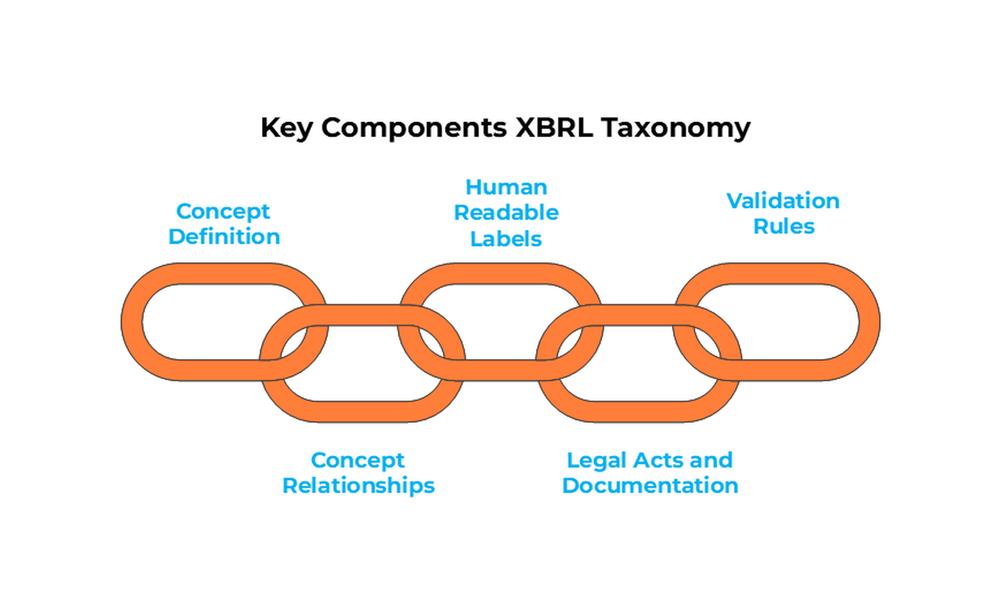
Definición de conceptos
Un principio fundamental sostiene este sistema: cada concepto de negocio debe definirse con independencia de cualquier contexto específico. Por ejemplo, en lugar de crear un concepto como «Activos de la Compañía ABC en 2009», lo correcto es definir simplemente el concepto «Activos». Esta independencia permite reutilizar el concepto y compararlo entre distintos contextos, empresas y periodos.
La definición de un concepto de negocio en XBRL exige especificar varias características clave.
Nombre e identificación
Cada concepto necesita un nombre y un identificador únicos para evitar confusiones. Por ejemplo, aunque los estados financieros pueden referirse a ideas similares con variantes como «activos de corto plazo», «activos corrientes» o «activos, corrientes», XBRL asegura la consistencia al estandarizar el nombre, por ejemplo como «CurrentAssets».
Las convenciones de nombres suelen seguir un estilo conocido como camel case, en el que cada palabra empieza con mayúscula y no se permiten espacios ni caracteres especiales. Esto ayuda a asegurar la claridad y la compatibilidad técnica. Aunque el camel case es muy usado, quienes desarrollan taxonomías pueden adoptar otras convenciones de nombres, como códigos alfanuméricos (por ejemplo, 1.01 para TotalAssets) o abreviaturas (por ejemplo, NI para NetIncome). También se permiten nombres de conceptos en idiomas distintos del inglés y, de hecho, son comunes en taxonomías de diferentes regiones lingüísticas.
Característica temporal
La especificación debe indicar si cada concepto representa una medición en un momento determinado (lo que se denomina «instante», instant) o a lo largo de un periodo (lo que se denomina «duración», duration). Por ejemplo, «Activos» es un concepto de instante, porque refleja un valor en un momento específico, normalmente al cierre de un periodo de reporte. En cambio, «Ingresos» es un concepto de duración, porque se acumula o se calcula a lo largo de un periodo definido.
Tome como ejemplo la taxonomía ESRS, que incluye conceptos con ambas características temporales:
- Ejemplo de instante: «Número total de empleados (personas), al cierre del periodo» (Total number of employees (head count), at end of period).
- Ejemplos de duración: «Reducciones de emisiones de GEI esperadas» y «Reducciones de emisiones de GEI logradas» (Expected GHG emission reductions y Achieved GHG emission reductions).
Naturaleza del saldo
Esta característica es opcional y se usa principalmente en conceptos financieros y contables. Indica si un concepto normalmente se registra en el lado débito o en el lado crédito de los asientos contables. Por ejemplo, los activos normalmente tienen saldo débito, mientras que los pasivos tienen saldo crédito. Especificar esta característica ayuda a asegurar la consistencia en el reporte y en los cálculos.
Para ilustrarlo con un ejemplo práctico: al reportar el «Costo de ventas» en un estado de resultados, conocer su saldo natural ayuda a determinar si debe mostrarse como un número positivo o negativo.
Tipo de dato
La última especificación indica el tipo de dato que contendrá el concepto. La lista siguiente muestra varios tipos predefinidos de uso común, aunque quienes crean taxonomías pueden definir tipos de datos propios de su proyecto cuando lo necesiten:
- MonetaryItemType, para valores en moneda.
- IntegerItemType, para números enteros (por ejemplo, el número de empleados).
- DecimalItemType, para números decimales.
- StringItemType, para texto.
- PureItemType, para porcentajes.
Estas características pueden verse como el ADN de cada concepto de negocio: definen cómo se comporta y cómo puede usarse en el reporte financiero.
Ejemplos de conceptos y sus propiedades
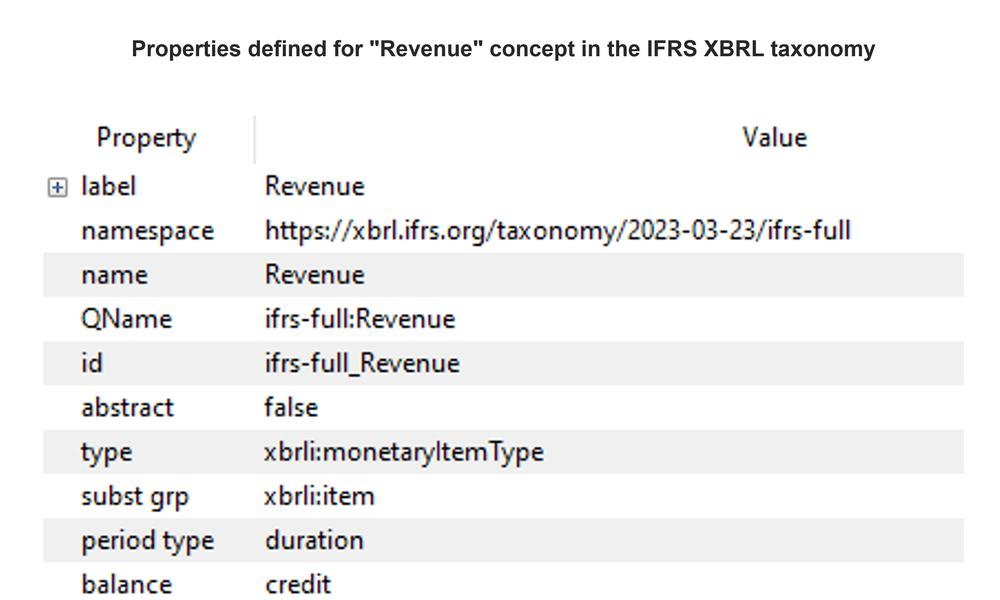
Para hacerlo más concreto, considere el ejemplo de la definición de «Ingresos» (Revenue) como concepto de negocio:
- El nombre sería «Revenue» (siguiendo las reglas de nombres).
- Su característica temporal sería duración (porque se mide a lo largo del tiempo).
- Su naturaleza de saldo sería crédito.
- El tipo de dato sería monetaryItemType (porque representa un monto en moneda).
Entender cómo se definen los conceptos de negocio en XBRL es crucial, porque estas definiciones son la base de un reporte financiero exacto y consistente. Cuando todas las partes usan las mismas definiciones estandarizadas, resulta mucho más fácil comparar y analizar la información financiera entre distintas empresas y periodos.
A continuación se muestra un ejemplo de las propiedades definidas para el concepto «Revenue» en la taxonomía XBRL de las NIIF (IFRS):
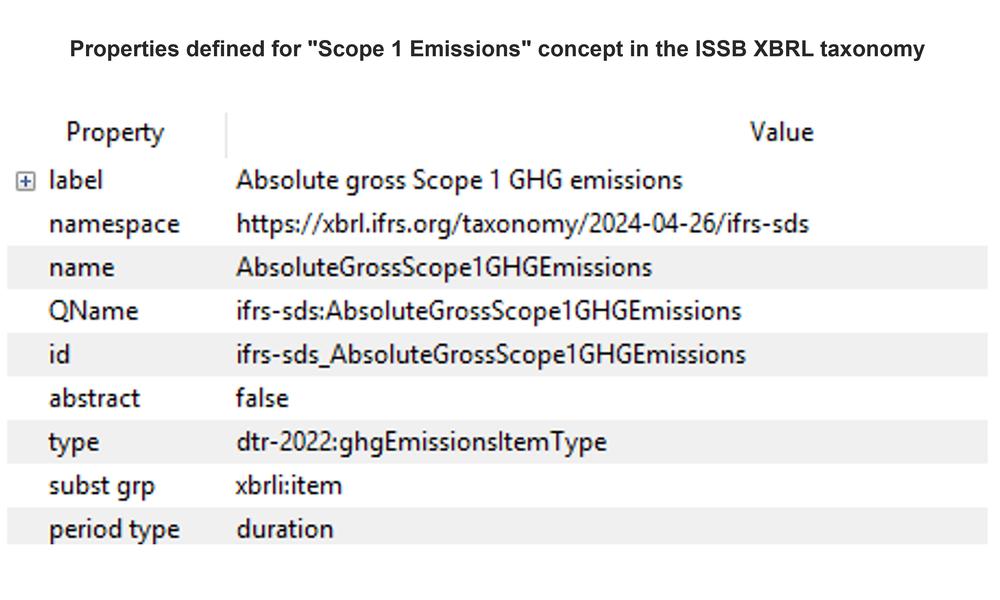
A continuación se muestra un ejemplo de las propiedades definidas para el concepto «Scope 1 Emissions» (emisiones de alcance 1) en la taxonomía XBRL del ISSB:
Relaciones entre conceptos
Como una taxonomía puede contener cientos o miles de conceptos de negocio, recorrer y entender una lista tan grande sería difícil sin formas de agruparlos u organizarlos.
Para resolver este reto, XBRL ofrece componentes de la taxonomía llamados linkbases, que organizan la información seleccionada en jerarquías con sentido. Estas relaciones actúan como un sofisticado sistema de mapeo que ayuda a conectar y organizar la información de negocio de forma estructurada. La estructura de relaciones asegura que los datos de negocio sigan siendo consistentes y comprensibles en distintos reportes y organizaciones.
Hay tres tipos principales de relaciones que definen cómo se vinculan los conceptos de negocio.
Árbol de presentación
El árbol de presentación organiza los conceptos en una jerarquía lógica, similar a la forma en que se ordenan las partidas en los estados financieros. Crea relaciones padre–hijo entre conceptos, de manera muy parecida al esquema de un documento. Por ejemplo, «Activos corrientes» podría mostrarse como elemento hijo del elemento padre «Activos».
- Activos
   - Activos corrientes
   - Activos no corrientes
Esta estructura jerárquica ayuda a visualizar las relaciones entre los elementos financieros de un reporte. Sin embargo, no necesariamente determina cómo verán el reporte los usuarios finales.
Árbol de cálculo
El árbol de cálculo define relaciones matemáticas básicas entre conceptos numéricos. Especifica qué elementos deben sumarse o restarse para validar la exactitud de los valores reportados. Por ejemplo, podría definir que la «Ganancia bruta» es igual a los «Ingresos» menos el «Costo de ventas».
- Ganancia bruta
   + Ingresos
   - Costo de ventas
Estas relaciones permiten la validación automatizada de los datos reportados, aunque se limitan a operaciones aritméticas básicas. Para una lógica más avanzada (como condiciones del tipo si–entonces–si no), se pueden usar las reglas de fórmula XBRL (XBRL formula).
En conjunto, las relaciones de cálculo y las reglas de fórmula funcionan como herramientas de validación que ayudan a verificar que los datos presentados por el preparador sean correctos.
Estructura de definición
La estructura de definición es una herramienta poderosa para organizar los datos de negocio en múltiples dimensiones, lo que hace que la información de negocio compleja sea más fácil de reportar, analizar y comparar.
Considere los ingresos reportados en distintos países. Con la estructura dimensional que ofrece XBRL, una empresa puede reportar no solo una cifra total de ingresos, sino también los ingresos desglosados por cada país en el que opera.
Con estas relaciones, una estructura de definición podría establecer una relación dimensional en la que «Ingresos» es el concepto primario y «País» actúa como dimensión. Los nombres de países específicos (como Egipto, Libia, Túnez, Argelia y Marruecos) funcionan como miembros de dominio. Esta estructura permite reportar las cifras de ingresos por separado para cada país, manteniendo relaciones claras entre ellas.
| Egipto | Argelia | Marruecos | |
|---|---|---|---|
| Ingresos | 1000 | 800 | 1200 |
De forma similar, con una estructura de definición se puede definir una relación dimensional en la que «Consumo de agua» es el concepto primario y «Ubicación» actúa como dimensión. Los nombres de sitios o regiones específicos (como Planta A, Planta B, Sede principal y Bodegas regionales) funcionan como miembros de dominio. Esta estructura permite reportar el uso de agua por separado para cada ubicación, manteniendo relaciones claras en todo el conjunto de datos.
| Planta A | Planta B | Sede principal | |
|---|---|---|---|
| Consumo de agua (kL) | 500 | 750 | 300 |
Etiquetas legibles por personas
Las etiquetas (labels) de XBRL ofrecen un mecanismo sólido para asociar descripciones comprensibles para las personas a los elementos técnicos, sin afectar la integridad estructural de la taxonomía. Como se explicó antes, los conceptos definidos en las taxonomías XBRL no siempre se explican por sí solos, en particular cuando se usan convenciones de nombres alfanuméricas. El mecanismo de etiquetas resuelve esto al vincular varias etiquetas descriptivas a cada concepto de la taxonomía, y así tiende un puente entre los nombres de conceptos legibles por computador y las descripciones fáciles de entender.
Este mecanismo también soporta el reporte multilingüe, porque ofrece etiquetas para los componentes de la taxonomía en varios idiomas. Esto es especialmente valioso en marcos de reporte mundiales como las NIIF, cuya taxonomía estandariza la representación digital de los estados financieros.
Además, las etiquetas se pueden ajustar a distintos contextos mediante roles de etiqueta predefinidos, cada uno adecuado para una necesidad diferente. Por ejemplo:
- periodStartLabel — p. ej., «Patrimonio, saldo inicial».
- periodEndLabel — p. ej., «Patrimonio, saldo final».
- positiveLabel — p. ej., «Ganancia», cuando se reporta un valor positivo para el elemento ProfitLoss.
- negativeLabel — p. ej., «Pérdida», cuando se reporta un valor negativo para el mismo elemento.
Las etiquetas también pueden mejorar la presentación de los reportes mediante roles como:
- terseLabel — una forma abreviada, p. ej., «PP&E» para el elemento «Propiedades, planta y equipo».
- totalLabel — para la representación de sumas, p. ej., «Total activos» para el concepto ifrs-full:Assets.
Más allá de los roles estándar, las etiquetas XBRL también pueden incluir documentación o indicaciones de ubicación. También se pueden crear definiciones de roles personalizadas y únicas para atender necesidades específicas de una organización. Este marco completo de etiquetas asegura que las taxonomías XBRL sigan siendo técnicamente precisas y, a la vez, interpretables por usuarios en distintos contextos e idiomas.
A continuación se muestra un ejemplo de las etiquetas definidas para el concepto «Assets» (Activos):
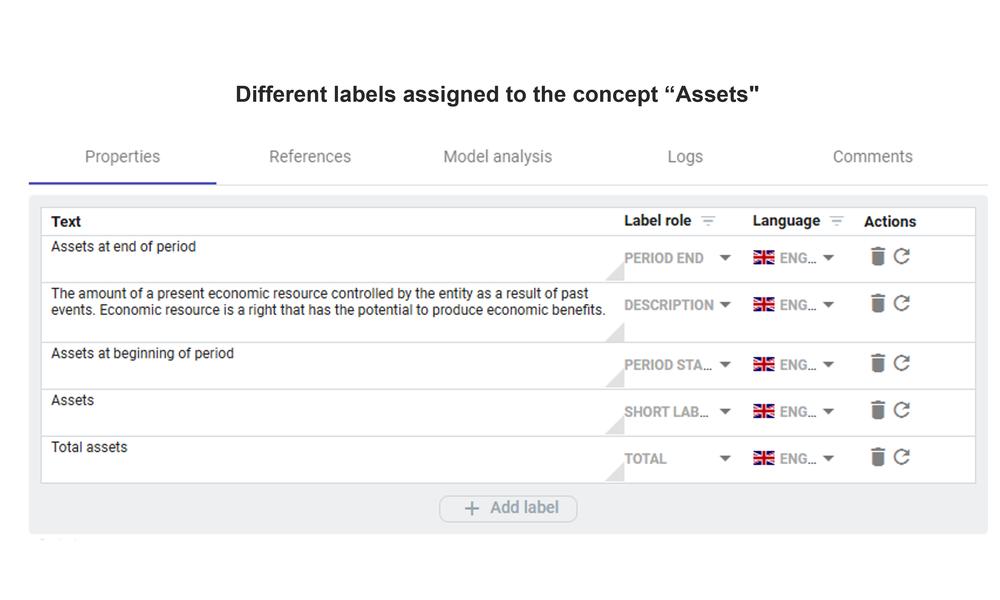
Actos legales y documentación explicativa
El componente de referencias de XBRL vincula los conceptos de negocio con sus fuentes de autoridad en normas contables, regulaciones o documentos legales. En lugar de incluir el texto completo de la regulación, ofrece referencias precisas al lugar donde un concepto se define o se explica formalmente en la documentación oficial.
Por ejemplo, si una empresa reporta «Pasivos por arrendamientos operativos», la referencia podría apuntar a párrafos específicos de la NIIF 16 que describen cómo deben reconocerse y reportarse esos pasivos.
Este sistema de referencias cumple varios propósitos:
- Ayuda a los preparadores a aplicar correctamente las normas contables.
- Permite a los usuarios entender la base regulatoria de las partidas reportadas.
- Ofrece una pista de auditoría, al vincular los datos reportados con las normas de autoridad.
Las referencias pueden ser muy detalladas: pueden especificar no solo el nombre del documento, sino también los capítulos, párrafos, cláusulas e incluso notas pertinentes dentro del marco regulatorio. Este nivel de detalle crea una conexión navegable y transparente entre los datos de un reporte XBRL y su fundamento legal o regulatorio.
Reportes XBRL
Un reporte XBRL contiene información, como datos financieros o de sostenibilidad, preparada de forma estructurada. Cada valor del reporte está vinculado a un concepto de la taxonomía. Por ejemplo, «Utilidad neta» o «Número de empleados» son conceptos definidos en la taxonomía.
Junto con el valor, siempre se incluyen metadatos. Los metadatos nos dicen:
- El periodo al que se refiere el valor (p. ej., FY2024, Q1 2025).
- La entidad que lo reportó (p. ej., ABC Motors Ltd., XYZ Corp.).
- La unidad de medida (p. ej., INR, USD, acciones, toneladas).
En otras palabras, un reporte XBRL no es solo un conjunto de valores, sino valores combinados con metadatos que aportan claridad y consistencia.
En la terminología XBRL, este reporte se conoce como documento de instancia (instance document). La taxonomía es la base: aporta tanto la estructura de reporte requerida como información de apoyo para guiar al preparador en el proceso.
Aunque una taxonomía es principalmente técnica, a menudo puede servir como lista de chequeo o herramienta de consulta, que ayuda al preparador a asegurarse de que toda la información pertinente quede incluida y marcada durante el proceso de marcado.
El objetivo central de un reporte XBRL es entregar los datos que deben presentarse como parte de un programa de reporte XBRL. Es crucial entender que un reporte XBRL no puede funcionar de forma aislada. Su contenido debe interpretarse junto con su taxonomía correspondiente, que aporta las definiciones, las reglas y el contexto de cada partida reportada. Esta combinación asegura que los datos sigan siendo legibles por computador y, al mismo tiempo, comprensibles para las personas.
Marcado de reportes XBRL
XBRL está diseñado para estandarizar la forma en que se comunican y analizan los reportes empresariales. En esencia, el marcado (tagging) es el proceso de aplicar elementos de la taxonomía a los datos, de modo que sean legibles por computador y se puedan intercambiar sin tropiezos los reportes XBRL entre plataformas y sistemas. Este proceso es esencial para mejorar la exactitud, la transparencia y la comparabilidad de la información empresarial.
El propósito principal del marcado es asegurar que cada hecho del reporte quede marcado con un concepto único de una taxonomía predefinida, que normalmente publica un receptor. Una taxonomía vincula y define los componentes de la taxonomía que dan significado a los hechos de un reporte XBRL. De forma muy parecida a un diccionario completo, una taxonomía ofrece etiquetas y referencias para los conceptos, incluidos su significado, sus relaciones y las guías de presentación descritas en los documentos legales.
El marcado consiste en asociar estos conceptos predefinidos a datos específicos de un reporte empresarial. Pueden ser valores numéricos, porcentajes o bloques de texto narrativo. El marcado enriquece cada hecho con metadatos de contexto, como el periodo de reporte, la identificación de la entidad sobre la que se reporta, las unidades de medida usadas y otros detalles pertinentes.
El proceso de marcado puede hacerse de forma manual o automática, según el contexto. La automatización se usa comúnmente para marcar grandes volúmenes de valores numéricos granulares, como en el reporte de supervisión de banca o de seguros, donde los preparadores presentan grandes cantidades de datos granulares generados directamente desde sus sistemas internos.
En los contextos en los que el marcado todavía se hace a mano, se esperan cambios importantes en el corto plazo. Se espera que los avances de la IA, en particular mediante grandes modelos de lenguaje personalizados, reduzcan sustancialmente el tiempo y el esfuerzo que exige el marcado. En el futuro, es probable que la mayor parte del marcado manual se automatice y que los preparadores se encarguen principalmente de revisar y validar las etiquetas generadas por la IA.
Una vez terminado el marcado, se genera un reporte XBRL. En esencia, este reporte es una versión totalmente estructurada y legible por computador del reporte empresarial original. Permite automatizar todo el proceso de intercambio de datos, con lectura (parsing), extracción y análisis automáticos de los hechos reportados.
A pesar de los beneficios del marcado, los preparadores pueden tener dificultades para identificar el concepto correcto de la taxonomía con el cual marcar un dato. Elegir los elementos adecuados de la taxonomía es crítico para un reporte exacto. Además, asegurar el uso consistente de un concepto a lo largo de un reporte extenso o complejo puede ser difícil, aunque es esencial. Los conceptos mal aplicados pueden reducir la calidad de los datos, distorsionar el análisis y disminuir la comparabilidad entre empresas.
A continuación se presenta un ejemplo de reporte XBRL. Corresponde a un extracto de un estado de situación financiera basado en la taxonomía de las NIIF.
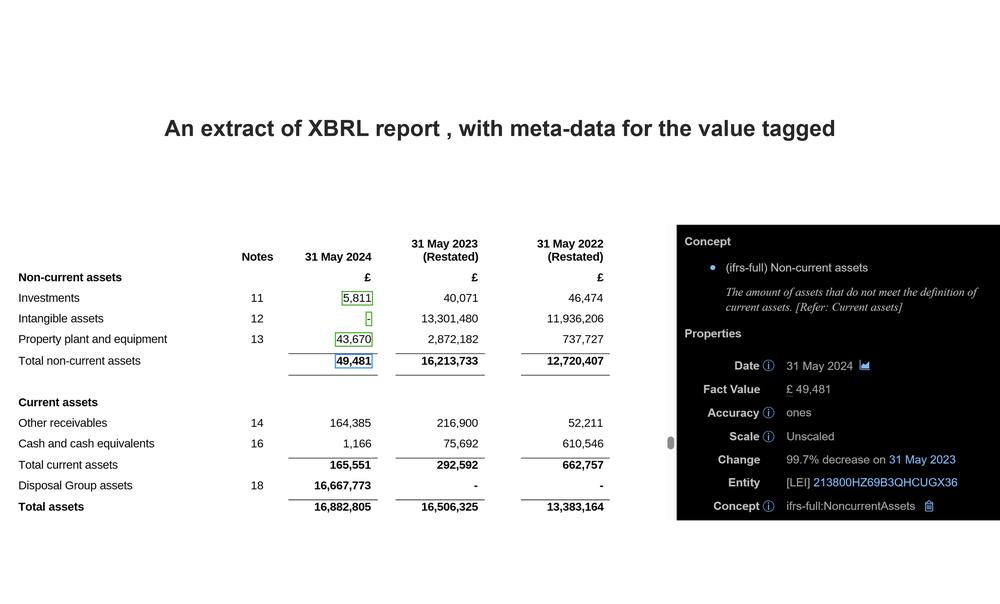
El lado izquierdo muestra los nombres de los conceptos financieros, junto con sus valores monetarios, la moneda y el periodo de reporte.
El lado derecho muestra la información de marcado XBRL del hecho «Activos no corrientes», con un valor de £49.481. El número está marcado con el concepto (ifrs-full:NoncurrentAssets), tal como se define en la taxonomía de las NIIF. La propiedad de periodo del valor recoge el momento: 31 de mayo de 2024. La propiedad de entidad contiene un Legal Entity Identifier (LEI, identificador de entidad jurídica), que identifica de manera única a la entidad a la que pertenece el hecho.
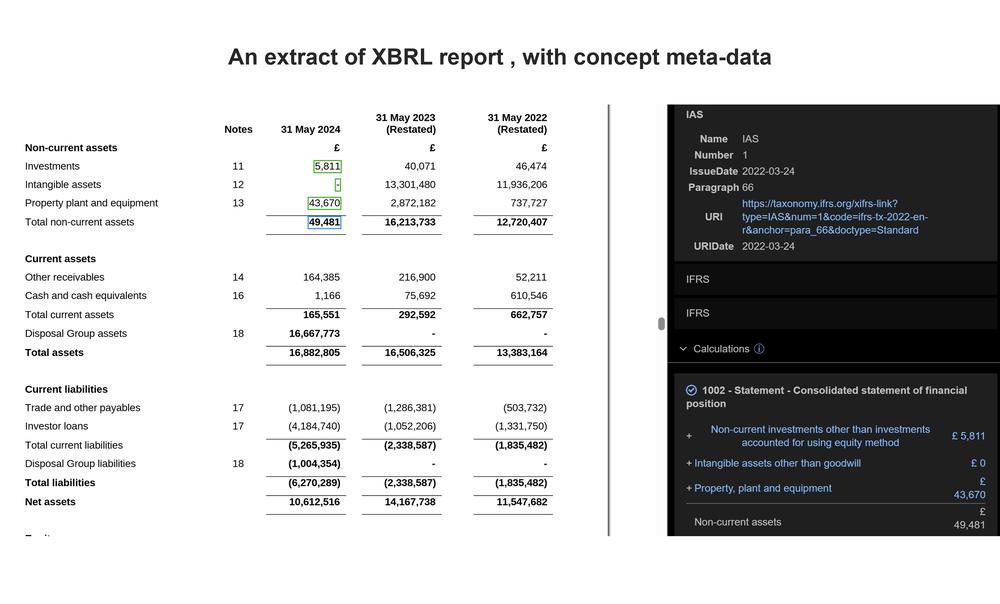
En la figura anterior, el lado derecho también incluye la referencia a la norma NIIF pertinente, que define el dato reportado «Activos no corrientes». Esta referencia ayuda a asegurar que el significado del concepto se apoye en un marco contable reconocido. Además, la imagen muestra cómo se calculó el valor reportado; en este caso, el «Total de activos no corrientes» es la suma de las «Inversiones no corrientes distintas de las contabilizadas por el método de la participación», los «Activos intangibles distintos de la plusvalía» y el valor de «Propiedades, planta y equipo». Este detalle explicativo favorece la transparencia y la trazabilidad, porque permite a los usuarios entender no solo la cifra reportada, sino también el método de su cálculo a partir de sus partes.
Formatos de reporte XBRL
El estándar XBRL ofrece flexibilidad, porque soporta varios formatos de reporte, cada uno adecuado a distintas necesidades de reporte y entornos técnicos:
- Inline XBRL (iXBRL) incrusta datos XBRL estructurados dentro de un documento HTML, lo que permite verlo en un navegador web estándar. Este documento único es legible tanto por personas como por computadores.
- xBRL-XML es el formato tradicional establecido por la especificación XBRL v2.1, que usa la sintaxis XML.
- xBRL-CSV usa el formato de archivo CSV, especialmente eficiente para reportes tabulares que contienen un gran volumen de datos o hechos, como el reporte estadístico o de supervisión a gran escala.
- xBRL-JSON usa la sintaxis JSON. Está diseñado para integrarse con facilidad con aplicaciones modernas y API, y es muy adecuado para el procesamiento y el análisis por sistemas automatizados.
Inline XBRL se puede convertir a cualquiera de los otros tres formatos, y xBRL-XML, xBRL-CSV y xBRL-JSON son totalmente convertibles entre sí sin pérdida de información.
Cuando se presenta un reporte XBRL, este suele hacer parte de una presentación más amplia. Esta puede incluir no solo el reporte en sí, sino también una taxonomía de extensión, cuando el receptor de datos lo permite. Las taxonomías de extensión permiten a las entidades que reportan agregar sus propias definiciones de conceptos cuando es necesario.
Cada reporte XBRL debe cumplir reglas de validación que aseguran su exactitud e interoperabilidad. Estas incluyen las reglas fundamentales de validación XBRL definidas por la especificación XBRL y cualquier regla de fórmula adicional definida en la taxonomía.
Comprender los distintos componentes de un reporte XBRL ayuda a las organizaciones a preparar y presentar de forma efectiva los datos de negocio en un formato estandarizado y legible por computador, manteniendo a la vez la legibilidad y la exactitud.
El código siguiente presenta un concepto, «Assets» (Activos), reportado en un documento XBRL en xBRL-JSON. La entidad que reporta se identifica con su código LEI: 213800W73SYHR14I2Y91.
{
  "value": "14080800000",
  "decimals": -5,
  "dimensions": {
    "concept": "ifrs-full:Assets",
    "entity": "scheme:213800W73SYHR14I2Y91",
    "period": "2024-08-01T00:00:00",
    "unit": "iso4217:GBP"
  }
}
XBRL como estándar
XBRL es un estándar consolidado para el reporte empresarial, definido por una familia de especificaciones técnicas que se desarrollaron mediante la colaboración y el consenso a escala mundial.
Como otros estándares eficaces, XBRL ofrece un lenguaje común; en este caso, para crear e intercambiar reportes empresariales. XBRL permite una comunicación clara, consistente y efectiva entre distintos grupos de interés, como los receptores y los preparadores de los reportes. Mediante taxonomías compartidas, XBRL armoniza las prácticas de reporte y facilita la colaboración en los ámbitos nacional e internacional.
El estándar es el producto de la colaboración entre contadores, reguladores, desarrolladores de software y otros expertos. Representa un acuerdo formal sobre cómo deben estructurarse, marcarse e intercambiarse digitalmente los reportes empresariales.
Las especificaciones técnicas de XBRL (las «specs») están documentadas públicamente y las mantiene XBRL International, un consorcio mundial que se encarga de que el estándar siga vigente y actualizado ante los cambios en los requerimientos de reporte empresarial.
El estándar evoluciona de manera continua mediante un proceso de gobierno estructurado, que le permite atender necesidades emergentes y avances tecnológicos sin perder su propósito central: hacer posible un reporte empresarial consistente, confiable e interoperable.
Una tecnología complementaria
XBRL es una poderosa tecnología complementaria dentro del ecosistema moderno de reporte digital, que se integra sin tropiezos con diversas plataformas tecnológicas. Al ofrecer formatos estandarizados para los reportes empresariales, XBRL cierra brechas entre sistemas tecnológicos dispares y permite un procesamiento y un análisis de datos más sofisticados.
Su compatibilidad con tecnologías emergentes como la IA y el aprendizaje automático (machine learning) apoya el desarrollo de reglas de validación avanzadas y la extracción inteligente de conclusiones, en particular del texto narrativo de los reportes empresariales.
Los servicios web y las API construidos alrededor de XBRL facilitan una distribución dinámica y eficiente de los reportes XBRL, mientras que tecnologías como los canales RSS se pueden usar para enviar notificaciones cuando hay nuevos reportes disponibles, lo que mejora la oportunidad de la información.
Las tecnologías de firma digital refuerzan aún más la confiabilidad y la seguridad de los datos XBRL, porque aseguran la autenticidad y la integridad de los hechos a medida que pasan por distintas plataformas.
Gracias a estas diversas integraciones tecnológicas, XBRL va más allá de ser una simple familia de especificaciones y se convierte en un ecosistema digital completo, que apoya un reporte empresarial más inteligente, eficiente y transparente.
Cómo responde XBRL a los retos del reporte de datos
Como formato técnico para la comunicación digital, XBRL reduce al mínimo y, en muchos casos, elimina la necesidad de procesar datos a mano. Los datos que debe reportar un preparador pueden extraerse automáticamente de los sistemas fuente y prepararse en un formato que cumpla los requerimientos de reporte. Lo mismo aplica para el receptor, que puede importar automáticamente a sus sistemas los datos recibidos.
Cuando se incorporan a la taxonomía XBRL, las relaciones de cálculo y de fórmula definen las reglas de validación de negocio y las reglas de reporte (filing rules). Estas verificaciones de validación pueden aplicarse automáticamente tanto del lado del preparador como del lado del receptor, lo que reduce de manera significativa la necesidad de revisión manual y de presentaciones repetidas. Los preparadores pueden validar sus reportes XBRL contra estas reglas antes de presentarlos y así detectar los errores en la fuente. Los receptores pueden automatizar sus procesos de verificación, lo que les permite concentrarse en extraer conclusiones de los datos recolectados y en aplicar sus políticas de supervisión.
Las taxonomías XBRL reducen, y a menudo eliminan, la ambigüedad en la interpretación de los datos, porque ofrecen elementos de taxonomía precisos y legibles por computador que aseguran un entendimiento consistente entre receptores y preparadores.
Sin embargo, aunque XBRL es una herramienta poderosa para estandarizar y automatizar el intercambio de reportes empresariales, por sí mismo no resuelve los problemas de comparabilidad de los datos entre dos normas contables o regulatorias diferentes. Por ejemplo, si dos normas definen de manera distinta elementos de taxonomía similares, o miden las mismas métricas de negocio con reglas diferentes, XBRL por sí solo no puede conciliar esas discrepancias. Esto se debe a que XBRL funciona como un marco técnico para crear reportes XBRL, y no aborda las inconsistencias a nivel de política. A menos que las normas de base estén armonizadas o alineadas conceptualmente, los datos reportados en XBRL bajo marcos de reporte diferentes seguirán siendo incompatibles en lo fundamental, lo que limita la eficacia de XBRL para lograr una verdadera comparabilidad entre jurisdicciones o marcos.
Ejemplos de implementaciones de XBRL
El estándar XBRL se ha adoptado en una amplia variedad de dominios de reporte en todo el mundo.
- En los mercados de capitales, la Securities and Exchange Commission (SEC) de los Estados Unidos exige XBRL para el reporte empresarial de las empresas públicas (inscritas en bolsa) desde 2009. En 2021, la European Securities and Markets Authority (ESMA) introdujo el European Single Electronic Format (ESEF), que exige a las sociedades listadas en la UE preparar sus informes anuales en formato XBRL con las taxonomías de las NIIF. Países como Japón, Chile, Perú y Corea del Sur han adoptado requerimientos de reporte similares basados en XBRL para las sociedades listadas en bolsa.
- En la supervisión bancaria, la European Banking Authority (EBA) ha desarrollado taxonomías XBRL completas para el reporte de supervisión de las instituciones bancarias europeas. De forma similar, la European Insurance and Occupational Pensions Authority (EIOPA) ha implementado taxonomías XBRL para el reporte de las empresas de seguros.
- En el Reino Unido, HM Revenue and Customs (HMRC) usa XBRL para las declaraciones del impuesto de sociedades, mientras que el programa Standard Business Reporting (SBR) de Australia ofrece una plataforma digital unificada para el reporte.
- Campos emergentes como el reporte de sostenibilidad están adoptando XBRL cada vez más. El International Sustainability Standards Board (ISSB) ha desarrollado taxonomías XBRL para sus normas S1 y S2, que complementan marcos existentes como la Global Reporting Initiative (GRI) y los European Sustainability Reporting Standards (ESRS). Esto refleja una transformación digital más amplia, que va más allá del reporte empresarial tradicional.
A 2025 hay más de 200 proyectos de implementación de XBRL activos en el mundo, que abarcan el reporte regulatorio, los mercados de capitales y entidades del gobierno en más de 60 países. Puede encontrar más información sobre el estado de los proyectos más recientes en el XBRL Project Directory (directorio de proyectos XBRL).
Resumen
XBRL representa un avance significativo en el reporte empresarial digital: ofrece un lenguaje estandarizado que tiende un puente entre los preparadores y los receptores de datos. En esencia, XBRL funciona como un sofisticado sistema de comunicación con tres componentes fundamentales: las especificaciones técnicas (las reglas básicas o «gramática»), las taxonomías (diccionarios digitales especializados) y los reportes XBRL propiamente dichos.
Las especificaciones técnicas son la base del sistema y definen las reglas básicas de cómo debe estructurarse y comunicarse la información. Pueden verse como reglas gramaticales que aseguran que todos hablen el mismo lenguaje técnico al intercambiar información de negocio.
Sobre estas especificaciones, las taxonomías XBRL actúan como diccionarios digitales completos. Cada taxonomía define cuidadosamente los conceptos de negocio y describe sus características y sus relaciones. Por ejemplo, al definir un concepto como «Ingresos», la taxonomía especificará atributos como su nombre, si representa un valor a lo largo del tiempo o en un momento determinado, su saldo contable (débito o crédito) y el tipo de dato esperado (por ejemplo, monetario, texto o porcentaje).
Las taxonomías van más allá de las simples definiciones, porque también definen las distintas relaciones entre conceptos. Las relaciones de presentación organizan los conceptos de forma jerárquica, de manera similar a como aparecen en los estados financieros. Las relaciones de cálculo definen relaciones matemáticas, que permiten la validación automática de los datos numéricos. Las relaciones de definición soportan relaciones multidimensionales complejas, como el desglose de los ingresos por países o por segmentos de negocio. Por último, las relaciones de etiquetas y de referencias hacen la taxonomía más accesible, al ofrecer descripciones legibles por personas en varios idiomas y al vincular los conceptos con sus fuentes de autoridad en las normas contables.
Al producir reportes XBRL, los preparadores pueden elegir entre varios formatos, entre ellos Inline XBRL (que combina HTML legible por personas con marcas legibles por computador), el tradicional xBRL-XML, xBRL-CSV para grandes conjuntos de datos y xBRL-JSON para aplicaciones modernas. Un paso clave en la creación del reporte es el «marcado», que consiste en alinear los datos de negocio con los conceptos adecuados de la taxonomía para asegurar que cada dato quede plenamente contextualizado y se entienda con exactitud.
Los beneficios prácticos de XBRL se evidencian en su adopción mundial en diversos sectores. Entre las implementaciones destacadas están los reportes obligatorios de la SEC de los Estados Unidos para las empresas públicas, el requerimiento ESEF de la UE para las sociedades listadas y las iniciativas nacionales en materia tributaria y de supervisión bancaria. El estándar sigue evolucionando, con desarrollos recientes como las taxonomías XBRL para el reporte ambiental, social y de gobernanza (ASG) y, más ampliamente, de sostenibilidad.
Este enfoque estandarizado del reporte empresarial ofrece beneficios significativos: reduce el procesamiento manual de datos, permite la validación automática, asegura una interpretación consistente de los datos y se integra sin tropiezos con tecnologías modernas como la IA y el aprendizaje automático. Sin embargo, aunque XBRL resuelve los aspectos técnicos del reporte, no resuelve las diferencias conceptuales de fondo entre distintas normas contables o regulatorias.
En resumen, XBRL es una herramienta transformadora para el reporte empresarial. Hace posible un intercambio de datos más eficiente, estandarizado y cada vez más automatizado, que equilibra la capacidad de procesamiento por computador con la legibilidad para las personas. Su evolución continua y su adopción en nuevos dominios indican que XBRL seguirá teniendo un papel central en el futuro del reporte digital.
Texto original en inglés: https://playbook.xbrl.org/