Inicio › Capítulos › Capítulo 4 · El ecosistema de reporte XBRL
4.3 · Cómo ayudar a las entidades pequeñas a preparar reportes XBRL
19 min de lectura
4.3 · Cómo ayudar a las entidades pequeñas a preparar reportes XBRL
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Identificar los retos que enfrentan las entidades pequeñas al adoptar soluciones de reporte digital.
- Evaluar diversas estrategias de apoyo que los receptores de datos pueden implementar para ayudar a las entidades pequeñas.
- Comparar distintos enfoques de desarrollo de software para soluciones de reporte XBRL.
- Analizar ejemplos reales de implementación en varias jurisdicciones y entender cómo distintos receptores de datos han atendido las necesidades de las entidades pequeñas.
Retos de reporte para las entidades pequeñas
Los preparadores de reportes pequeños enfrentan barreras particulares al adoptar soluciones de reporte digital. Estos retos se derivan de su tamaño, su estructura y los recursos de que disponen.
Los recursos internos limitados son el obstáculo más inmediato. Las entidades pequeñas por lo general no tienen personal de TI dedicado ni especialistas en cumplimiento que sepan manejar los requerimientos técnicos de reporte. A diferencia de las organizaciones más grandes, no pueden asumir fácilmente el costo de software especializado o de consultores externos. Vale la pena señalar que el marcado digital suele representar una pequeña fracción del costo total del reporte, y que en muchos mercados hay opciones de software dirigidas a las entidades más pequeñas. Aun así, las restricciones de presupuesto hacen que incluso gastos modestos en herramientas relacionadas con XBRL o en asesoría profesional puedan representar una carga significativa para este grupo de entidades que reportan.
La complejidad de los marcos de reporte es otro obstáculo importante. A las entidades pequeñas a menudo les cuesta entender requerimientos de política muy completos, en especial cuando esos marcos se diseñaron pensando en organizaciones más grandes. Las normas técnicas de reporte, incluidas las taxonomías XBRL, pueden parecer abrumadoras para negocios sin experticia interna. La relación entre los distintos requerimientos de reporte, y la forma en que se conectan con las operaciones del negocio, puede no ser evidente de inmediato para quienes administran una entidad pequeña.
Las preocupaciones por el riesgo agravan estas dificultades. Los dueños de pequeños negocios con frecuencia temen las sanciones derivadas de un incumplimiento involuntario, sobre todo cuando los requerimientos de reporte son complejos o poco claros. La posibilidad de daño reputacional o de consecuencias financieras genera una presión adicional, en particular para las entidades que no tienen recursos para recuperarse rápidamente de fallas de cumplimiento.
Estos retos interconectados significan que las entidades pequeñas necesitan un apoyo focalizado para participar de manera efectiva en los programas de reporte digital. Las soluciones deben atender las limitaciones de recursos, a la vez que simplifican la complejidad técnica y reducen los riesgos de cumplimiento.
Cómo apoyar a las entidades pequeñas
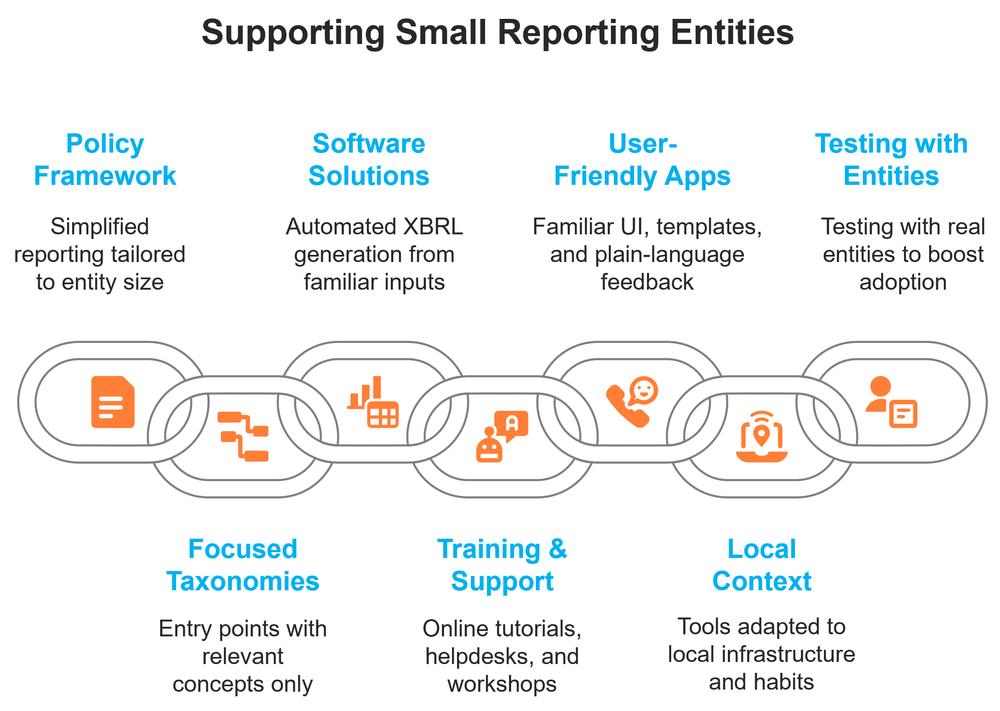
Los receptores de datos pueden implementar varios enfoques complementarios para ayudar a las entidades pequeñas que reportan a superar las barreras para adoptar los requerimientos de reporte digital. Estas opciones funcionan en conjunto para crear un entorno de reporte más accesible, que atienda las necesidades específicas de las empresas pequeñas. En todos estos procesos es esencial involucrar a las entidades más pequeñas desde el principio —mediante grupos focales, pilotos, consultas y cualquier otro canal efectivo— para asegurar que se guíen por las necesidades y la experiencia del mundo real. Esto es especialmente importante en una implementación por etapas en la que las entidades grandes son las primeras en implementar XBRL, porque de lo contrario pueden dominar la retroalimentación sobre un marco de reporte en desarrollo.
Establecer un marco de política específico
Al establecer los marcos de política de reporte, los supervisores, reguladores y receptores de datos pueden diseñarlos de manera que reconozcan las distintas necesidades de los preparadores de reportes pequeños. Los escenarios de reporte simplificados, que limitan el alcance o la profundidad de la información que se debe reportar, permiten a las organizaciones más pequeñas cumplir sus obligaciones sin la complejidad que se exige a las entidades más grandes. Este enfoque reconoce que las entidades pequeñas suelen tener estructuras de negocio menos complejas y pueden no necesitar reportar el mismo nivel de detalle que las corporaciones multinacionales. Estos marcos de política tienden a diferenciar el alcance de los datos y otros requerimientos de reporte según el tamaño de la entidad, medido por su valor en libros, sus ingresos totales u otra métrica pertinente.
Las taxonomías focalizadas reducen la complejidad del reporte
Si el marco de política de reporte establecido atiende las necesidades específicas de las empresas pequeñas, una taxonomía bien diseñada puede reducir aún más el reto de reportar, mediante puntos de entrada de taxonomía específicos que contengan solo los conceptos pertinentes para las organizaciones más pequeñas. En lugar de exigir a las entidades pequeñas que naveguen por taxonomías completas diseñadas para todo tipo de entidades, estos puntos de entrada focalizados presentan un alcance simplificado de los requerimientos de reporte. Esto reduce la carga cognitiva de los preparadores y minimiza el riesgo de seleccionar conceptos inapropiados o de omitir información requerida. Es importante señalar que solo se pueden crear taxonomías simplificadas para entidades pequeñas cuando el propio marco de política regulatoria establece requerimientos de reporte diferenciados. Sin disposiciones de simplificación a nivel de política, los autores de taxonomías no tienen el mandato para reducir de esta forma la complejidad del reporte.
Las soluciones de software cierran brechas técnicas
Las herramientas técnicas pueden cerrar la brecha entre unos requerimientos XBRL poco conocidos y las capacidades técnicas limitadas de las entidades pequeñas. Los receptores de datos pueden ofrecer, o facilitar el acceso a, soluciones de software que generen reportes XBRL sin exigir experticia técnica. Estas herramientas traducen información de negocio conocida al formato estructurado que exige el reporte digital, y ocultan la complejidad técnica a los usuarios mientras aseguran el cumplimiento de las normas de reporte.
Capacitación y apoyo
Una infraestructura de capacitación y apoyo ayuda a generar confianza y competencia entre los preparadores de entidades pequeñas. Varios canales de entrega permiten atender distintas preferencias de aprendizaje y restricciones de recursos. Los tutoriales en video en línea ofrecen oportunidades de aprendizaje flexibles, a ritmo propio, a las que los preparadores pueden acudir una y otra vez. La asistencia en tiempo real, mediante mesas de ayuda o chatbots automatizados, puede ofrecer apoyo inmediato cuando los preparadores enfrentan dificultades específicas. Los talleres presenciales crean oportunidades de interacción directa y permiten atender inquietudes comunes dentro de la comunidad empresarial local.
Estos enfoques funcionan mejor cuando se implementan juntos. Solo así pueden crear un ecosistema de apoyo completo que atienda los retos de recursos, complejidad y riesgo que enfrentan las entidades pequeñas.
Ofrecer aplicaciones de reporte XBRL fáciles de usar
Entender cómo hacer accesible el reporte XBRL exige centrarse en la experiencia del usuario y no en la tecnología subyacente. El objetivo es ofrecer herramientas de reporte que resulten conocidas y sencillas para los preparadores de entidades pequeñas, sin importar la sofisticación técnica que haya detrás.
El principio central es ocultar la complejidad técnica sin sacrificar la exactitud del reporte. Los preparadores de entidades pequeñas deben interactuar con interfaces y flujos de trabajo que coincidan con sus procesos de negocio actuales y con su nivel de comodidad. Esto significa diseñar aplicaciones que traduzcan conceptos de negocio conocidos al formato estructurado XBRL sin exigir a los usuarios que entiendan taxonomías, estructuras dimensionales o reglas de validación (https://www.xbrl.org/guidance/xbrl-glossary/#validation-rules). La aplicación maneja automáticamente todos los requerimientos técnicos y presenta la información en términos que los usuarios de negocio reconocen y entienden.
Las plantillas preconfiguradas y los flujos de trabajo guiados eliminan buena parte de la complejidad asociada al reporte XBRL. En lugar de presentar a los preparadores taxonomías completas, las herramientas efectivas ofrecen rutas estructuradas que recogen solo la información pertinente para las entidades pequeñas. La validación incorporada asegura la calidad de los datos sin que los preparadores tengan que entender las reglas de negocio subyacentes. Los mensajes de error aparecen en lenguaje sencillo, con indicaciones claras sobre cómo resolver los problemas. La generación del resultado final en XBRL ocurre automáticamente y produce reportes técnicamente conformes a partir de procesos de captura amigables para el negocio. Para algunos tipos de información a revelar (divulgación) estandarizada, el reporte basado en plantillas es la opción correcta para entidades de todos los tamaños, mientras que para la información a revelar más variable, como los estados financieros, las empresas más grandes necesitan opciones de reporte más flexibles y sofisticadas. Algunos receptores de datos permiten a las entidades más pequeñas preparar y enviar sus propios reportes si así lo deciden, y al mismo tiempo ofrecen una herramienta de reporte accesible que la mayoría de las entidades pequeñas preferirá.
Una retroalimentación de validación clara ayuda a los preparadores a identificar y corregir los problemas antes del envío. Cuando las reglas de validación detectan problemas, la aplicación debe explicar con claridad qué hay que corregir y por qué. En lugar de mostrar mensajes de error técnicos, las herramientas efectivas traducen los resultados de la validación a un lenguaje de negocio que explica el problema en términos de la información reportada. La retroalimentación interactiva permite a los usuarios ir directamente a los campos de datos o a las secciones que requieren atención, sin tener que buscar en formularios complejos. Las ayudas visuales, como el resaltado o la codificación por colores, pueden guiar a los preparadores hacia las áreas problemáticas, a la vez que ofrecen ayuda contextual que explica cómo resolver cada problema. Este enfoque convierte la validación, de un obstáculo técnico, en un proceso útil de aseguramiento de la calidad que genera confianza en el envío final.
Las consideraciones de seguridad cobran especial importancia cuando se maneja información de negocio sensible mediante herramientas de reporte digital. Las entidades pequeñas a menudo carecen de experticia dedicada en seguridad informática, lo que las hace vulnerables a filtraciones de datos o accesos no autorizados. Las aplicaciones de reporte XBRL deben incorporar medidas de seguridad robustas, como la transmisión segura de datos, controles de acceso adecuados y la protección de la información almacenada. Las soluciones en la nube requieren especial atención al cifrado de datos y al cumplimiento de las normas locales de protección de datos. Las medidas de seguridad deben operar de forma transparente para los usuarios, y ofrecer protección sin añadir complejidad al proceso de reporte. Unas políticas de privacidad y unos procedimientos de manejo de datos claros ayudan a generar confianza entre los preparadores de entidades pequeñas que puedan tener reservas sobre compartir información de negocio sensible a través de plataformas digitales.
Probar con preparadores reales de entidades pequeñas durante el desarrollo ayuda a identificar problemas de usabilidad y asegura que las decisiones de diseño respondan de verdad a las necesidades de los usuarios. Probar con preparadores reales, en lugar de depender solo de especificaciones técnicas o de supuestos, revela retos prácticos que pueden no ser evidentes para los desarrolladores que preparan la solución. Este enfoque centrado en el usuario puede identificar patrones de navegación confusos, terminología poco clara o funcionalidades faltantes antes del despliegue completo. Las pruebas deben incluir preparadores con distintos niveles de experticia técnica, para asegurar que la solución sirva a toda la gama de usuarios previstos. La retroalimentación de estas sesiones de prueba a menudo conduce a mejoras de diseño importantes que reducen las necesidades de capacitación y aumentan la satisfacción general de los usuarios.
La familiaridad se convierte en la base de una adopción exitosa de XBRL. Por eso es especialmente útil ofrecer herramientas compatibles con XBRL construidas sobre los métodos de reporte y los entornos de software que las entidades más pequeñas ya usan para otras obligaciones regulatorias. Si las entidades que reportan en una jurisdicción usan comúnmente hojas de cálculo para el reporte tributario, las herramientas XBRL deben integrarse con esa experiencia o replicarla. Si los portales web del gobierno son la norma para otras actividades de cumplimiento, el reporte XBRL debe seguir patrones de navegación y principios de diseño visual similares. Este enfoque reduce la curva de aprendizaje y genera confianza entre los preparadores, que pueden trasladar sus habilidades existentes al nuevo requerimiento de reporte.
El contexto local determina el enfoque de implementación más apropiado. Las soluciones existentes en otras jurisdicciones pueden aportar ideas valiosas, pero no necesariamente deben replicarse tal cual. Las jurisdicciones tienen distintos niveles de infraestructura digital, preferencias de software y tradiciones de reporte. Por ejemplo, en regiones donde la conexión a internet es inestable y se interrumpe con frecuencia, ofrecer una interfaz web no es la solución óptima, porque los usuarios pueden tener problemas temporales de conexión que los obliguen a volver a ingresar la información en el formulario web. En ese caso, una solución más adecuada serían aplicaciones descargables que funcionen sin conexión, que permitan a las empresas generar y validar el reporte XBRL localmente y usar la conexión en línea solo para cargar el archivo en el portal del receptor de datos. La elección entre distintas plataformas técnicas debe reflejar lo que los preparadores ya usan y en lo que confían para actividades de negocio similares.
Estos principios de diseño aseguran que las entidades pequeñas puedan participar en los programas de reporte digital sin necesidad de volverse expertas en XBRL, y a la vez producir datos estructurados de alta calidad que cumplan los requerimientos regulatorios.
Opciones para desarrollar software XBRL
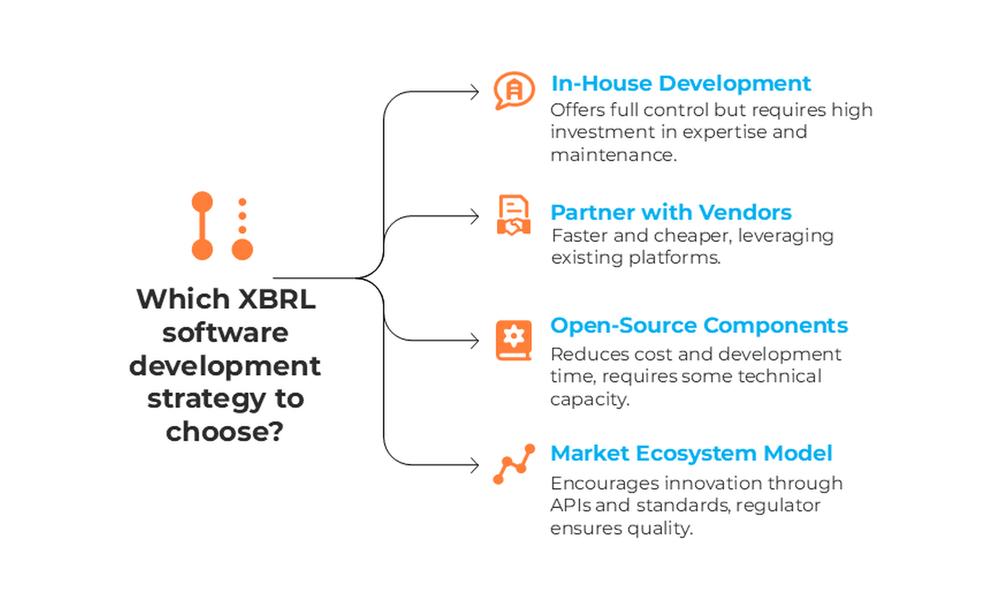
Los receptores de datos tienen varias opciones estratégicas al desarrollar soluciones de software con capacidad XBRL. La elección depende de los recursos disponibles, las capacidades técnicas y las prioridades regulatorias.
Desarrollar sistemas XBRL propios
Desarrollar soluciones con capacidad técnica interna es un enfoque para los receptores de datos que cuentan con suficientes recursos y experticia. Esto puede implicar crear aplicaciones completamente nuevas o actualizar los sistemas existentes para que soporten la recepción, validación y almacenamiento de datos XBRL. El desarrollo interno da control total sobre la funcionalidad, el diseño de la interfaz de usuario y la integración con los sistemas regulatorios existentes. Sin embargo, este enfoque exige una inversión significativa en experticia XBRL y en capacidades de mantenimiento continuo.
Aliarse con proveedores
Aliarse con proveedores de software externos ofrece un camino alternativo que aprovecha las soluciones comerciales existentes. Los receptores de datos pueden colaborar con proveedores de software establecidos para crear aplicaciones adaptadas al contexto local, o para ofrecer soluciones a través de los portales o productos de software de contabilidad, reporte o cumplimiento tributario que las empresas pequeñas ya usan. Este enfoque puede reducir el tiempo y los costos de desarrollo, y se apoya en plataformas tecnológicas probadas.
Uso de soluciones de código abierto
En los dos escenarios mencionados puede ser posible aprovechar componentes de código abierto existentes como bloques de construcción de la funcionalidad XBRL, sin empezar desde cero. Herramientas consolidadas como Arelle, para la validación de datos, o RECEiX, para crear reportes XBRL, ofrecen bases probadas y respaldadas por la comunidad que se pueden integrar en soluciones más grandes. Los componentes de código abierto reducen los costos de desarrollo y se benefician de las mejoras continuas de la comunidad, aunque pueden requerir experticia técnica para implementarlos y mantenerlos de forma efectiva.
Establecer un ecosistema de mercado
Como alternativa, los receptores de datos pueden optar por concentrar sus esfuerzos en establecer un ecosistema de mercado, y crear condiciones habilitantes en lugar de proveer software directamente. El enfoque de «software de terceros primero» (third-party software-first) de HMRC, la autoridad tributaria del Reino Unido, ilustra esta estrategia. HMRC trabaja para «eliminar las barreras de entrada al mercado, lo que permite la innovación y aumenta la competencia», y ofrece interfaces de programación de aplicaciones (API) que permiten a los proveedores de software existentes integrar funcionalidad XBRL en las herramientas de reporte tributario que ya tienen. Bajo este modelo, los receptores de datos aportan la infraestructura técnica, los estándares y el apoyo, mientras dejan que las fuerzas del mercado determinen los precios, las funcionalidades y la experiencia del usuario. En estos escenarios, los receptores de datos pueden mantener listas de proveedores de software comercial que ofrecen la funcionalidad requerida, lo que da transparencia sin involucrarse directamente en el suministro de software.
El enfoque de ecosistema puede fomentar la innovación y la competencia, a la vez que reduce la carga regulatoria de desarrollar y mantener software. Sin embargo, exige una atención cuidadosa para asegurar una cobertura adecuada de las entidades pequeñas y mantener estándares de calidad apropiados entre los múltiples proveedores de software.
Soluciones existentes ofrecidas por receptores de datos
A continuación hay ejemplos de receptores de datos que han participado o participan activamente en ofrecer y mantener software para generar reportes XBRL:
- NSE India desarrolló un mecanismo de reporte de cumplimiento basado en XBRL a través de su plataforma NSE Electronic Application Processing System (NEAPS), para agilizar el reporte regulatorio de las empresas listadas. Esta iniciativa atendió el reto de los reportes múltiples y redundantes ante distintas bolsas de valores y el Ministry of Corporate Affairs (MCA, Ministerio de Asuntos Corporativos), mediante la adopción del formato estandarizado XBRL.
La plataforma ofrece dos enfoques flexibles para cumplir con XBRL. El primero permite la generación automática de archivos XBRL: los preparadores de reportes pueden seguir usando la interfaz conocida de captura de datos o carga de archivos de NEAPS. El sistema convierte automáticamente los reportes enviados al formato XBRL mediante una utilidad incorporada, y permite a las empresas descargar estos archivos XBRL para usarlos ante otros organismos reguladores. El segundo ofrece la carga directa de XBRL: las entidades que reportan pueden cargar directamente en NEAPS archivos XBRL generados previamente con sus sistemas de back-office o con utilidades de otros terceros.
- El Ukrainian Financial Reporting System (FRS, Sistema de Reporte Financiero de Ucrania) es una plataforma centralizada de reporte digital que funciona como el centro nacional de recolección de estados financieros en formato XBRL de Ucrania. Incluye herramientas incorporadas que permiten a las empresas preparar sus estados financieros y convertirlos al formato XBRL. Las empresas pueden acceder a la versión más reciente de la taxonomía XBRL de las NIIF de Ucrania (UA IFRS XBRL Taxonomy, actualmente la versión 2024 v1.1) directamente a través de la plataforma FRS. La solución también permite cargar directamente en el sistema FRS archivos XBRL generados con el propio software contable de las empresas o con soluciones de terceros.
- La Accounting and Corporate Regulatory Authority (ACRA) es el regulador nacional de las entidades empresariales, los contadores públicos y los proveedores de servicios corporativos en Singapur, y exige XBRL para la recolección de estados financieros. Ofrece un ecosistema completo de reporte XBRL mediante su herramienta de preparación BizFinx y su portal BizFile+, para facilitar el reporte financiero digital estandarizado. La BizFinx Preparation Tool, gratuita, permite a las empresas preparar estados financieros en XBRL a partir de documentos fuente en formato Microsoft Word o Microsoft Excel de su asamblea general anual (AGM).
- EIOPA T4U fue una aplicación de software especializada desarrollada por la European Insurance and Occupational Pensions Authority (EIOPA, Autoridad Europea de Seguros y Pensiones de Jubilación) para ayudar a las aseguradoras, en particular a las pequeñas y medianas, a cumplir los requerimientos de reporte XBRL de la regulación Solvencia II. La herramienta ofrecía una solución de software simple y básica para crear y validar reportes XBRL a partir de plantillas durante los primeros años de implementación de los requerimientos de reporte XBRL. T4U se diseñó específicamente para ayudar a las empresas sin conocimientos de XBRL a implementar en formato XBRL el reporte cuantitativo armonizado de Solvencia II. La herramienta buscaba principalmente ayudar a las entidades que, por falta de recursos o de experticia técnica, podían tener dificultades para crear a tiempo sus envíos XBRL antes de los plazos regulatorios, en especial durante los primeros periodos de envío, cuando el sector se estaba adaptando a los nuevos requerimientos de reporte.
Aunque T4U cumplió un papel crucial durante la fase inicial de implementación del reporte XBRL de Solvencia II, EIOPA ya descontinuó la herramienta. Esto refleja la maduración del ecosistema de reporte XBRL: los proveedores de software comercial ofrecen hoy soluciones completas y las entidades han desarrollado capacidades internas para el reporte XBRL. El sector asegurador ha hecho con éxito la transición a diversas soluciones comerciales y propias para sus obligaciones continuas de reporte XBRL de Solvencia II.
Resumen
Al desarrollar o facilitar soluciones de reporte XBRL para entidades pequeñas, los receptores de datos deben involucrar a preparadores reales, considerar sus necesidades particulares y equilibrar múltiples factores que influyen tanto en el éxito inmediato como en la sostenibilidad a largo plazo.
La experiencia del usuario se vuelve crítica para la adopción, en particular entre usuarios no técnicos que pueden no tener soporte de TI dedicado. Las interfaces intuitivas reducen las necesidades de capacitación y minimizan el riesgo de errores de los usuarios que podrían causar problemas de cumplimiento. Las decisiones de diseño deben priorizar la claridad y la sencillez sobre una funcionalidad exhaustiva, reconociendo que los usuarios de entidades pequeñas suelen preferir flujos de trabajo sencillos a aplicaciones cargadas de funciones. Probar con preparadores reales de entidades pequeñas durante el desarrollo ayuda a identificar problemas de usabilidad antes del despliegue completo.
La interoperabilidad es un concepto clave para apoyar la adopción por parte de los usuarios, porque asegura que las nuevas herramientas funcionen junto con los sistemas y procesos de negocio existentes. Las entidades pequeñas suelen usar software contable establecido u hojas de cálculo para su gestión financiera. Las soluciones XBRL que se integran con estas herramientas existentes o las complementan enfrentan menos barreras de adopción que las aplicaciones independientes que exigen una captura de datos separada. La compatibilidad con las versiones actuales y futuras de la taxonomía asegura que las soluciones sigan siendo útiles a medida que evolucionan las normas de reporte.
Las medidas de seguridad protegen la información de negocio sensible a lo largo de todo el proceso de reporte. Las soluciones en la nube requieren especial atención al cifrado de datos, los controles de acceso y las pistas de auditoría que demuestren el cumplimiento de las normas de protección de datos. Los marcos de seguridad deben abordar tanto las vulnerabilidades técnicas como los riesgos de procedimiento, incluidos la autenticación de usuarios, la transmisión de datos y los protocolos de almacenamiento.
El suministro directo de software por parte de los receptores de datos puede ser un paso de transición y no una solución permanente. Aunque los supervisores pueden necesitar ofrecer soluciones iniciales para poner en marcha los programas de reporte digital, el éxito a largo plazo a menudo se consolida creando condiciones de mercado en las que proveedores del sector privado puedan ofrecer herramientas y servicios competitivos para generar reportes XBRL. El papel del regulador evoluciona de proveedor de software a habilitador del ecosistema, y se enfoca en el desarrollo de estándares, el aseguramiento de la calidad y la facilitación del mercado en lugar de la prestación directa de servicios.
Esta evolución estratégica permite a los receptores de datos concentrar sus recursos en las funciones regulatorias centrales, a la vez que estimula la innovación y la competencia en el mercado de software. Sin embargo, la transición exige elegir bien el momento y prestar atención al desarrollo del mercado, para asegurar una cobertura adecuada de todos los tipos de entidades, en particular de aquellas con recursos limitados o requerimientos complejos.
Texto original en inglés: https://playbook.xbrl.org/