Inicio › Capítulos › Capítulo 2 · Introducción a XBRL
2.6 · Divulgación digital en la era de la IA
26 min de lectura
2.6 · Divulgación digital en la era de la IA
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Comprender la relación complementaria entre las tecnologías de IA y los formatos de datos estructurados como XBRL en el reporte empresarial digital.
- Evaluar las fortalezas y limitaciones relativas de los enfoques de IA y de datos estructurados en el reporte regulatorio.
- Identificar cómo la IA puede mejorar toda la cadena de reporte, desde la preparación hasta el análisis, sin dejar de cumplir los requerimientos de cumplimiento normativo.
- Evaluar las principales consideraciones de implementación para las organizaciones que adoptan flujos de trabajo XBRL potenciados con IA.
- Reconocer cómo la integración de la IA con los datos estructurados crea nuevas capacidades analíticas que van más allá de los enfoques de reporte tradicionales.
El impacto de la IA en el reporte
El impacto transformador de la IA en el reporte digital es significativo, pues las organizaciones de todo el mundo viven un cambio rápido en la forma en que se crea, se reúne y se analiza la información empresarial. Los modelos de lenguaje de gran tamaño (LLM, por sus siglas en inglés) muestran un potencial prometedor para ayudar a redactar las secciones narrativas de la información financiera a revelar (divulgación), pues ayudan a producir explicaciones coherentes de métricas de desempeño complejas y, al mismo tiempo, apoyan el cumplimiento regulatorio.
Paralelamente, los modelos ajustados (fine-tuned) para fines específicos están revolucionando los procesos de marcado. Al entender las guías de reporte, la contabilidad y normas de reporte empresarial como US GAAP o las NIIF (IFRS), los modelos de IA pueden asignar automáticamente metadatos, como marcas XBRL, a las secciones pertinentes de los estados financieros. Esto reduce de manera significativa el esfuerzo manual y, a la vez, mejora la exactitud.
La aparición de herramientas de revisión y redacción de contenido basadas en LLM favorece un lenguaje de reporte más consistente, más claridad y mejor legibilidad en todas las comunicaciones corporativas.
Además, la analítica potenciada con IA ya puede ofrecer análisis de sentimiento sofisticados sobre las reacciones del mercado y modelos predictivos del impacto de la información revelada. A medida que avanzan las tecnologías de IA, los distintos grupos de interés enfrentan retos particulares:
- Las empresas deben entender las capacidades, las limitaciones y las consecuencias de seguridad, privacidad y costo de usar IA, para poder integrar adecuadamente estas herramientas en sus flujos de trabajo de reporte.
- Los supervisores y reguladores necesitan conocimientos técnicos para desarrollar marcos que aseguren que el reporte apoyado en IA siga siendo exacto y transparente.
- Los inversionistas necesitan suficiente comprensión para evaluar críticamente la información revelada en la que ha influido la IA.
- El público en general debe tomar conciencia de cómo la IA moldea la información en la que cada vez más se basan las decisiones económicas.
¿Puede la IA reemplazar los datos estructurados?
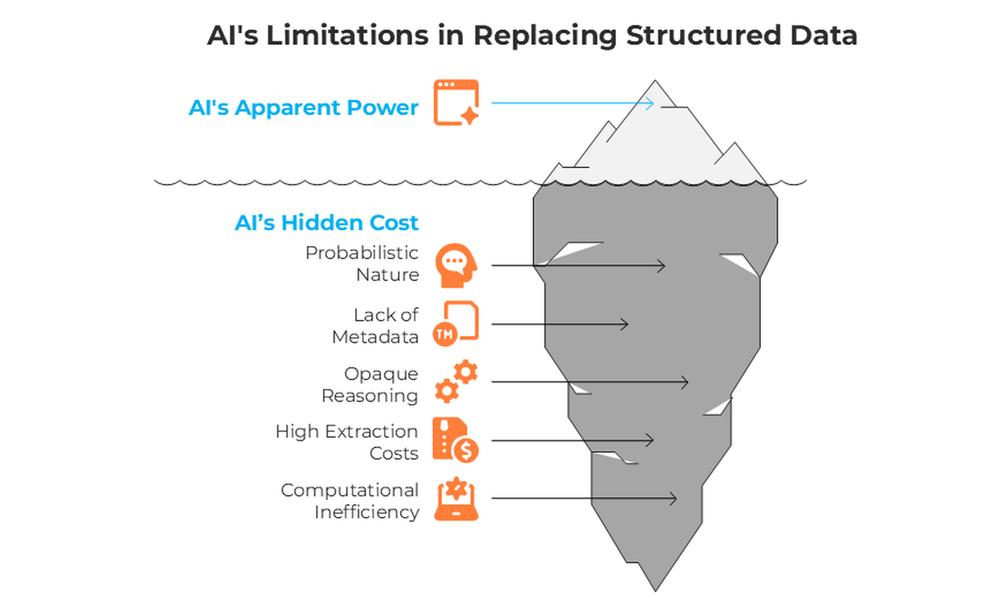
Aunque la IA demuestra una capacidad notable para procesar información, surgen preocupaciones importantes cuando se extrae información estructurada de fuentes de datos no estructuradas. Los datos formales y estructurados que proporcionan estándares como XBRL atienden estas preocupaciones de maneras que las tecnologías de IA actuales no pueden replicar por completo.
Procesamiento de datos probabilístico y determinista
La diferencia fundamental entre el procesamiento de datos probabilístico y el determinista es una consideración clave para implementar IA en entornos de reporte regulatorio. Esta diferencia afecta de manera significativa la confiabilidad y la auditabilidad de los resultados generados por IA.
Los modelos de lenguaje de gran tamaño (LLM) funcionan con principios probabilísticos: en esencia, son sistemas sofisticados de reconocimiento de patrones que generan resultados con base en la probabilidad estadística y no en una certeza absoluta. Cuando se les encarga estructurar datos no estructurados, estos modelos producen lo que equivale a conjeturas informadas: predicciones basadas en patrones observados en los datos de entrenamiento y no en interpretaciones explícitas basadas en reglas. Aunque estos enfoques probabilísticos suelen dar resultados impresionantes, introducen una variabilidad inherente que crea retos en los escenarios de cumplimiento regulatorio.
Esta naturaleza probabilística se manifiesta en varias limitaciones prácticas:
- La misma entrada no estructurada puede producir resultados distintos en varios intentos de procesamiento.
- Los niveles de confianza varían entre los distintos elementos de un mismo documento.
- Los casos límite y los patrones nuevos pueden provocar interpretaciones impredecibles.
- El razonamiento detrás de interpretaciones específicas sigue siendo en gran medida opaco.
En marcado contraste, XBRL emplea un enfoque determinista en el que cada elemento de datos se define, se marca y se contextualiza explícitamente según taxonomías estandarizadas. Esta base determinista asegura que:
- Cada consulta específica sobre datos XBRL devuelve resultados idénticos sin importar cuándo o cómo se ejecute.
- Cada hecho reportado conserva todos sus metadatos y sus relaciones de contexto a lo largo del procesamiento.
- El procesamiento sigue reglas transparentes y auditables, y no inferencias probabilísticas.
- La validación se hace contra requisitos estructurales explícitos, y no contra patrones aprendidos.
Esta ventaja determinista se vuelve especialmente significativa cuando se consideran los requerimientos regulatorios de consistencia y auditabilidad. Los supervisores financieros no solo exigen resultados exactos, sino procesos demostrables y repetibles que mantengan la integridad de la información. La naturaleza determinista de XBRL ofrece una base sobre la cual las aplicaciones de IA pueden ampliar el análisis sin perder las relaciones explícitas entre los datos que son necesarias para el cumplimiento regulatorio.
El enfoque óptimo suele combinar estas metodologías: aprovecha la estructura determinista de XBRL como base de datos autorizada y emplea técnicas probabilísticas de IA para un análisis mejorado, la detección de patrones y la generación de hallazgos. Este enfoque híbrido preserva la confiabilidad absoluta que exige el reporte empresarial y, a la vez, libera el poder analítico de las capacidades modernas de IA.
La importancia de los metadatos
Las limitaciones inherentes de los formatos de reporte tradicionales, como el PDF, provienen principalmente de que fueron diseñados como documentos orientados a la presentación, y no como recursos centrados en los datos. Estos formatos están optimizados para que los lean las personas, a costa de que las máquinas puedan interpretarlos, lo que crea retos significativos para los sistemas de IA que intentan extraer información significativa y estructurada.
Aunque la IA moderna puede extraer hechos en bruto de documentos no estructurados con una exactitud impresionante, no puede compensar por completo la ausencia de los metadatos críticos que dan contexto a esos hechos. Estos metadatos faltantes representan un déficit de información sustancial que afecta la confiabilidad, la comparabilidad y la utilidad de la información procesada por IA de varias maneras clave. Usar un formato de datos estandarizado como XBRL preserva todos los metadatos legibles por máquina de cada hecho y, al mismo tiempo, permite una presentación legible por personas.
Lea sobre los hechos XBRL y sus metadatos en este artículo.
Retos de transparencia y auditabilidad
Aunque los modelos modernos de razonamiento de IA muestran capacidades prometedoras de trazabilidad, los datos estructurados basados en XBRL siguen ofreciendo más confianza y transparencia gracias a metadatos explícitos que hacen referencia directa a las normas legales. Cuando la IA extrae información financiera, parte de la pista de auditoría puede quedar implícita en el proceso de razonamiento del modelo, lo que puede complicar la verificación completa del cumplimiento de los marcos regulatorios. Los datos basados en XBRL ofrecen un linaje claro desde el valor reportado hasta el requerimiento regulatorio, aunque los sistemas de IA emergentes están cerrando cada vez más esta brecha con mecanismos de razonamiento más transparentes.
El costo de procesar datos no estructurados
A pesar de su sofisticación, los sistemas basados en LLM muestran limitaciones de cómputo e inconsistencias, en particular en el razonamiento numérico. Incluso consultas de comparación numérica aparentemente sencillas, que para una persona son triviales, pueden recibir respuestas incorrectas de modelos de lenguaje avanzados, lo que pone de relieve debilidades de fondo en su capacidad para manejar las evaluaciones cuantitativas precisas que son esenciales en el reporte empresarial.
El enfoque estructurado de XBRL elimina esas ambigüedades mediante el uso de tipos de concepto explícitos y relaciones definidas y, combinado con los sistemas tradicionales de inteligencia de negocios, produce resultados analíticos confiables y fidedignos. Usar IA para revisar datos no estructurados introduce una carga de procesamiento computacional sustancial que no existe en los entornos de datos estructurados. Los intensos requerimientos de recursos del procesamiento de lenguaje natural, incluidos la tokenización, el análisis semántico y la comprensión del contexto, exigen bastante más capacidad de cómputo y memoria que unas simples consultas SQL sobre bases de datos estructuradas. Esta carga computacional se traduce directamente en mayores costos de infraestructura, consumo de energía y tiempo de procesamiento.
Los costos recurrentes de extracción son otro reto económico cuando se trabaja con datos no estructurados. A diferencia de los datos estructurados, en los que los hechos se almacenan de forma persistente en formatos optimizados, listos para recuperarse de inmediato, los enfoques no estructurados obligan a procesar de nuevo los documentos fuente para cada consulta nueva. Identificar valores atípicos entre varias empresas exige procesar de nuevo numerosos documentos en cada corrida de análisis, con costos acumulados que los enfoques estructurados evitan gracias a una extracción única y a un almacenamiento persistente.
Cómo mejora la IA el ecosistema del reporte digital
La inteligencia artificial está transformando todo el ecosistema del reporte digital y creando nuevas eficiencias y nuevos hallazgos. Desde la recolección inicial de los datos, pasando por la preparación y la publicación, hasta su consumo analítico, las tecnologías de IA están cambiando lo que es posible en el reporte empresarial. Estas capacidades avanzadas van mucho más allá de la simple automatización de procesos existentes: introducen dimensiones completamente nuevas de exactitud, consistencia e interpretabilidad de la información empresarial. Al proporcionar estructuras de datos consistentes y bien definidas entre empresas y periodos de reporte, XBRL crea un entorno de entrenamiento efectivo para que los modelos de IA desarrollen un conocimiento financiero más profundo y capacidades predictivas más exactas, sin dejar de lado el cumplimiento regulatorio y las rutas de decisión auditables.
Preparación del reporte
Tradicionalmente, los procesos de marcado XBRL han sido manuales, lo que a veces lleva a asignar marcas incorrectas a un hecho o a un fragmento de texto. Los algoritmos de aprendizaje automático pueden atender estos retos si se entrenan con reportes existentes marcados con exactitud, para que reconozcan los patrones y contextos que indican qué marca específica se requiere. Luego, estos modelos pueden sugerir automáticamente las marcas apropiadas para nueva información empresarial, con una precisión que aumenta a medida que procesan más ejemplos. Estos mecanismos pueden brindar un apoyo de alta calidad en el proceso de marcado, al proponer marcas para una determinada información que luego confirma una persona.
Las capacidades de procesamiento de lenguaje natural permiten a la IA entender el significado contextual de las narrativas financieras, de modo que los modelos pueden identificar hechos reportables incrustados en explicaciones textuales que podrían pasarse por alto durante el marcado manual. Cuando se integra en los flujos de trabajo de preparación del reporte, la IA puede dar retroalimentación en tiempo real a los preparadores sobre marcas posiblemente incorrectas, aplicaciones inconsistentes de las marcas o elementos obligatorios faltantes. Esto ayuda a los preparadores a identificar y eliminar errores comunes, lo que ahorra tiempo y reduce las tasas de reenvío.
Las implementaciones más avanzadas podrían incorporar mecanismos de aprendizaje continuo que se adapten a los cambios regulatorios y a las actualizaciones de la taxonomía, para asegurar que las prácticas de marcado sigan cumpliendo los requerimientos de reporte en evolución y, al mismo tiempo, mantengan la consistencia histórica cuando corresponda.
Además de mejorar la exactitud y la eficiencia del proceso de marcado, los sistemas basados en IA también pueden realizar verificaciones de consistencia e integridad de los datos marcados. Estas verificaciones ayudan a asegurar la coherencia entre periodos de reporte, al señalar discrepancias como hechos marcados anteriormente que faltan en el reporte actual. Por ejemplo, si una determinada información a revelar se marcó el año pasado pero este año no aparece o no está marcada, el sistema puede alertar al preparador para que revise la omisión. Esto favorece tanto la calidad como la continuidad de los datos, y reduce el riesgo de errores u omisiones involuntarios en el reporte a lo largo del tiempo.
Publicación y consumo del reporte
La IA mejora de manera significativa la accesibilidad y la usabilidad de los datos del reporte empresarial mediante un procesamiento inteligente que cierra la brecha entre los datos estructurados técnicos y los formatos amigables para las personas. Cuando un modelo de IA consume datos marcados en XBRL, puede distinguir de inmediato entre conceptos similares, como «utilidad neta» (Net Income) e «ingresos» (Revenue), y la información de contexto correspondiente, como el año del reporte o la empresa a la que se refiere, lo que reduce los riesgos de mala interpretación. Además, los modelos de generación de lenguaje natural pueden transformar información compleja marcada en XBRL en explicaciones narrativas adaptadas a las necesidades de cada grupo de interés: resúmenes ejecutivos para los miembros de la junta directiva, análisis detallados para los profesionales financieros o panoramas simplificados para el público general no técnico.
Las capacidades de búsqueda inteligente basadas en IA permiten a los grupos de interés consultar los reportes empresariales con preguntas en lenguaje natural, en lugar de terminología técnica. Estos sistemas pueden interpretar la intención, entender el contexto y recuperar información pertinente de múltiples reportes y periodos de reporte, lo que reduce drásticamente el tiempo necesario para encontrar una información a revelar o una métrica de desempeño específica.
La personalización impulsada por IA adapta las interfaces de reporte a las preferencias y necesidades de información de cada usuario, y resalta las secciones pertinentes según su comportamiento anterior y sus necesidades previstas. Con el tiempo, estos sistemas aprenden qué métricas, comparaciones y visualizaciones son más valiosas para cada usuario, y crean experiencias cada vez más ajustadas que mejoran la comprensión y la eficiencia en la toma de decisiones.
Las interfaces de lenguaje natural permiten a los usuarios no técnicos crear y modificar visualizaciones sofisticadas mediante instrucciones conversacionales como «Muéstrame las tendencias trimestrales de ingresos por categoría de producto, comparadas con los referentes del sector», sin necesidad de saber manipular datos ni usar herramientas de visualización. La IA interpreta estas solicitudes, recupera los datos pertinentes y genera las representaciones visuales apropiadas.
Análisis del reporte
La IA emplea un procesamiento de lenguaje natural sofisticado para identificar y extraer hechos reportables incrustados en documentos estructurados, como los reportes empresariales marcados en XBRL. Esta capacidad es particularmente valiosa al analizar formatos de datos estructurados que contienen tanto hechos marcados como notas explicativas en texto plano.
Las capacidades avanzadas de reconocimiento de entidades permiten a la IA trabajar con taxonomías XBRL para identificar y clasificar organizaciones, productos, mercados y otras entidades relevantes para el negocio, y crear un mapa completo de las relaciones de negocio que complementa los datos XBRL formalmente estructurados.
La integración de formatos de datos estructurados como XBRL puede mejorar significativamente las capacidades de análisis de sentimiento. Cuando la información narrativa a revelar se marca con los elementos XBRL apropiados, los sistemas de IA pueden ubicar y analizar con más precisión (en comparación con escenarios sin datos marcados) categorías específicas de información a revelar, lo que permite un seguimiento del sentimiento más granular y comparable entre empresas, sectores y periodos. Este enfoque estructurado permite comparar sistemáticamente el tono de la gerencia con el de sus pares del sector o con referencias históricas.
Por ejemplo, cuando la información sobre riesgos está correctamente marcada en XBRL, el análisis de sentimiento podría seguir la evolución de categorías de riesgo específicas a lo largo del tiempo e identificar cuándo la caracterización que hace la gerencia de determinados riesgos, retos regulatorios o amenazas competitivas se intensifica o se modera. Estos cambios de sentimiento podrían motivar inversiones para mitigar riesgos o giros estratégicos.
Reconocimiento de patrones y relaciones
La IA sobresale en descubrir patrones y relaciones significativos en los datos de reporte estructurados. Los modelos analíticos avanzados pueden identificar correlaciones estadísticas y relaciones causales entre distintas métricas financieras a lo largo de periodos, segmentos de negocio o empresas pares, y revelar hallazgos sobre los factores que impulsan el desempeño del negocio.
Los algoritmos de detección de anomalías pueden monitorear continuamente los datos XBRL para identificar patrones inusuales o valores atípicos que pueden indicar errores de reporte, cambios en las condiciones del negocio o riesgos emergentes. Estos sistemas pueden establecer expectativas de referencia para las relaciones entre los hechos reportados y señalar desviaciones significativas.
Las técnicas de análisis de redes aplicadas a los datos XBRL pueden mapear interconexiones complejas entre actividades del negocio, lo que permite a las organizaciones visualizar y entender los efectos en cascada en sus operaciones. Esta capacidad es particularmente valiosa para entender las dependencias entre divisiones dentro de los datos de reporte estructurados.
Los algoritmos de reconocimiento de patrones temporales pueden identificar tendencias cíclicas, trayectorias de crecimiento y puntos de inflexión en series históricas de datos XBRL, y dar alertas tempranas de cambios en las condiciones del negocio. Aplicados a datos estructurados de todo un sector, estos sistemas pueden comparar el desempeño de cada empresa con las normas del sector.
La integración de los datos empresariales estructurados en XBRL con conjuntos de datos externos permite a la IA establecer relaciones de contexto entre la información reportada e indicadores económicos más amplios, lo que crea una comprensión más completa del desempeño del negocio dentro de su entorno operativo.
XBRL, IA y conocimiento regulatorio
Las autoridades regulatorias están bien posicionadas para reconocer cada vez más el valor de combinar los datos XBRL estructurados con el análisis de sentimiento basado en IA. La estandarización de la información narrativa a revelar mediante formatos XBRL crea oportunidades para una vigilancia regulatoria más sofisticada, en la que patrones de sentimiento inusuales podrían motivar revisiones focalizadas o poner de relieve riesgos emergentes.
Es posible ampliar el horizonte de riesgos al sintetizar los datos XBRL de cumplimiento con información sobre tendencias regulatorias emergentes. Estos hallazgos combinados extienden la visibilidad de posibles retos de cumplimiento más allá de los periodos de reporte actuales, lo que permite una planeación regulatoria más estratégica.
La comparación competitiva alcanza una granularidad sin precedentes al cotejar las métricas internas de desempeño de cada empresa con la información XBRL publicada por sus competidores y con los promedios del sector. Estas comparaciones revelan áreas operativas y financieras específicas en las que las organizaciones superan a sus pares o se quedan atrás, y aportan inteligencia focalizada para la toma de decisiones estratégicas.
Poner datos XBRL estructurados a disposición del público atrae inversiones que usan la IA para aprovechar la combinación de datos de supervisión granulares con inteligencia de mercado e identificar oportunidades de asignación de capital. Al correlacionar los patrones de desempeño de los reportes XBRL estructurados con las condiciones externas, estos sistemas pueden recomendar prioridades de inversión con probabilidad de dar los máximos rendimientos.
Lea sobre el análisis de datos XBRL en este artículo.
Consideraciones de implementación
Al aprovechar la IA para trabajar con datos estructurados, es crucial abordar su implementación con pensamiento crítico. Aunque la IA ofrece capacidades poderosas para preparar, procesar y analizar información estructurada, hay que atender varias consideraciones clave.
La relación costo-beneficio
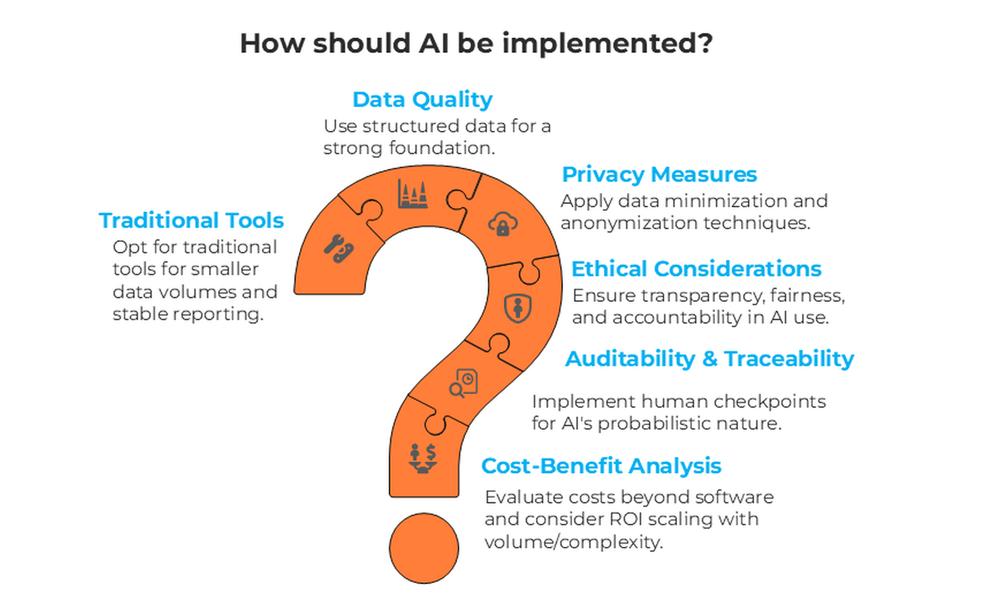
Al implementar soluciones de IA, la evaluación del costo total debe ir más allá de las licencias de software e incluir los requerimientos de integración, la capacitación del personal, el rediseño de procesos, el mantenimiento continuo, la preparación de los datos y las necesidades de infraestructura de cómputo.
Las inversiones en IA suelen seguir patrones de retorno distintos a los de las herramientas tradicionales. Mientras que las soluciones convencionales suelen entregar beneficios inmediatos pero limitados, los enfoques de IA pueden requerir periodos de incubación más largos antes de entregar un crecimiento exponencial del valor, a medida que los sistemas aprenden y mejoran.
La economía de la escalabilidad merece una consideración cuidadosa, ya que las ventajas de eficiencia de las soluciones de IA suelen aumentar drásticamente con el volumen y la complejidad de los datos. Las organizaciones deben evaluar si su escala de reporte, incluido cualquier aumento previsto en el alcance, justifica la mayor inversión inicial.
Las estrategias de implementación por etapas ofrecen un enfoque pragmático: comenzar con aplicaciones de IA de alcance limitado que puedan demostrar la viabilidad técnica y mejoras en los procesos, aunque el crecimiento exponencial completo del valor requiera una implementación a mayor escala. Este enfoque incremental reduce la inversión inicial requerida y permite a las organizaciones validar la integración de los sistemas, la adaptación del personal y los impactos operativos antes de comprometerse con una implementación en toda la organización, que es donde suelen surgir los retornos sustanciales.
Auditabilidad y trazabilidad
Al procesar y analizar datos, un mecanismo completo de pista de auditoría debe capturar todo el ciclo de vida analítico y documentar las fuentes de datos, los pasos de preprocesamiento, las versiones de los modelos, las configuraciones de parámetros y los umbrales de decisión. Estos registros permiten una verificación independiente y aportan evidencia esencial para el cumplimiento regulatorio.
Mientras que los sistemas analíticos tradicionales ofrecen mecanismos de auditoría gracias a su naturaleza determinista, las soluciones probabilísticas basadas en IA suelen enfrentar retos en este aspecto. Pueden requerirse puntos de control con verificación humana (human-in-the-loop), en los que expertos revisan y aprueban los resultados generados por IA antes de incorporarlos al reporte formal.
Cuando los requisitos de transparencia y auditabilidad son primordiales, los sistemas tradicionales basados en reglas ofrecen rutas de decisión más claras que los modelos complejos de IA. En contextos altamente regulados, los enfoques convencionales deterministas pueden seguir siendo preferibles a pesar de sus limitaciones.
Consideraciones éticas
Los marcos éticos basados en principios deben establecer valores fundamentales, como la transparencia, la equidad, la rendición de cuentas y la supervisión humana, que rijan todas las aplicaciones de IA en el reporte regulatorio. Estos principios deben llevarse a la práctica mediante políticas específicas alineadas con la cultura organizacional y con las expectativas regulatorias.
Las evaluaciones del impacto en los grupos de interés deben examinar sistemáticamente cómo afectan las implementaciones de IA a los distintos colectivos. Estas evaluaciones deben identificar posibles disparidades en los resultados, para asegurar que los beneficios de la automatización se distribuyan de manera equitativa.
El monitoreo ético continuo debe extenderse más allá de la implementación inicial y hacer seguimiento de los impactos que evolucionan a medida que los sistemas de IA aprenden y se adaptan, para asegurar que las aplicaciones de IA sigan operando dentro de los límites éticos.
Preocupaciones de privacidad
Para atender las preocupaciones de privacidad, las organizaciones pueden aplicar estrategias de minimización de datos que aseguren que los sistemas de IA accedan solo a la información esencial para objetivos analíticos específicos. Estos enfoques incluyen técnicas de anonimización, agregación y procesamiento selectivo que preservan la utilidad analítica y, a la vez, protegen la información sensible.
Las políticas de limitación de la finalidad establecen límites claros a los usos permitidos de los datos dentro de los sistemas de IA, para evitar que su uso se desvíe más allá de los parámetros del consentimiento original. Estos marcos deben documentar los fines analíticos autorizados e implementar salvaguardas técnicas que impidan su extensión a aplicaciones no autorizadas.
Las organizaciones que planean usar soluciones basadas en IA deben revisar los mecanismos de transparencia existentes de los proveedores de IA, en particular en cuanto a cómo los datos suministrados podrían contribuir al desarrollo del modelo o a ciclos de entrenamiento posteriores.
Calidad de los datos
La calidad de los datos es la piedra angular de una implementación exitosa de IA, y los formatos de datos estructurados como XBRL aportan la base estandarizada necesaria para un reporte y un análisis regulatorios confiables. Las características inherentes de los datos estructurados, con taxonomías predefinidas, relaciones explícitas y reglas de validación incorporadas, crean un entorno óptimo para los sistemas de IA.
Al integrar la IA en los flujos de trabajo regulatorios, la naturaleza estructurada de los datos XBRL asegura una documentación completa del linaje y de las pistas de auditoría, lo que hace más manejables las dimensiones de calidad propias del ámbito regulatorio. Los sistemas de IA pueden aprovechar estas bases estructuradas y, a la vez, evidenciar una procedencia transparente de los datos.
El gobierno de las iniciativas de IA debe alinearse con los marcos de datos estructurados existentes, para crear un continuo de calidad sin fisuras desde la captura de los datos hasta el análisis y el envío final. Este enfoque integrado asegura la aplicación consistente de las normas a lo largo de todo el ciclo de vida del reporte regulatorio.
Cuándo dar prioridad a las herramientas analíticas tradicionales
Las organizaciones deben considerar las herramientas analíticas tradicionales cuando las consideraciones de costo pesen más que los posibles beneficios de la IA, en particular en procesos de reporte estándar y bien definidos, con requerimientos estables.
Para las organizaciones con volúmenes de datos limitados, las herramientas analíticas tradicionales suelen ofrecer un desempeño más eficiente en costos. Las economías de escala que hacen atractiva la IA para procesar conjuntos de datos masivos pueden no materializarse con colecciones de información más pequeñas.
Cuando los requerimientos analíticos son estables y bien comprendidos, las herramientas tradicionales hechas a la medida y optimizadas para tareas de reporte específicas pueden ofrecer un mejor desempeño que sistemas de IA más flexibles pero menos especializados.
Resumen
La relación entre la IA y los datos estructurados representa una evolución decisiva en el reporte empresarial digital, con implicaciones significativas para todos los grupos de interés del ecosistema de reporte.
Las tecnologías de IA y los formatos de datos estructurados como XBRL ofrecen fortalezas complementarias que, bien integradas, superan las limitaciones de cada enfoque. Mientras que la IA sobresale en el reconocimiento de patrones, la comprensión del lenguaje natural y la extracción de hallazgos a partir de información no estructurada, XBRL aporta la base determinista, los metadatos explícitos y la alineación regulatoria que son esenciales en los contextos de cumplimiento. El enfoque óptimo aprovecha los datos estructurados como base autorizada y emplea la IA para un análisis mejorado, la detección de patrones y la generación de hallazgos.
La IA puede ser muy útil en este contexto, pero no es una varita mágica capaz de reemplazar por completo los datos estructurados y los sistemas de reporte basados en metadatos. La naturaleza probabilística de las soluciones de IA, aunque poderosa para ciertas tareas analíticas, carece de la confiabilidad determinista que exige el reporte regulatorio. El marcado explícito, las taxonomías estandarizadas y las reglas de validación incorporadas de XBRL ofrecen una base de certeza que las tecnologías de IA actuales no pueden replicar, en particular para el reporte empresarial centrado en el cumplimiento.
La IA es, y seguirá siendo hasta cierto punto, una «caja negra» que requiere implementar mecanismos adicionales de trazabilidad y auditoría para minimizar la incertidumbre de los usuarios de los datos. Aunque estos mecanismos pueden mejorar significativamente la transparencia, es probable que nunca eliminen por completo la incertidumbre inherente de los sistemas probabilísticos. En cambio, XBRL ofrece plena transparencia gracias a su naturaleza determinista, a sus referencias explícitas a los requerimientos regulatorios y a un linaje claro desde los valores reportados hasta las normas subyacentes.
La IA no elimina todos los costos a lo largo de la cadena de reporte de datos; más bien los traslada hacia los usuarios de los datos, en áreas como la extracción, la trazabilidad y la verificación. Las organizaciones deben reconocer que, aunque la IA puede reducir ciertos costos de preparación, a menudo introduce nuevos costos para los consumidores de los datos, relacionados con la infraestructura de cómputo, el entrenamiento de modelos, el aseguramiento de la calidad y la supervisión humana. Estos costos redistribuidos deben tenerse en cuenta en evaluaciones completas de costo-beneficio al considerar una implementación de IA.
La integración de la IA a lo largo del ciclo de vida del reporte, desde la preparación y la publicación hasta el análisis, crea oportunidades de eficiencia y eficacia sin precedentes. El marcado automatizado reduce el esfuerzo manual y mejora la exactitud, las interfaces de lenguaje natural democratizan el acceso a los datos para los usuarios no técnicos, y la analítica avanzada revela patrones y relaciones que de otro modo permanecerían invisibles. Estas capacidades van mucho más allá de la simple automatización y crean dimensiones de valor completamente nuevas a partir de los datos de reporte existentes.
Las organizaciones deben abordar la implementación de la IA con una evaluación pragmática de costos y beneficios. La inversión significativa que exige la implementación de IA —incluidas las licencias de software, los requerimientos de integración, la capacitación del personal, las necesidades de infraestructura y el mantenimiento continuo— debe evaluarse frente a los posibles retornos. Distintos contextos organizacionales pueden justificar distintos enfoques tecnológicos, y las arquitecturas híbridas suelen ofrecer el equilibrio óptimo entre las herramientas tradicionales y las capacidades basadas en IA.
La adopción de la IA en el reporte regulatorio exige marcos de gobierno sólidos que atiendan la auditabilidad, la transparencia, la ética y la privacidad. Las organizaciones deben establecer mecanismos completos de pista de auditoría, lineamientos éticos, estrategias de minimización de datos y una supervisión humana adecuada, para asegurar que el reporte potenciado con IA preserve la confianza indispensable en los ecosistemas de información financiera a revelar.
El camino a seguir
A medida que las tecnologías de IA sigan evolucionando, es probable que su integración con los formatos de datos estructurados se profundice y cree capacidades de reporte cada vez más sofisticadas. Las organizaciones que desarrollen enfoques estratégicos para esta integración —equilibrando la innovación con los requerimientos de cumplimiento, las consideraciones de costo con las oportunidades de crear valor, y las capacidades tecnológicas con la experiencia humana— estarán bien posicionadas para aprovechar estos avances como ventaja competitiva sin perder la alineación regulatoria.
El futuro de la divulgación digital no está en elegir entre la IA y los datos estructurados, sino en integrarlos de forma reflexiva, para crear ecosistemas de reporte que combinen lo mejor de ambos mundos: la confiabilidad determinista y la alineación regulatoria de los formatos estructurados con el poder analítico y la capacidad de generar hallazgos de la inteligencia artificial.
Artículos relacionados con la IA
- Exposing numeracy gaps: A benchmark to evaluate fundamental numerical abilities in large language models (Brechas de competencia numérica: un punto de referencia para evaluar las capacidades numéricas fundamentales de los modelos de lenguaje de gran tamaño)
- Bridging language models and financial analysis (Un puente entre los modelos de lenguaje y el análisis financiero)
- AI cannot replace XBRL, but it can reduce the tagging burden and improve reporting quality (La IA no puede reemplazar a XBRL, pero puede reducir la carga del marcado y mejorar la calidad del reporte)
- Why structured data leaves PDFs far behind in AI analysis – and the power of XBRL taxonomies (Por qué los datos estructurados dejan muy atrás a los PDF en el análisis con IA, y el poder de las taxonomías XBRL)
- How well do AI models like GPT-4 understand XBRL data? (¿Qué tan bien entienden los datos XBRL los modelos de IA como GPT-4?)
Texto original en inglés: https://playbook.xbrl.org/