Inicio › Capítulos › Capítulo 5 · Aspectos técnicos de XBRL
5.7 · Permitir extensiones de la taxonomía: consideraciones clave
28 min de lectura
5.7 · Permitir extensiones de la taxonomía: consideraciones clave
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Comprender qué significan las extensiones de la taxonomía.
- Explicar los aspectos técnicos y de política que determinan un mandato de extensión de la taxonomía.
- Identificar los riesgos y retos de extender las taxonomías y cómo abordarlos.
Qué son las extensiones de una taxonomía XBRL
Cuando las organizaciones implementan sistemas de reporte digital basados en XBRL, pronto se encuentran con un reto fundamental: la enorme variedad de escenarios de reporte de datos que existen entre distintas entidades e industrias. Esta diversidad de necesidades de reporte es uno de los obstáculos más importantes para lograr un reporte estandarizado, porque ningún marco por sí solo puede anticipar cada circunstancia particular o cada requisito especializado que puedan enfrentar las entidades que reportan.
Algunas entidades operan en varias industrias, otras han desarrollado modelos de negocio innovadores que no encajan en las categorías tradicionales y muchas enfrentan requisitos sectoriales que sencillamente no existen en los marcos de reporte de propósito general. Esta diversidad fundamental significa que incluso la taxonomía estándar más completa dejará inevitablemente vacíos para ciertas organizaciones.
Aquí es donde las extensiones de la taxonomía surgen como un mecanismo crucial para gestionar la tensión entre los objetivos de estandarización y la realidad del reporte. En lugar de obligar a todas las organizaciones a usar estructuras de reporte idénticas que quizás no reflejen sus operaciones, las extensiones ofrecen una forma controlada para que las entidades que presentan reportes atiendan sus circunstancias particulares, como segmentos de negocio propios de la entidad, operaciones geográficas particulares o métricas sectoriales especializadas que no cubre la taxonomía base, conservando a la vez los beneficios centrales del reporte digital estructurado.
Escenarios para extender las taxonomías XBRL
Los supervisores o reguladores que planean implementar un reporte basado en XBRL suelen encontrarse con varios escenarios distintos en los que necesitan extender las taxonomías XBRL, y cada uno exige un enfoque diferente.
Cuando los reguladores necesitan acomodar distintas preferencias de presentación sin comprometer la comparabilidad de los datos, pueden elegir un enfoque centrado en la modificación estructural, en lugar de crear conceptos completamente nuevos. En este escenario, las entidades que presentan reportes trabajan dentro de la taxonomía XBRL existente, pero ajustan cómo se presenta o se estructura la información. Este enfoque mantiene la máxima comparabilidad y, a la vez, acomoda distintas necesidades de presentación. Un ejemplo de este enfoque es la taxonomía ESRS. Como se indica en el párrafo 123 de la documentación de la taxonomía, una entidad que reporta puede modificar el árbol de presentación existente agregando elementos que ya existen en la taxonomía.
Cuando los reguladores se enfrentan a entidades con categorías de segmentos de negocio específicas u operaciones geográficas particulares que exigen cierta personalización, pero aun así necesitan mantener la comparabilidad general, pueden implementar posibilidades de extensión limitadas. Este enfoque mantiene la taxonomía XBRL base prácticamente intacta, pero abre áreas específicas para la personalización. Las entidades que presentan reportes pueden, por ejemplo, incluir información adicional relacionada con sus propias categorías de segmentos de negocio o desgloses geográficos, siguiendo de todos modos los formatos y las reglas de validación prescritos. Este enfoque equilibra la flexibilidad con la estandarización: asegura que la información central del negocio siga siendo comparable entre entidades y permite la personalización necesaria en áreas específicas. La taxonomía ESRS también ejemplifica este enfoque, al permitir que las entidades definan su propio identificador de política, al que luego se hace referencia a lo largo del reporte; véase el párrafo 118 de la nota explicativa de las ESRS (ESRS Explanatory Note).
Cuando los reguladores supervisan marcos legales de reporte basados en principios, en los que las entidades tienen modelos de negocio y requisitos de reporte muy variados que no se pueden anticipar, pueden permitir una modificación avanzada de la taxonomía. En este escenario, los preparadores de los reportes construyen esencialmente desde cero partes sustanciales de su estructura de reporte, con base en la taxonomía XBRL base. Esta es una práctica común en los marcos legales de reporte basados en principios, como las IFRS o los US GAAP. Este enfoque da a las entidades que presentan reportes la máxima flexibilidad para representar su modelo de negocio y sus requisitos de reporte particulares. Sin embargo, también impone la mayor carga a la entidad que reporta, que debe asegurar que sus extensiones mantengan estándares de consistencia y calidad.
Enfoques de diseño para reducir al mínimo la necesidad de extensiones
Un diseño de taxonomía con visión de futuro puede reducir significativamente la necesidad de extensiones al incorporar flexibilidad en el propio marco base. Varios mecanismos avanzados de XBRL lo hacen posible.
El mecanismo de dimensiones tipificadas (typed) permite que las entidades que presentan reportes reporten información propia de la entidad manteniendo una validación estricta de los datos. En lugar de exigir nuevos elementos de taxonomía para cada variación posible, este enfoque crea contenedores flexibles que pueden acomodar distintos tipos de información y aseguran la calidad de los datos mediante formatos y restricciones predefinidos. El resultado final es un reporte XBRL que contiene información específica de la empresa sin necesidad de modificar la taxonomía base.
La taxonomía ESRS publicada por EFRAG usa dimensiones tipificadas para el reporte sobre las metas de sostenibilidad. En ese escenario, las empresas usan el «IdentifierOfTargetTypedAxis» para especificar sus metas particulares, como «TARGET-2030-NET-ZERO» o «TARGET-2025-WASTE-REDUCTION», manteniendo la integridad estructural necesaria para el análisis regulatorio. Este enfoque asegura que las empresas puedan marcar con exactitud su información a revelar (divulgación) específica bajo las normas ESRS y, a la vez, permite la comparabilidad de los datos entre distintas entidades que reportan bajo la misma norma ESRS.
Las enumeraciones extensibles de XBRL son un mecanismo que ofrece otra solución elegante para las situaciones en las que las entidades que presentan reportes necesitan reportar valores específicos para conceptos conocidos. En lugar de crear elementos de reporte completamente nuevos, este mecanismo permite una ampliación controlada de los valores aceptables dentro de la taxonomía existente. A diferencia de lo que ocurre con las dimensiones tipificadas, agregar información nueva mediante enumeraciones extensibles de XBRL exige modificar la taxonomía base. Una vez se agrega a la taxonomía la información propia de la entidad, se puede crear un reporte XBRL que contenga esa información.
La taxonomía XBRL de las ESRS incluye una enumeración extensible de selección única para «Basis of preparation» (base de preparación), con los valores predefinidos «Individual [Member]» y «Consolidated [Member]». Si un organismo regulador quisiera agregar una nueva base de preparación, como «Joint Venture [Member]», para acomodar escenarios de reporte específicos de su jurisdicción, modificaría la taxonomía ESRS base extendiendo la enumeración existente para incluir este miembro adicional. Una vez se agrega esta extensión a la taxonomía, las empresas pueden elegir de la lista ampliada de opciones al preparar sus reportes de sostenibilidad en XBRL.
Las implementaciones modernas también aprovechan las capacidades de Inline XBRL, que permiten enfoques de reporte mixtos dentro de un solo documento. Esto significa que las entidades que reportan pueden incluir tanto información muy estructurada y marcada como contenido más narrativo o flexible, lo que permite un reporte integral sin forzar todo dentro de estructuras rígidas.
Los mecanismos XBRL mencionados permiten atender las necesidades de la información a revelar específica de la entidad (Entity Specific Disclosures), lo que permite a las organizaciones entregar información detallada y propia de la entidad, manteniendo la estructura general del marco y la vigilancia regulatoria.
Estos mecanismos no son enfoques mutuamente excluyentes; por el contrario, se pueden combinar con criterio dentro de un mismo diseño de taxonomía para crear una solución por capas, en la que las dimensiones tipificadas manejan los datos dinámicos propios de la entidad, las enumeraciones extensibles gestionan las ampliaciones controladas de valores y la información a revelar específica de la entidad acomoda los requisitos narrativos detallados, todo funcionando en conjunto para atender escenarios de reporte complejos sin comprometer la integridad estructural de la taxonomía.
Aspectos que se deben considerar al decidir si se permiten extensiones de la taxonomía
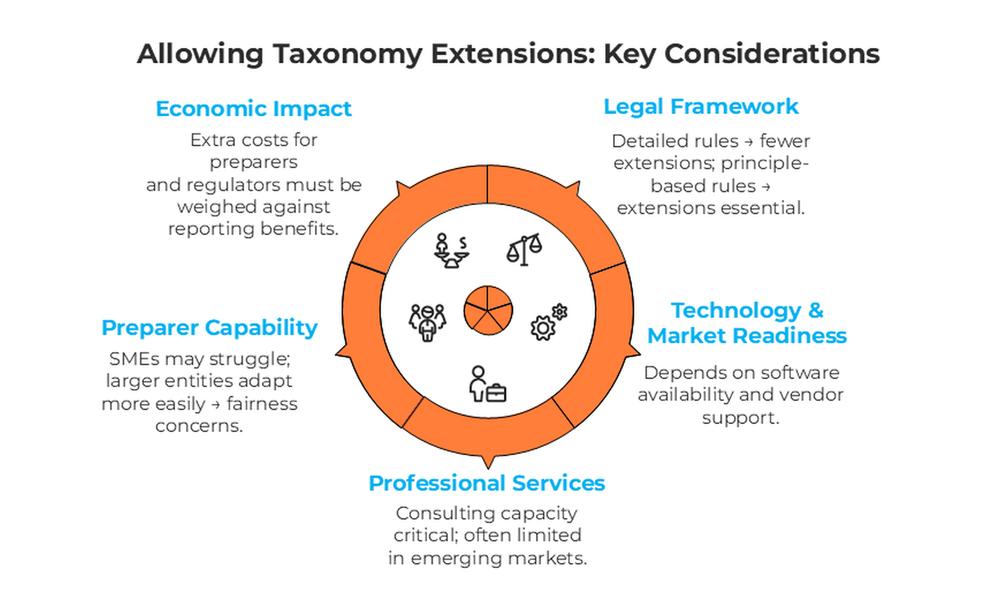
Cuando los organismos reguladores consideran si permitir extensiones de la taxonomía en sus marcos de reporte digital, deben evaluar con cuidado varios factores interrelacionados. Entender estos factores ayuda a asegurar que cualquier política de extensiones logre el equilibrio adecuado entre flexibilidad y estandarización, y que siga siendo práctica para todos los grupos de interés involucrados.
Marco legal y definición del alcance del reporte
La base de cualquier política de extensión de la taxonomía está en la manera como el marco legal subyacente define los requerimientos de reporte. Esta relación entre la ley y la implementación técnica da lugar a dos enfoques claramente distintos que los organismos reguladores suelen seguir.
En algunos entornos regulatorios, el marco legal ofrece definiciones muy específicas de la información que se debe reportar. Los marcos de supervisión bancaria o de seguros suelen ejemplificar este enfoque: las regulaciones detallan con precisión los puntos de datos requeridos, los métodos de cálculo y las frecuencias de reporte. Cuando los requisitos legales son así de detallados, la pregunta sobre las extensiones de la taxonomía se vuelve más sencilla: las extensiones suelen limitarse a detalles de implementación técnica y no a variaciones sustantivas de contenido. El organismo regulador sabe exactamente qué información necesita, y la taxonomía XBRL sirve principalmente como un mecanismo estandarizado de entrega.
En cambio, muchos marcos legales establecen principios de reporte amplios y dejan a los preparadores un margen considerable para determinar la información a revelar específica. Estos marcos podrían exigir que las entidades reporten «información material sobre las operaciones del negocio» o «riesgos significativos que enfrenta la organización», sin prescribir exactamente qué constituye materialidad o importancia para cada entidad. En esos entornos, las extensiones de la taxonomía no solo son útiles, sino esenciales, porque distintas entidades necesitarán legítimamente reportar distintos tipos de información para cumplir el mismo principio legal.
Entender cuál de estos enfoques sigue el marco legal correspondiente puede influir significativamente tanto en la necesidad de extensiones como en las estructuras de gobierno necesarias para gestionarlas con eficacia.
Infraestructura tecnológica y preparación del mercado
La viabilidad práctica de permitir extensiones de la taxonomía depende en gran medida de la disponibilidad de herramientas de software adecuadas y de experiencia técnica en la jurisdicción. Esta consideración va más allá del propio organismo regulador y abarca todo el ecosistema de preparadores de reportes, proveedores de software y prestadores de servicios de consultoría.
Las herramientas de software para crear y gestionar extensiones de taxonomías XBRL varían en sofisticación y accesibilidad. Algunas soluciones ofrecen interfaces fáciles de usar que permiten a los preparadores crear extensiones mediante procesos guiados, mientras que otras exigen una experiencia técnica significativa para navegar estructuras subyacentes complejas. La disponibilidad de software adecuado en un mercado influye directamente en el costo, en la complejidad que enfrentarán los preparadores al crear extensiones y, hasta cierto punto, también en la calidad de las extensiones creadas.
Igual de importante es la pregunta más amplia de si los proveedores de software activos en un mercado han desarrollado experiencia local y capacidades de soporte para el trabajo con extensiones de la taxonomía. Incluso el software sofisticado se vuelve poco práctico si no hay soporte ni capacitación locales. Este factor se vuelve especialmente crucial en las economías emergentes, donde el ecosistema XBRL puede estar todavía en desarrollo.
Servicios profesionales y panorama de la tercerización
La disponibilidad de servicios profesionales que apoyen el trabajo con extensiones de la taxonomía es otro elemento crítico de infraestructura. Crear extensiones de la taxonomía de alta calidad exige una combinación de conocimiento contable, experiencia técnica en XBRL y comprensión de los requisitos regulatorios, un conjunto de habilidades que puede no existir en muchas entidades que reportan.
En los mercados XBRL maduros han surgido firmas de consultoría y proveedores de servicios especializados para llenar este vacío, que ofrecen desde servicios de diseño de extensiones hasta la preparación completa de reportes. Sin embargo, en los mercados emergentes estos servicios pueden ser limitados o no existir del todo, lo que en la práctica hace inviables las extensiones de la taxonomía, sin importar la política regulatoria.
El desarrollo de este mercado de servicios profesionales suele seguir un patrón de «el huevo o la gallina»: los servicios surgen en respuesta a la demanda, pero la demanda depende de políticas regulatorias que, a su vez, pueden depender de la disponibilidad de los servicios. Entender esta dinámica ayuda a los organismos reguladores a planear los cronogramas de implementación y, posiblemente, a considerar iniciativas de desarrollo de capacidades.
Capacidad y base de conocimiento de los preparadores
El conocimiento técnico y el nivel de experiencia en reporte digital de las entidades que reportan determinan qué tipo de políticas de extensión son viables.
Muchas entidades que reportan, en particular las organizaciones más pequeñas o las de mercados emergentes, pueden tener poca experiencia con el reporte de datos estructurados. Para estos preparadores, incluso una implementación básica de XBRL representa una curva de aprendizaje significativa, lo que hace de las extensiones de la taxonomía un asunto complejo. En cambio, las organizaciones con competencias consolidadas en reporte digital y personal técnico dedicado podrían acoger con facilidad las oportunidades de extensión como una forma de mejorar la eficacia de su reporte.
Esta brecha de capacidades suele estar correlacionada con el tamaño de la entidad y con el sector de la industria, lo que crea posibles problemas de equidad y de competencia que los organismos reguladores deben considerar. Si solo las entidades más grandes y sofisticadas pueden usar con eficacia las extensiones de la taxonomía, la política podría crear sin querer ventajas de reporte para algunos participantes del mercado.
Consideraciones económicas y estructura de costos
Las implicaciones financieras de permitir extensiones de la taxonomía afectan tanto a los preparadores individuales como al ecosistema del mercado en general. Estos costos van mucho más allá de las compras iniciales de software y abarcan actividades continuas de mantenimiento, validación y gobierno.
Para los preparadores, los costos de las extensiones de la taxonomía suelen incluir licencias de software, servicios profesionales, capacitación del personal y actividades de mantenimiento continuo. Estos costos pueden variar drásticamente según la complejidad de las extensiones requeridas y la disponibilidad de la infraestructura de apoyo mencionada arriba. Entender el rango probable de costos ayuda a los organismos reguladores a evaluar si las políticas de extensión podrían crear cargas desproporcionadas para ciertos tipos de entidades.
Desde una perspectiva de todo el sistema, las extensiones de la taxonomía generan costos adicionales para los propios organismos reguladores, como los procesos de validación, las actividades de aseguramiento de la calidad y, posiblemente, sistemas de procesamiento de datos más complejos. Estos costos deben sopesarse frente a los beneficios de un reporte más completo y exacto que las extensiones podrían aportar.
Beneficios y retos de aplicar extensiones
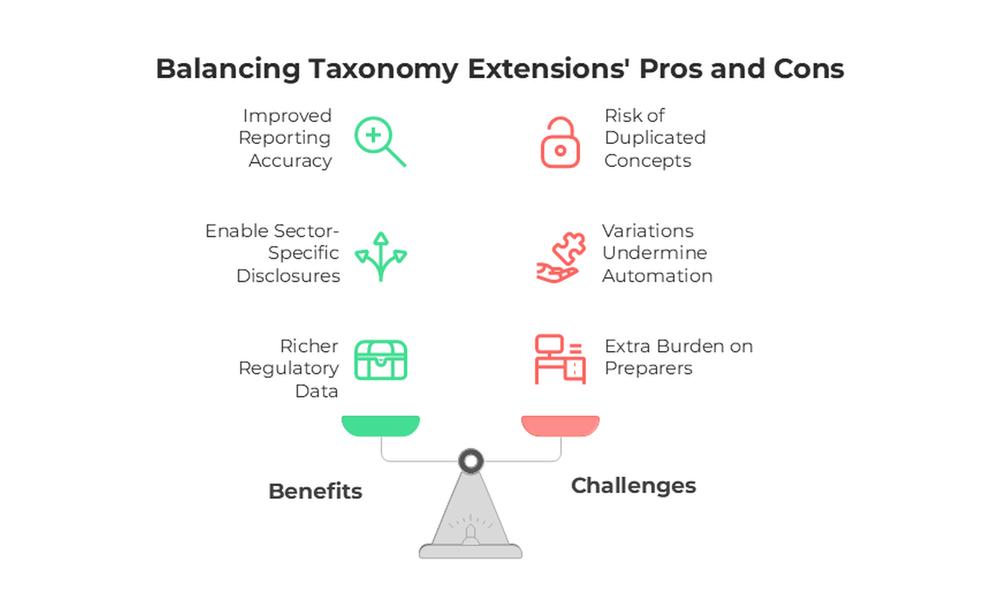
Entender todo el espectro de implicaciones de permitir extensiones de la taxonomía exige examinar tanto las ventajas significativas que aportan como los retos reales que introducen. Esta perspectiva equilibrada ayuda a los organismos reguladores a tomar decisiones informadas sobre si implementar políticas de extensión y cómo hacerlo.
Los beneficios: mayor exactitud y completitud
La principal ventaja de permitir extensiones de la taxonomía es una mejora sustancial de la exactitud del reporte, en particular para las entidades que reportan y que operan en situaciones de negocio particulares. Piense en cómo un marco de reporte estándar podría tratar a una empresa que opera en varias industrias o que tiene estructuras de propiedad inusuales. Sin extensiones, esas organizaciones suelen enfrentar una elección incómoda entre forzar su compleja realidad dentro de categorías simplificadas o dejar sin reportar información importante.
Las extensiones de la taxonomía resuelven este problema al permitir que los preparadores creen categorías de reporte que reflejen con exactitud sus operaciones reales. Esta capacidad resulta especialmente valiosa cuando los preparadores de los reportes han desarrollado modelos de negocio innovadores, operan en sectores industriales emergentes o enfrentan requisitos regulatorios que no encajan limpiamente en las taxonomías estándar. El resultado es un reporte que representa genuinamente la situación de la entidad, y no una aproximación limitada por categorías genéricas.
La posibilidad de capturar información propia del sector o de la empresa es otro beneficio crucial. Industrias como las extractivas, las telecomunicaciones o los servicios financieros suelen tener métricas operativas, factores de riesgo o indicadores de desempeño particulares que importan enormemente a los grupos de interés, pero que no aparecen en las taxonomías de propósito general. Las extensiones permiten atender estas necesidades especializadas de reporte sin obligar a todas las organizaciones a usar taxonomías base innecesariamente complejas que incluyen elementos irrelevantes para la mayoría.
Esta mayor granularidad y exactitud sirve mejor, en últimas, al objetivo regulatorio, porque entrega información más completa y veraz sobre las entidades supervisadas. En lugar de recibir reportes estandarizados que ocultan variaciones importantes, los organismos reguladores acceden a un reporte que revela la diversidad y la complejidad reales de su población supervisada.
Los retos técnicos: complejidad y consistencia
Sin embargo, permitir extensiones de la taxonomía introduce varios retos técnicos que pueden socavar los mismos beneficios que se busca obtener con ellas. El riesgo más inmediato es la introducción de conceptos duplicados en la estructura de la taxonomía. Esto ocurre cuando distintos preparadores de reportes crean extensiones para lo que es esencialmente el mismo concepto, pero usan definiciones técnicas o enfoques de etiquetado diferentes.
Por ejemplo, si dos empresas similares necesitan reportar ingresos por servicios digitales y ambas extienden la taxonomía XBRL base sin coordinación, una podría crear una extensión llamada «Digital Revenue» (ingresos digitales) y la otra «Online Service Income» (ingresos por servicios en línea). Desde el punto de vista del procesamiento de datos, estos aparecen como conceptos completamente distintos, aunque representen información similar. Esta duplicación genera confusión tanto a los preparadores como a los usuarios de los datos, y reduce la comparabilidad de los datos que las taxonomías buscan mejorar.
Estas inconsistencias de nombres no son simples asuntos cosméticos: afectan directamente la utilidad de los datos recolectados. A los sistemas automatizados les cuesta reconocer que «Staff Costs» (costos de personal), «Personnel Expenses» (gastos de personal) y «Employee Compensation» (remuneración a empleados) pueden referirse esencialmente al mismo concepto, lo que exige una intervención manual extensa para lograr una agregación y un análisis de datos significativos.
El impacto analítico: retos de comparabilidad y automatización
Los efectos posteriores de las extensiones de la taxonomía sobre el análisis de datos son el reto más significativo para los organismos reguladores. Cuando distintas entidades usan distintas extensiones para reportar información similar, se ve comprometida una promesa clave del reporte digital: la facilidad para comparar entre entidades.
Los problemas de comparabilidad de los datos surgen no solo de diferencias evidentes de nombres, sino de variaciones sutiles en la manera como se definen y estructuran los conceptos extendidos. Una entidad que presenta reportes podría incluir ciertos costos dentro de su elemento extendido «Digital Operations» (operaciones digitales), mientras que otra excluye esos mismos costos de su extensión aparentemente similar. Estas diferencias de definición pueden persistir sin ser detectadas durante largos periodos, mientras distorsionan sistemáticamente los análisis comparativos.
Las limitaciones de los procesos automatizados de análisis de datos se derivan directamente de estos retos de comparabilidad. Los organismos supervisores suelen invertir en sistemas de reporte digital precisamente para hacer posible la detección automatizada de tendencias, la identificación de valores atípicos y la evaluación sistemática del riesgo en toda su población supervisada. Cuando las extensiones de la taxonomía introducen variaciones que los sistemas automatizados no pueden conciliar, buena parte de este trabajo analítico tiene que volver a procesos manuales. Sin embargo, el avance de la tecnología de IA, en particular los grandes modelos de lenguaje (Large Language Models, LLM), podría ayudar a reducir el procesamiento manual en el futuro al permitir interpretar el significado semántico de las extensiones.
La necesidad de recurrir al análisis manual crea una cascada de retos operativos. El tiempo del personal que podría dedicarse a un trabajo analítico de mayor valor se consume, en cambio, en la limpieza y conciliación de datos. La velocidad con la que los organismos supervisores pueden identificar tendencias o problemas emergentes también disminuye significativamente cuando los sistemas automatizados no pueden procesar de forma confiable los elementos de datos extendidos.
Carga operativa y preocupaciones de eficiencia
La implementación práctica de las extensiones de la taxonomía también crea una carga operativa adicional para las propias entidades que reportan. El mayor tiempo necesario para preparar los reportes se hace evidente en varias etapas del proceso de reporte, desde el diseño inicial de las extensiones hasta la preparación y el envío continuos de los reportes.
Crear extensiones adecuadas exige que los preparadores inviertan tiempo en entender tanto sus propias necesidades de información como los requisitos técnicos de la estructura de la taxonomía base. Esta inversión inicial puede parecer manejable para extensiones ocasionales, pero las entidades que reportan y que tienen operaciones complejas con frecuencia terminan creando numerosas extensiones, cada una de las cuales exige un cuidadoso trabajo de diseño y validación.
Las menores posibilidades de automatización afectan tanto a los preparadores como a los organismos reguladores. Muchas entidades que reportan invierten en sistemas de reporte precisamente para automatizar la recolección rutinaria de datos y los procesos de generación de reportes. Cuando se requieren extensiones particulares, estos sistemas automatizados con frecuencia no pueden acomodar las variaciones, lo que obliga a los preparadores a volver a procesos de preparación más manuales que aumentan tanto el tiempo requerido como el riesgo de errores.
Además, la carga de mantenimiento continuo asociada a las extensiones suele resultar más significativa de lo que se anticipaba al principio. A medida que evolucionan las operaciones del negocio o cambian los requisitos regulatorios, las extensiones deben actualizarse y mantenerse, lo que genera un costo operativo continuo que no existía con los elementos estándar de la taxonomía.
Mecanismos y enfoques de mitigación
Los retos asociados a las extensiones de la taxonomía no tienen por qué eliminar por completo sus beneficios. Por el contrario, un diseño regulatorio cuidadoso puede implementar mecanismos que preserven las ventajas de flexibilidad y exactitud de las extensiones y reduzcan al mínimo sus posibles impactos negativos. Entender estos enfoques de mitigación ayuda a los organismos reguladores a formular políticas que logren el mejor equilibrio posible para sus circunstancias específicas.
Anclaje XBRL (anchoring): crear estructura dentro de la flexibilidad
Uno de los enfoques más sofisticados para mantener la comparabilidad de los datos permitiendo extensiones es el uso del mecanismo de anclaje (anchoring) de XBRL. Este enfoque técnico permite a los preparadores de los reportes agregar su información específica, asegurando que las relaciones y agregaciones centrales sigan siendo claras y comparables entre distintas entidades.
El concepto de anclaje funciona estableciendo puntos de referencia fijos dentro de la estructura de la taxonomía, con los que los elementos extendidos deben relacionarse de maneras definidas. Cuando un preparador de reportes crea una extensión, debe especificar cómo se conecta su nuevo elemento con estos puntos de anclaje establecidos. Este requisito de conexión asegura que incluso la información particular y específica de la empresa se pueda entender dentro del marco de reporte más amplio.
Este enfoque de anclaje representa un punto intermedio entre la estandarización completa y la flexibilidad ilimitada. Reconoce que distintas entidades necesitan genuinamente categorías de reporte distintas, y a la vez asegura que la estructura fundamental necesaria para el análisis regulatorio permanezca intacta. Lea sobre la regulación del European Single Electronic Format (ESEF, formato electrónico único europeo) de la European Securities and Markets Authority (ESMA, Autoridad Europea de Valores y Mercados), que exige anclar las extensiones, en esta guía de XBRL International.
Lineamientos claros y marcos de gobierno
Establecer lineamientos precisos que definan cuándo y cómo se deben crear extensiones de la taxonomía es otra estrategia de mitigación crucial. Estos lineamientos sirven para varios propósitos: ayudan a los preparadores a tomar decisiones adecuadas sobre si las extensiones son realmente necesarias, aseguran la consistencia cuando se crean extensiones y dan a los organismos reguladores criterios claros para evaluar la calidad de las extensiones.
Los lineamientos eficaces suelen abordar varias áreas clave. Primero, establecen criterios para determinar cuándo una extensión es genuinamente necesaria y no simplemente conveniente. Esto podría incluir requisitos para que los preparadores demuestren por qué los elementos existentes de la taxonomía no pueden acomodar sus necesidades de reporte, o que muestren cómo la extensión propuesta aportaría información materialmente distinta de las alternativas disponibles.
Segundo, unos lineamientos completos establecen requisitos detallados de convenciones de nombres para los elementos extendidos. Estas convenciones ayudan a asegurar que los conceptos similares reciban nombres similares aun cuando los creen preparadores distintos. Por ejemplo, los lineamientos podrían especificar que todas las extensiones relacionadas con ingresos deben incluir la palabra «Revenue» en una posición determinada del nombre del elemento, o que las extensiones geográficas deben seguir patrones estandarizados de nombres de países o regiones.
La exigencia del cumplimiento de estos lineamientos plantea un reto interesante que los organismos reguladores deben considerar con cuidado. Las reglas de validación automatizadas podrían hacer cumplir muchos aspectos de los lineamientos de extensión, como las convenciones de nombres, las relaciones requeridas con los puntos de anclaje o los estándares obligatorios de documentación. Sin embargo, la medida en que esa automatización es técnicamente viable depende de la sofisticación de la plataforma tecnológica del receptor de datos y de los recursos disponibles para desarrollar sistemas de validación.
Estrategias de implementación por fases
En lugar de implementar las extensiones de la taxonomía como una política de todo o nada, los organismos reguladores pueden tener éxito con enfoques de introducción gradual que permitan tanto a los preparadores como a los reguladores ganar experiencia y confianza con el tiempo. Estas estrategias por fases ayudan a identificar y resolver problemas antes de que se conviertan en asuntos sistemáticos en toda la población que reporta.
Un enfoque de introducción con alcance limitado podría empezar permitiendo extensiones solo para tipos específicos de información o para categorías particulares de entidades que reportan. Por ejemplo, al principio las extensiones podrían permitirse solo para ciertos sectores industriales que hayan demostrado claramente necesidades de reporte particulares, o solo para secciones concretas de los reportes en las que la estandarización haya resultado más difícil.
Como alternativa, un despliegue gradual podría centrarse en la complejidad de las extensiones permitidas y no en su alcance. Al principio podrían permitirse extensiones sencillas, como desgloses geográficos adicionales o métricas operativas básicas, e introducir extensiones estructurales más complejas solo después de haber ganado experiencia con los casos más sencillos.
Estos enfoques por fases ofrecen valiosas oportunidades de aprendizaje para todos los grupos de interés. Los preparadores pueden desarrollar progresivamente su experiencia en extensiones, en lugar de enfrentar de inmediato una complejidad abrumadora. Los organismos reguladores pueden refinar sus lineamientos y procesos de validación con base en la experiencia real antes de aplicarlos de manera amplia. Los proveedores de software y de servicios pueden, igualmente, desarrollar su capacidad técnica y su infraestructura de soporte de forma incremental, lo que asegura un apoyo adecuado del mercado a medida que evolucionan las políticas de extensión. El ecosistema de reporte en su conjunto puede adaptarse gradualmente, en lugar de vivir un cambio disruptivo.
Revisión cíclica y mejora continua
Quizás el mecanismo de mitigación de largo plazo más importante sea establecer procesos sistemáticos para revisar y mejorar las políticas de extensión con el tiempo. Este enfoque cíclico reconoce que las necesidades y los retos de las extensiones de la taxonomía evolucionarán a medida que cambien tanto la población que reporta como los requisitos regulatorios.
La revisión periódica de las extensiones que se crean con frecuencia da a los organismos reguladores información valiosa sobre los vacíos de su taxonomía base. Cuando varias entidades crean de forma independiente extensiones similares, este patrón sugiere que la taxonomía base debería actualizarse para incluir esos elementos comúnmente necesarios como componentes estándar. Este enfoque evolutivo permite que las taxonomías crezcan y mejoren con base en necesidades demostradas y no en predicciones teóricas.
El proceso de revisión también crea oportunidades para formar a los preparadores en las mejores prácticas de extensión y para identificar extensiones innecesarias o problemáticas. Algunas extensiones que al principio parecen necesarias pueden resultar redundantes una vez los preparadores entienden mejor las funciones existentes de la taxonomía o cuando las actualizaciones de la taxonomía base eliminan la necesidad de extensiones específicas.
Los procesos de revisión cíclica eficaces involucran a varios grupos de interés. Los preparadores pueden aportar ideas sobre los retos prácticos de implementación y las necesidades de información emergentes. Los proveedores de tecnología pueden aportar su comprensión de las funciones y las limitaciones de los sistemas. El personal regulatorio puede ofrecer perspectivas sobre cómo afectan las extensiones su capacidad analítica y sus procesos de supervisión.
Este enfoque colaborativo de mejora continua ayuda a asegurar que las políticas de extensión evolucionen en direcciones que sirvan con eficacia a todos los grupos de interés. También ofrece un mecanismo para detectar y corregir problemas antes de que se arraiguen en el sistema de reporte.
El componente de formación de la revisión cíclica merece un énfasis especial. A medida que los preparadores ganan experiencia con las extensiones de la taxonomía, suelen descubrir que las extensiones que al principio creían necesarias se pueden evitar con un mejor uso de los elementos existentes de la taxonomía o con una mejor comprensión de los requerimientos de reporte. La comunicación periódica sobre estos descubrimientos ayuda a que toda la comunidad que reporta se vuelva más sofisticada y eficaz en sus decisiones sobre extensiones. Consulte la guía de XBRL International para obtener ideas sobre cómo modelar taxonomías base que funcionen eficazmente con la información a revelar específica de la entidad (Entity-Specific Disclosures).
Resumen
La decisión de permitir extensiones de la taxonomía en los sistemas de reporte digital basados en XBRL es una de las decisiones de política con más matices que enfrentan los organismos reguladores y supervisores durante la implementación. Esta guía ha explorado la tensión entre los beneficios de estandarización que promete el reporte digital y la diversidad real de escenarios de reporte que existen entre distintas entidades e industrias.
El reto central
Las extensiones de la taxonomía surgen como algo necesario precisamente porque ningún marco estándar por sí solo puede anticipar ni acomodar por completo la variedad de escenarios de reporte de datos de las organizaciones. Esta realidad crea una elección inevitable para los organismos reguladores: aceptar un reporte incompleto que encaje en categorías estandarizadas, o permitir una flexibilidad controlada que conserve los beneficios centrales del reporte digital estructurado y acomode a la vez las variaciones legítimas en las necesidades de reporte.
Factores clave de decisión
La conveniencia de permitir extensiones de la taxonomía depende de manera crítica de varios factores interrelacionados en cada jurisdicción. El marco legal subyacente pone la base: que las regulaciones establezcan requisitos de datos específicos o principios amplios afecta tanto la necesidad de extensiones como las estructuras de gobierno necesarias para gestionarlas con eficacia. La infraestructura tecnológica, el panorama de los servicios profesionales, la experiencia de los preparadores y las consideraciones económicas de un mercado determinan, en conjunto, si las políticas de extensión se pueden implementar y sostener en la práctica.
Equilibrio entre beneficios y retos
Las extensiones de la taxonomía pueden mejorar significativamente la exactitud y la completitud del reporte, en particular para las entidades que operan en situaciones de negocio particulares o en sectores industriales emergentes. Sin embargo, estos beneficios vienen con retos reales en materia de comparabilidad de los datos, automatización del análisis y complejidad operativa. La idea clave es que estos retos se pueden manejar con un diseño cuidadoso de las políticas, y no son obstáculos insuperables.
Estrategias prácticas de mitigación
Las políticas de extensión exitosas suelen emplear varios mecanismos de mitigación que funcionan en combinación. El anclaje XBRL mantiene la consistencia estructural y permite flexibilidad. Los lineamientos claros y los marcos de gobierno aseguran la calidad y la consistencia en la creación de extensiones. Las estrategias de implementación por fases permiten un aprendizaje y un ajuste graduales. Los procesos de revisión cíclica permiten la mejora continua con base en la experiencia real.
Recomendaciones estratégicas
Para los organismos reguladores que evalúan políticas de extensión de la taxonomía, prohibir por completo las extensiones puede forzar el reporte dentro de categorías inadecuadas, mientras que una libertad ilimitada de extensión puede socavar los beneficios de comparabilidad que justifican las inversiones en reporte digital. Los enfoques más exitosos suelen implicar una flexibilidad controlada: permitir extensiones dentro de parámetros definidos, manteniendo procesos sólidos de gobierno y de revisión.
La elección no es simplemente si se permiten o no las extensiones, sino cómo diseñar políticas de extensión que sirvan con eficacia a los objetivos regulatorios. Esto exige una evaluación cuidadosa de las circunstancias locales, un diseño cuidadoso de las políticas y el compromiso con un refinamiento continuo basado en la experiencia de implementación.
Mirando hacia adelante
Las políticas de extensión de la taxonomía deben verse como decisiones evolutivas y no fijas. A medida que las poblaciones que reportan ganan experiencia con el reporte digital, que se desarrolla la funcionalidad tecnológica y que evolucionan los requisitos regulatorios, las políticas de extensión pueden y deben ajustarse para mantener su eficacia. El objetivo es crear sistemas de reporte que entreguen información exacta, completa y útil para fines regulatorios y que, a la vez, sigan siendo prácticos y sostenibles para todos los grupos de interés involucrados.
La implementación exitosa de las políticas de extensión de la taxonomía depende, en últimas, de entenderlas no como decisiones técnicas, sino como decisiones de política que exigen equilibrar varios objetivos en competencia, sin dejar de responder a las realidades prácticas del ecosistema de reporte de cada jurisdicción.
Texto original en inglés: https://playbook.xbrl.org/