Inicio › Capítulos › Capítulo 2 · Introducción a XBRL
2.3 · Reporte regulatorio digital
11 min de lectura
Juan Carlos Rodríguez R. participó en la elaboración del contenido original de esta sección como desarrollador de contenido de XBRL International. La versión final en inglés es la publicada por XBRL International.
2.3 · Reporte regulatorio digital
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Comprender cómo se aplican los principios básicos de la tecnología digital al reporte de información regulatoria.
- Explorar cómo la digitalización, combinada con la estandarización, facilita la automatización, la transparencia y la exactitud en los procesos de intercambio de datos.
El cambio digital
En el pasado, comunicarle una ubicación a otra persona podía implicar dibujar a mano un círculo en un mapa de papel y confiar en que quien lo recibía supiera leer mapas para interpretarlo correctamente. La llegada de los mapas digitales transformó ese proceso: hoy se pueden compartir ubicaciones precisas en tiempo real, e incluso con contexto como el tráfico y los horarios de atención. Gracias a la digitalización, un proceso que antes era engorroso e impreciso se volvió sencillo e inteligente.
Otro campo en el que la digitalización ha tenido éxito son las finanzas personales. Las aplicaciones bancarias clasifican los gastos al instante, alertan a los usuarios sobre transacciones inusuales y ofrecen información en tiempo real, con lo que ya no hace falta revisar a mano cada transacción.
El reporte regulatorio está viviendo una transformación similar. El paso de formatos estáticos y no estructurados, como los PDF y las hojas de cálculo, a la información a revelar (divulgación) digital estructurada está revolucionando la forma en que los datos se recolectan, se analizan y se comparten. Esta evolución mejora la eficiencia, la transparencia y la accesibilidad, y sienta las bases de un entorno regulatorio en el que los datos legibles por máquina, disponibles con rapidez, permiten tomar decisiones más reflexivas y cumplir con menos trámites.
Del rastro en papel al reporte digital
Antes de la digitalización, los supervisores tenían que revisar a mano los reportes en papel para detectar riesgos o verificar el cumplimiento. En algunos casos, los reportes en papel han sido reemplazados por PDF u hojas de cálculo. Esto resuelve los problemas de compartir y transmitir la información, pero no basta para acceder a los datos, analizarlos y compararlos de forma rápida y eficiente, porque los datos todavía deben revisarse, interpretarse, (re)capturarse y normalizarse a mano antes de poder usarse. Estos problemas pendientes hacen más lenta la supervisión, mantienen altos los costos y aumentan la probabilidad de errores.
La eficiencia de la gestión digital de datos depende de la calidad de su recolección digital. Si los datos iniciales no están estructurados, todo el proceso de reporte sigue fragmentado, exige intervención manual y limita la automatización. Muchos sistemas propietarios, aunque son digitales, siguen poniendo barreras a la automatización, a la interoperabilidad y a la integración entre plataformas por su falta de flexibilidad. Sin formatos estructurados y estandarizados, el reporte sigue siendo ineficiente e impide que los supervisores y los grupos de interés aprovechen plenamente la transformación digital.
Para obtener todos los beneficios de un ecosistema de reporte digital, los supervisores necesitan soluciones que garanticen la estandarización, la interoperabilidad y la automatización. La estandarización ofrece un marco común que mejora la comparabilidad y la consistencia. La interoperabilidad permite una integración fluida entre sistemas y grupos de interés, y la automatización reduce al mínimo el esfuerzo manual, con lo que disminuyen los errores y aumenta la eficiencia general.
Al estructurar los datos en formatos legibles por máquina, los supervisores pueden analizar y comparar la información con rapidez, lo que mejora la estabilidad financiera y la detección de riesgos. La validación automatizada reduce la carga administrativa y permite que las organizaciones se concentren en actividades de mayor valor, mientras los supervisores se benefician de un acceso más rápido y transparente a los datos críticos. El flujo de datos entre las empresas y los supervisores se vuelve fluido, lo que facilita el intercambio oportuno de información, el monitoreo en tiempo real y una mayor rendición de cuentas.
Sistemas digitales propietarios
Muchas organizaciones han pasado del reporte en papel a soluciones digitales y han adoptado sistemas propietarios para gestionar los reportes regulatorios. Aunque esta transición es un avance, estos sistemas suelen tener limitaciones importantes; en particular, carecen de formatos de datos estructurados, estandarizados e interoperables, lo que hace el reporte innecesariamente complejo.
Falta de interoperabilidad
Una de las principales desventajas de los sistemas digitales propietarios es la falta de interoperabilidad. Estas soluciones suelen diseñarse para ecosistemas específicos, lo que limita o elimina la posibilidad de intercambiar datos de forma efectiva entre plataformas. En su lugar, las organizaciones tienen que recurrir a ajustes manuales o a software intermedio (middleware) adicional, lo que agrega ineficiencias y aumenta el riesgo de errores.
El costo oculto
Además de los problemas de interoperabilidad, los sistemas propietarios suelen traer riesgos ocultos:
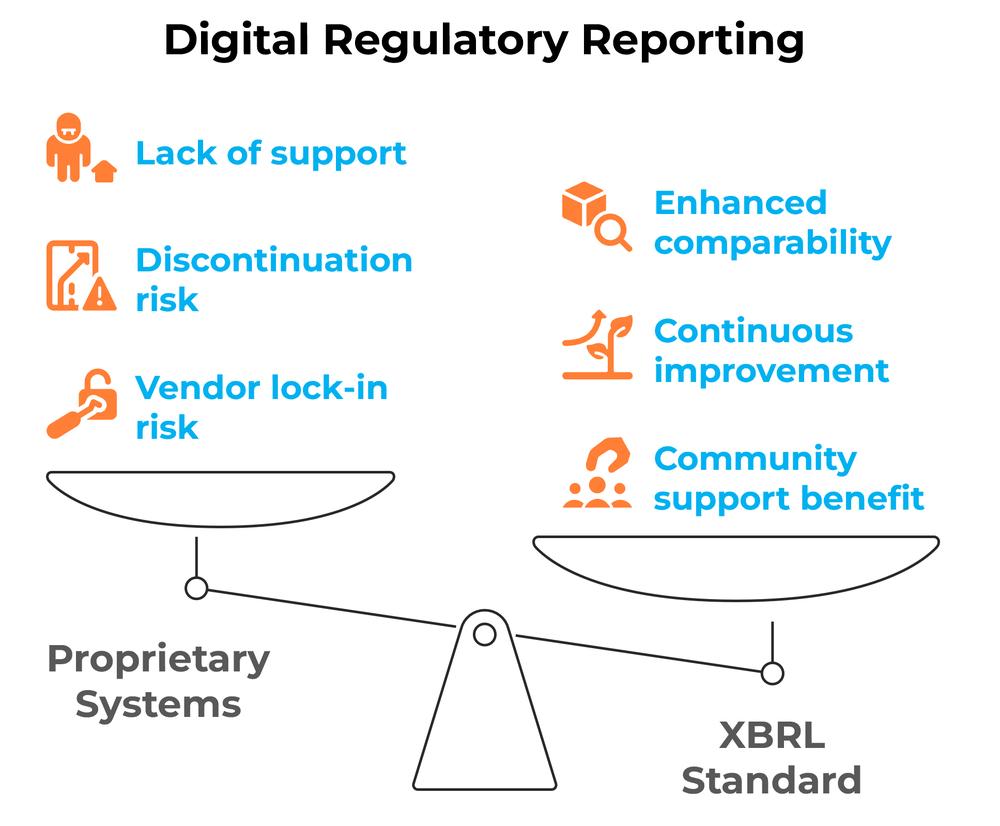
- Dependencia del proveedor (vendor lock-in): las organizaciones quedan atadas a un solo proveedor, lo que limita la flexibilidad y aumenta los costos a largo plazo.
- Riesgo de descontinuación: si el proveedor deja de ofrecer el producto, cierra o no se mantiene al día con los avances tecnológicos, a las organizaciones puede resultarles difícil conseguir una alternativa adecuada.
- Sin apoyo de una comunidad: a diferencia de los estándares abiertos, las soluciones propietarias no se benefician de una red mundial de desarrolladores, expertos de la industria y usuarios que aportan mejoras de manera continua.
- Alta carga de trabajo: en lugar de construir sobre buenas prácticas establecidas, los sistemas propietarios obligan a las organizaciones a desarrollar y mantener soluciones únicas desde cero, a menudo con un costo mayor y con menos eficiencia que cuando se usan estándares existentes.
Reporte digital estandarizado
Los marcos de reporte digital estandarizados son el resultado de un trabajo colaborativo entre expertos de la industria, reguladores, desarrolladores y usuarios. Evolucionan a partir de la experiencia real, con mejoras continuas que mantienen el marco vigente y capaz de responder a nuevos requerimientos. Estos marcos incorporan metadatos estructurados, que mantienen los conjuntos de datos dinámicos, adaptables y valiosos para el cumplimiento y el análisis permanentes. Además, promueven la transparencia, permiten la automatización y apoyan la interoperabilidad; en conjunto, agilizan la supervisión regulatoria y reducen de forma significativa la complejidad en todo el ecosistema de reporte.
Lea más sobre la estandarización de datos en este artículo.
Aunque las soluciones digitales propietarias mejoran el reporte en papel, no logran la eficiencia, la automatización y la adaptabilidad que necesitan los supervisores y las organizaciones. Avanzar hacia formatos estructurados y estandarizados mejora el cumplimiento, reduce el riesgo y propicia un entorno regulatorio más transparente.
XBRL: el estándar para el reporte digital
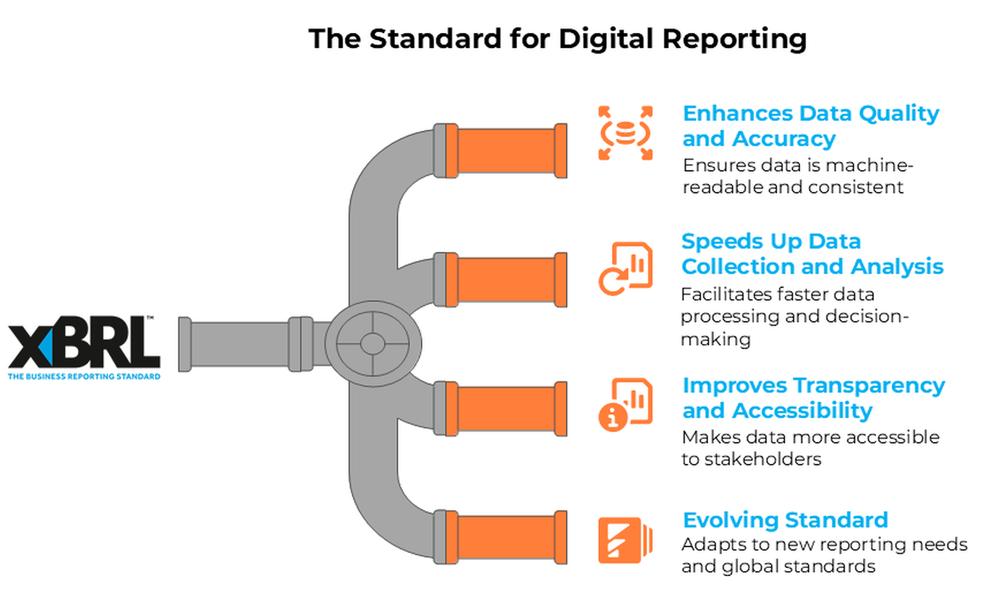
XBRL (eXtensible Business Reporting Language) ha estado en el centro de la transformación del panorama del reporte, del papel a lo digital. XBRL ofrece un formato estructurado y legible por máquina que hace el reporte regulatorio digital más transparente, exacto y automatizado. Más que un formato, XBRL es un estándar en evolución constante que se adapta a las nuevas necesidades de reporte.
Los datos son la base de las decisiones regulatorias, y su calidad, su rapidez y su accesibilidad determinan qué tan bien pueden aprovecharlos los supervisores y los grupos de interés. XBRL transforma el reporte regulatorio al asegurar que la información revelada esté estructurada y estandarizada, sea de alta calidad y oportuna, y resulte fácilmente accesible para quienes más la necesitan.
Mejor calidad y exactitud de los datos
Con XBRL, los datos son legibles por máquina, lo que reduce la dependencia de la digitación manual y los errores de interpretación:
- Las reglas de validación incorporadas ayudan a asegurar que la información presentada se ajuste a los requerimientos regulatorios, y reducen al mínimo las inconsistencias y discrepancias.
- Las verificaciones automatizadas evitan datos faltantes, incompletos o contradictorios.
- Las definiciones claras de los datos aseguran que los mismos términos y conceptos se apliquen de manera consistente en todos los reportes.
- Los metadatos estructurados aportan contexto, lo que hace la información más significativa y más fácil de interpretar.
Recolección y análisis de datos más rápidos
Históricamente, la recolección de datos regulatorios ha sido lenta y ha estado cargada de procesos manuales, sistemas fragmentados, documentos no estructurados, ciclos de reporte demorados y una supervisión complicada. XBRL resuelve estos problemas:
- Los reportes se pueden presentar y procesar al instante, lo que permite a los supervisores identificar los riesgos antes y actuar de forma proactiva.
- Se pueden implementar con facilidad la extracción y el análisis automatizados de los datos, lo que elimina los cuellos de botella de la revisión manual y permite decidir más rápido.
- Las taxonomías estandarizadas facilitan la comparabilidad entre industrias y entre países, lo que hace más fácil analizar tendencias.
Más transparencia y accesibilidad para los grupos de interés
La información a revelar regulatoria debe servir para el cumplimiento y, además, ser útil para los inversionistas, los responsables de políticas públicas y el público. XBRL mejora la accesibilidad de los datos tanto financieros como no financieros, y propicia un mercado más abierto e informado:
- Los formatos abiertos permiten publicar los datos, lo que aumenta la confianza del público.
- Los grupos de interés pueden acceder a datos estructurados, lo que reduce la dependencia de procesos manuales, de proveedores externos o de formatos estáticos como el PDF.
- La interoperabilidad con plataformas digitales asegura que los datos se puedan compartir, reutilizar y aprovechar para otros fines en distintos marcos regulatorios.
Un estándar en evolución
Desde su creación a finales del siglo XX, XBRL ha evolucionado de manera significativa: ha afinado sus capacidades y ampliado su alcance. Por ejemplo, a medida que el reporte ambiental, social y de gobernanza (ASG) ha ganado importancia en el mundo, XBRL ha incorporado nuevos tipos de datos y taxonomías para soportar esta información a revelar, y así asegura que la información de sostenibilidad pueda ser tan estructurada y confiable como los datos financieros.
Con cientos de implementaciones en el mundo, el estándar XBRL se ha beneficiado de una amplia experiencia real, que ha permitido mejorar de forma continua la facilidad de uso, la interoperabilidad y la validación de datos. Su adopción generalizada se apoya en el respaldo permanente de la comunidad, lo que lo convierte en un estándar adaptable para el reporte digital.
Implementaciones de XBRL en el mundo
A continuación se presentan algunos ejemplos de implementaciones de XBRL en distintas partes del mundo. Para ver una lista más completa, consulte el XBRL Project Directory (directorio de proyectos XBRL).
- Estados Unidos – Securities and Exchange Commission (SEC): la SEC exige que las empresas públicas (inscritas en bolsa) presenten sus estados financieros, así como otra información diversa, en XBRL para mejorar la comparabilidad y la transparencia de los datos. Este requerimiento facilita el procesamiento y el análisis automatizados de la información financiera.
- Europa – European Securities and Markets Authority (ESMA): la ESMA implementó el European Single Electronic Format (ESEF, formato electrónico único europeo), que exige a los emisores de los mercados regulados de la UE preparar sus informes financieros anuales en formato Inline XBRL (iXBRL). Esta iniciativa busca mejorar la accesibilidad y la comparabilidad de los estados financieros en Europa.
- Unión Europea – European Banking Authority (EBA): la EBA recolecta en XBRL el reporte prudencial de las entidades de crédito y las empresas de inversión, que cubre los requerimientos de supervisión del marco regulatorio de la UE. El uso de XBRL permite una validación de datos consistente, la comparabilidad entre entidades y un análisis de supervisión eficiente, y apoya la evaluación de riesgos y la supervisión regulatoria tanto en el ámbito nacional como en el de la UE.
- India – Securities and Exchange Board of India (SEBI): la SEBI de la India implementó XBRL para los reportes de Business Responsibility and Sustainability Reporting (BRSR, reporte de responsabilidad empresarial y sostenibilidad) de las principales entidades listadas, con el objetivo de mejorar la estandarización, la comparabilidad y la utilidad de la información a revelar ASG.
- Sudáfrica – Companies and Intellectual Property Commission (CIPC): la CIPC adoptó XBRL para la presentación de los estados financieros anuales, lo que mejora la exactitud y la accesibilidad de los datos financieros para fines regulatorios.
- Colombia – Superintendencia de Sociedades: la Superintendencia de Sociedades de Colombia (Supersociedades) implementó el estándar XBRL para las sociedades que presentan reportes financieros y no financieros. Esta iniciativa busca alinear las prácticas de reporte con los estándares internacionales y mejorar la transparencia y la eficiencia de la supervisión societaria.
Resumen
Al mejorar la calidad de los datos, acelerar los procesos de reporte y hacer más accesible la información a revelar, el reporte estructurado permite a los supervisores y a las organizaciones mejorar la eficiencia, el cumplimiento y la supervisión. A medida que más jurisdicciones adopten el reporte estructurado, los grupos de interés de todas las industrias se beneficiarán de un enfoque más eficiente y basado en datos para el cumplimiento y la supervisión.
Para aprovechar plenamente los beneficios del reporte digital, los supervisores, las organizaciones y los grupos de interés deben adoptar marcos estandarizados, estructurados e interoperables. Esta transición digital es esencial para fomentar la transparencia, la eficiencia y la resiliencia regulatoria a largo plazo.
A medida que el panorama digital siga evolucionando, la información a revelar estructurada seguirá siendo la clave para transformar el reporte regulatorio, y hará posible un futuro en el que los datos no solo se reporten, sino que se aprovechen para una gobernanza mejor informada, mejores decisiones y una mayor confianza del público.
En un mundo que depende cada vez más de los datos para tomar decisiones, XBRL no es solo una herramienta de cumplimiento, sino la base de un entorno regulatorio más confiable, automatizado y perspicaz.
Texto original en inglés: https://playbook.xbrl.org/