Inicio › Capítulos › Capítulo 2 · Introducción a XBRL
2.7 · XBRL en distintos dominios
12 min de lectura
2.7 · XBRL en distintos dominios
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Identificar los distintos tipos de información a revelar (divulgación) que XBRL puede soportar, incluida la información financiera, prudencial, de sostenibilidad, tributaria y del sector energético.
- Comprender cómo la flexibilidad de XBRL permite adaptarse a necesidades cambiantes del reporte regulatorio y empresarial.
- Distinguir entre los modelos de reporte abierto y cerrado, y sus implicaciones para la estructura, la validación y la visualización del reporte.
- Describir brevemente los principales formatos XBRL y su uso típico en distintos entornos de reporte.
Introducción
Aunque XBRL suele asociarse con el reporte financiero, su flexibilidad y su diseño independiente del dominio han permitido aplicarlo a una gama cada vez más amplia de información a revelar, desde la banca y los seguros hasta la sostenibilidad, los impuestos y la infraestructura.
Esta sección describe los distintos tipos de información a revelar que soporta XBRL, las taxonomías desarrolladas para atender necesidades regulatorias y cómo ha evolucionado el estándar para responder a entornos de reporte cada vez más complejos.
Tipos de información a revelar que soporta XBRL
XBRL es un marco de intercambio de datos independiente del dominio, lo que significa que no está programado de forma rígida para ningún sector ni contexto regulatorio específico. En cambio, ofrece una arquitectura flexible y extensible que permite que los requerimientos propios de cada dominio, sea financiero, prudencial, de sostenibilidad o cualquier otro, los definan quienes mejor los conocen. En lugar de prescribir un conjunto fijo de datos o reglas, XBRL permite a los creadores de taxonomías definir sus propios conceptos, tipos de datos, tipos de unidades y estructuras dimensionales, ajustados con precisión a las necesidades de reporte de su dominio.
Esta flexibilidad se extiende a las reglas de validación, las plantillas de presentación y las restricciones de reporte, todas las cuales pueden diseñarse para reflejar la lógica y la estructura que exige un caso de uso determinado. Ya sea para modelar un estado financiero, un reporte de riesgos o una información a revelar ASG, XBRL aporta el andamiaje técnico y deja que el contenido, la semántica y la lógica de cumplimiento los especifiquen los supervisores y reguladores, los emisores de normas o los organismos del sector. Esta separación entre el marco técnico y el contenido del dominio es lo que hace de XBRL una solución poderosa y adaptable para el reporte digital estructurado en todos los sectores.
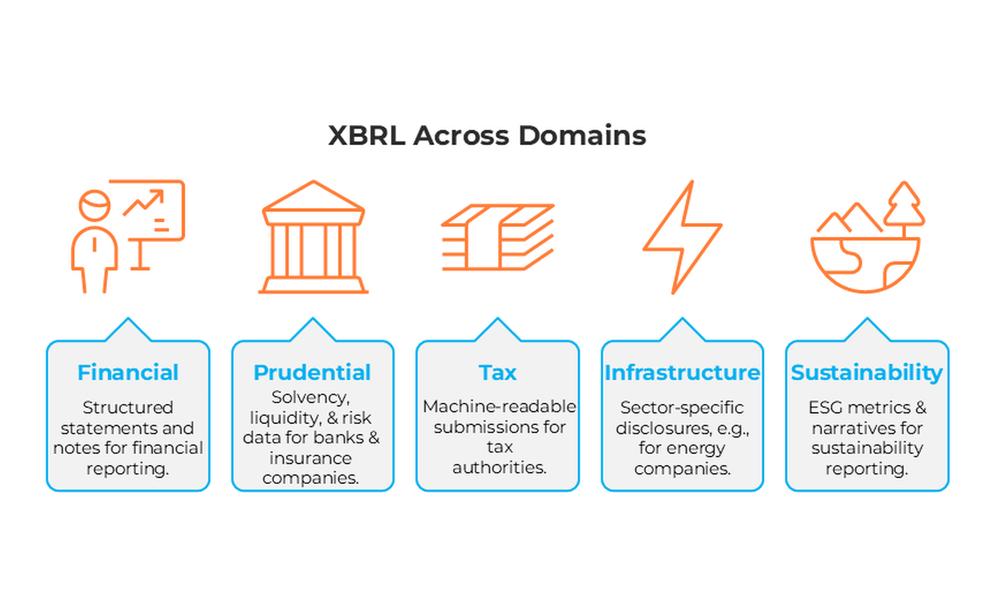
XBRL se usa en un amplio espectro de tipos de información a revelar. Las siguientes categorías representan áreas comunes en las que el estándar se aplica activamente, aunque siguen surgiendo casos de uso adicionales a medida que evolucionan las necesidades regulatorias.
Información a revelar de los estados financieros
La información financiera a revelar es el uso más tradicional y más ampliamente adoptado de XBRL. XBRL se desarrolló originalmente pensando en los estados financieros. El objetivo era dar estructura, comparabilidad y automatización al reporte de balances, estados de resultados y datos financieros relacionados.
En 2009, la Fundación de las Normas Internacionales de Información Financiera (Fundación IFRS) publicó la primera Taxonomía NIIF (IFRS) oficial en XBRL, lo que permitió su adopción mundial por parte de las empresas que usan las NIIF para marcar y estructurar sus estados financieros; desde entonces ha publicado actualizaciones anuales que reflejan los cambios en las normas contables y mejoran las prácticas de reporte digital. La taxonomía NIIF tiene una estructura jerárquica y etiquetas multilingües, lo que la convierte en una taxonomía base adoptada mundialmente para un reporte financiero consistente entre jurisdicciones.
En los Estados Unidos, la SEC comenzó a aceptar en 2008 reportes marcados en XBRL según los Principios de Contabilidad Generalmente Aceptados de los Estados Unidos (US GAAP). Los US GAAP se diseñaron inicialmente para los reportes financieros trimestrales (10-Q) y anuales (10-K), pero desde entonces se han extendido para cubrir otros tipos de información a revelar, más allá de los estados financieros tradicionales. La taxonomía US GAAP incluye un modelado que soporta el marcado detallado de la información a revelar en las notas.
Además de estas taxonomías basadas en normas contables, muchas jurisdicciones han extendido y desarrollado taxonomías basadas en normas contables locales. Estas permiten a las autoridades incorporar a su marco de taxonomías XBRL información a revelar propia de su región, sin perder la consistencia con las estructuras internacionales.
Reporte prudencial para banca y seguros
La información prudencial a revelar cumple un papel clave para que los supervisores evalúen la estabilidad, la solvencia y el perfil de riesgo de las instituciones financieras. Estos reportes suelen incluir datos detallados sobre adecuación del capital, liquidez, calidad de los activos y exposición al riesgo.
En Europa, los supervisores de los sectores bancario y asegurador han adoptado ampliamente XBRL para el reporte de supervisión. La Autoridad Bancaria Europea (EBA) exige recolectar en XBRL la información a revelar según la Directiva de Requerimientos de Capital (CRD) y el Reglamento de Requerimientos de Capital (CRR). De manera similar, la Autoridad Europea de Seguros y Pensiones de Jubilación (EIOPA) usa XBRL para recolectar los reportes de Solvencia II, que capturan métricas complejas basadas en riesgos de las empresas de seguros y de los fondos de pensiones.
Del mismo modo, los bancos centrales de países como Japón, China e India han hecho obligatorio el uso de XBRL para recolectar datos regulatorios y de supervisión de las instituciones financieras.
Estos marcos regulatorios aprovechan funciones avanzadas de XBRL, como:
- Modelado multidimensional para reflejar portafolios, contrapartes y categorías de riesgo.
- Reglas de validación con XBRL Formula para asegurar la integridad de los datos y la consistencia regulatoria.
- Plantillas de reporte XBRL diseñadas para representar la vista del reporte amigable para el usuario de negocio, alineada con la forma en que los usuarios suelen entender los reportes de supervisión.
- Un versionamiento estricto de la taxonomía para gestionar las actualizaciones continuas y los cambios legislativos.
Al usar XBRL en el reporte prudencial, las autoridades han podido agilizar la recolección de datos, reducir las inconsistencias entre entidades y hacer posible un análisis de supervisión más efectivo.
Reporte tributario
XBRL se usa cada vez más en la información a revelar de carácter tributario, pues permite envíos de datos estructurados y legibles por máquina que mejoran la exactitud, la automatización y la vigilancia regulatoria.
Muchos países han integrado XBRL en sus sistemas nacionales de reporte tributario. En el Reino Unido, la autoridad tributaria (HMRC) exige el uso de Inline XBRL (iXBRL) para las declaraciones del impuesto de sociedades, lo que permite procesar automáticamente reportes legibles por personas. En Alemania, el sistema e-Bilanz exige desde 2011 a las empresas presentar sus estados financieros anuales en XBRL para fines tributarios, con taxonomías estandarizadas que mantiene XBRL Germany.
Reporte de energía e infraestructura
XBRL se ha expandido más allá del reporte financiero y regulatorio tradicional para soportar la información a revelar de los sectores de infraestructura y servicios públicos, en particular en entornos altamente regulados como los mercados de energía.
En los Estados Unidos, la Comisión Federal Reguladora de Energía (FERC) ha adoptado el reporte basado en XBRL para las empresas de energía reguladas. Desde 2021, la FERC exige a las entidades que reportan presentar sus reportes trimestrales y anuales en formato XBRL, con taxonomías diseñadas específicamente para el sector. Estas taxonomías incluyen unidades físicas como los megavatios-hora (MWh) y las unidades térmicas británicas (BTU). Cuando una unidad aún no está definida en el estándar, puede agregarse y compartirse para su reutilización, lo que demuestra el diseño extensible de XBRL.
En otra aplicación innovadora, los Países Bajos usan XBRL para aumentar la utilidad y la confianza en los informes de avalúo de bienes inmuebles. Estas implementaciones demuestran la adaptabilidad de XBRL a las necesidades de reporte propias de cada sector, pues permiten la validación automatizada, una mayor transparencia y un análisis regulatorio más eficiente.
Estas implementaciones demuestran la adaptabilidad de XBRL a las necesidades de reporte propias de cada sector, pues permiten la validación automatizada, una mayor transparencia y un análisis regulatorio más eficiente.
Reporte de sostenibilidad y ASG
A medida que la sostenibilidad se convierte en una preocupación central del reporte corporativo, XBRL ha demostrado ser capaz de soportar información a revelar estructurada de tipo ambiental, social y de gobernanza (ASG). A diferencia del reporte financiero tradicional, la información ASG suele basarse en contenido narrativo, métricas basadas en escenarios e indicadores cualitativos, lo que plantea retos particulares para la estandarización y la validación.
Dos marcos importantes han adoptado XBRL para hacer posible el reporte ASG digital:
El International Sustainability Standards Board (ISSB, Consejo de Normas Internacionales de Sostenibilidad), bajo la Fundación IFRS, ha desarrollado las normas NIIF S1 y S2, con sus respectivas taxonomías XBRL. Estas normas se centran en la información general a revelar sobre sostenibilidad (S1) y en la información relacionada con el clima (S2), y exigen un modelado detallado de escenarios, reporte dimensional y el uso de elementos booleanos para representar decisiones de política, umbrales y mecanismos de gobierno.
La Global Reporting Initiative (GRI) tiene una taxonomía XBRL para sostenibilidad, que permite a las organizaciones marcar información no financiera y mejorar la comparabilidad de los indicadores de desempeño ambiental y social. La taxonomía soporta tanto la información narrativa a revelar como las métricas cuantitativas.
A medida que evolucionan las prioridades regulatorias, muchos países están ampliando el uso de XBRL más allá del reporte financiero tradicional. En Colombia, por ejemplo, la Superintendencia de Sociedades introdujo en 2025 una taxonomía XBRL para evaluar cómo se están alineando las entidades supervisadas con las buenas prácticas de sostenibilidad. Esta taxonomía integra indicadores de varios marcos internacionales y apoya la formulación de políticas basada en evidencia, al permitir el análisis estructurado y digital de la adopción de prácticas ASG en el sector empresarial.
Estas taxonomías ilustran cómo XBRL evoluciona para dar cabida a dominios no financieros, y ofrecen una base sólida y flexible para la creciente demanda mundial de datos ASG digitales.
Reporte abierto y cerrado
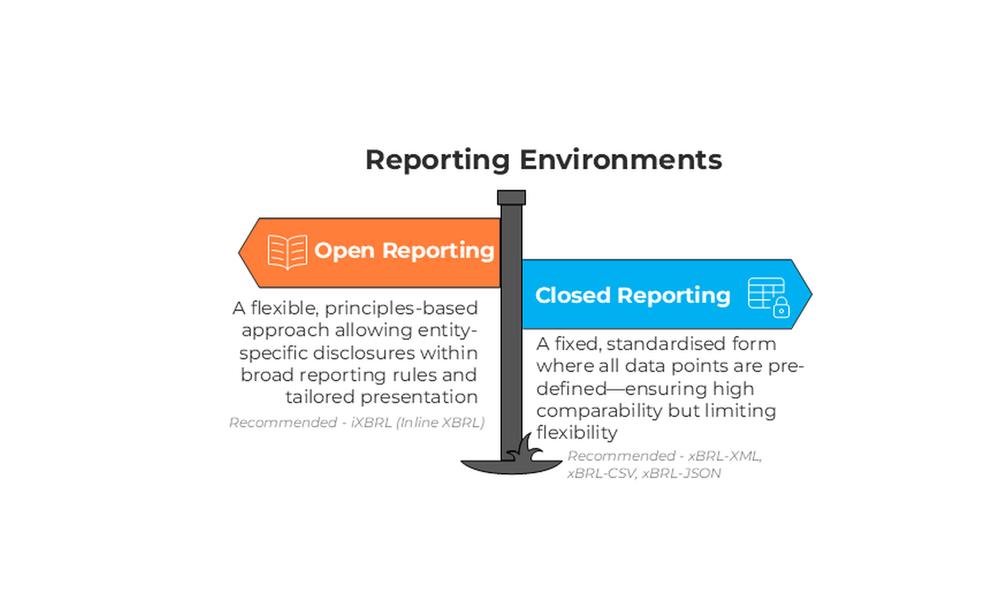
Los entornos de reporte pueden clasificarse como «cerrados», cuando el conjunto de datos que se deben reportar lo prescribe por completo el receptor del reporte, o «abiertos», cuando los requerimientos de reporte se expresan como un conjunto de reglas o principios, y no como una plantilla prescrita. XBRL soporta ambos tipos de reporte: puede imponer plantillas fijas para un reporte estructurado y cerrado, o puede permitir una información a revelar flexible y basada en principios, gracias a su extensibilidad y a sus funciones de presentación del reporte propia de cada entidad. Lea más sobre estos entornos en este documento de orientación.
Entornos de reporte abiertos
Los entornos de reporte abiertos se caracterizan por requerimientos de reporte definidos mediante reglas o principios, y no mediante un formulario o una plantilla estrictos. En estos contextos, el preparador es responsable de determinar tanto el contenido que se reporta como su presentación visual, lo que da flexibilidad y variabilidad a la información a revelar propia de cada entidad.
Este enfoque es especialmente adecuado para documentos ricos en narrativa, como los informes anuales o los informes de sostenibilidad, en los que el diseño y el contenido explicativo cumplen un papel crítico. Los preparadores deben asegurar el cumplimiento de los principios de reporte aplicables (por ejemplo, las normas NIIF o las del ISSB), pero no están limitados a estructuras predefinidas.
El formato XBRL recomendado para el reporte abierto es Inline XBRL (iXBRL), que permite incrustar marcas XBRL dentro de un documento HTML legible por personas. Así, un solo reporte puede atender simultáneamente las necesidades de los sistemas regulatorios (mediante datos estructurados) y de los grupos de interés externos (mediante una presentación legible y un diseño propio).
Entornos de reporte cerrados
Los entornos de reporte cerrados se definen por requerimientos de reporte altamente estructurados, en los que los datos que se deben enviar los prescribe por completo el receptor del reporte. Estos entornos son comparables a los formularios tradicionales: el receptor define de antemano todos los datos esperados, y la tarea del preparador es diligenciar cada campo predefinido.
En este modelo, el preparador tiene una flexibilidad mínima para introducir contenido propio de la entidad o para alterar la presentación. Aunque puede permitirse cierta repetición (como varias filas en una tabla), la estructura, el diseño y los elementos requeridos son fijos y los rige el receptor.
Los entornos cerrados se usan típicamente en contextos regulatorios que dan prioridad a la estandarización, la automatización y la comparabilidad, en especial cuando se manejan grandes volúmenes de datos uniformes de muchas entidades que reportan.
Los formatos XBRL recomendados para los entornos de reporte cerrados son:
- xBRL-XML: el formato XBRL tradicional, definido en la especificación XBRL 2.1, diseñado para envíos detallados, estructurados y legibles por máquina.
- xBRL-CSV: un formato liviano y eficiente, ideal para datos tabulares de gran volumen y de uso común en el reporte estadístico o de supervisión.
- xBRL-JSON: una sintaxis basada en JSON que simplifica el procesamiento de datos en entornos web modernos.
Lea más sobre cómo seleccionar un formato de reporte XBRL en esta guía.
Resumen
XBRL es un estándar flexible e independiente del dominio, que ha evolucionado mucho más allá de sus orígenes en el reporte financiero. Hoy soporta una amplia variedad de tipos de información a revelar, como la supervisión prudencial, las declaraciones tributarias, la información de sostenibilidad y ASG, e incluso el reporte de energía e infraestructura. Esta adaptabilidad proviene de la arquitectura de XBRL, que separa el marco técnico del contenido propio de cada dominio y permite a las autoridades y a los emisores de normas definir sus propios conceptos, reglas de validación y estructuras de reporte.
XBRL hace posibles tanto los modelos de reporte cerrados como los abiertos. En los entornos cerrados, comunes en contextos regulatorios y de supervisión, la estructura y el contenido de los reportes están predefinidos, lo que asegura la estandarización. En cambio, los entornos abiertos permiten una información a revelar basada en principios y rica en narrativa, como la que se encuentra en los informes anuales y de sostenibilidad.
Texto original en inglés: https://playbook.xbrl.org/