Inicio › Capítulos › Capítulo 2 · Introducción a XBRL
2.8 · Por qué importan los datos de sostenibilidad
27 min de lectura
2.8 · Por qué importan los datos de sostenibilidad
Objetivos de aprendizaje
- Explicar los factores fundamentales que impulsan los requerimientos de reporte de sostenibilidad y su relación con las limitaciones del reporte financiero tradicional.
- Identificar cómo los marcos de sostenibilidad cubren vacíos en el reconocimiento de riesgos que las prácticas contables tradicionales pasan por alto.
- Conocer los mecanismos de rendición de cuentas que crean los requerimientos estandarizados de información a revelar (divulgación) basados en datos.
- Comprender cómo el reporte de sostenibilidad apoya la implementación y la coordinación de políticas globales.
- Distinguir entre las distintas categorías de requerimientos de sostenibilidad y sus propósitos específicos.
- Comparar los marcos de divulgación pública con el reporte de supervisión y con los requerimientos de información a revelar sobre productos financieros.
- Describir los usos regulatorios de la información de sostenibilidad para el desarrollo de políticas y la transparencia del mercado.
- Identificar los usos para la aplicación de la normativa (enforcement), en los que los datos de sostenibilidad amplían las capacidades tradicionales de monitoreo regulatorio.
¿Por qué establecer requerimientos de reporte de sostenibilidad?
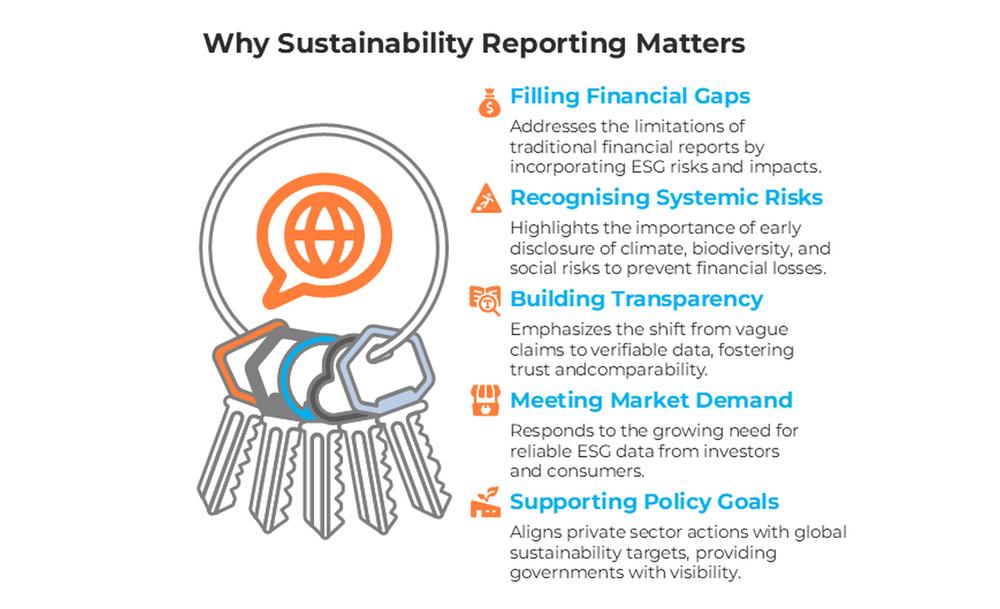
Los marcos y las normas de reporte de sostenibilidad, así como la legislación nacional sobre el tema, se han desarrollado como respuesta directa a limitaciones importantes de los sistemas existentes de reporte y recolección de datos financieros y de supervisión. Los marcos de reporte tradicionales se diseñaron para captar el desempeño financiero, pero pasaron por alto la gama más amplia de riesgos e impactos que las organizaciones generan en sus operaciones diarias. Estos sistemas tradicionales tampoco identificaban cómo los factores ambientales, sociales y de gobernanza (ASG) podían afectar la situación financiera de una organización. Los datos de sostenibilidad que se recolectan mediante los nuevos requerimientos de reporte les dan a los supervisores o reguladores y a los responsables de políticas públicas información esencial para tomar decisiones mejor informadas.
Cubrir el vacío en el reconocimiento de riesgos
El factor más fundamental detrás de los requerimientos de reporte de sostenibilidad es que las prácticas contables tradicionales no captan los riesgos sistémicos, como el cambio climático. Una empresa puede reportar utilidades trimestrales sólidas y, aun así, sus estados financieros no reflejarían los posibles costos futuros de las interrupciones de sus cadenas de suministro relacionadas con el clima, las sanciones regulatorias o la necesidad de dar de baja activos que se vuelven inutilizables por los cambios ambientales. Los reportes tradicionales tampoco reflejan los impactos más amplios de las operaciones de la empresa sobre la sostenibilidad, como su contribución a la degradación ambiental. Estos impactos más amplios suelen considerarse, aunque no siempre, una parte clave del reporte de sostenibilidad bajo un enfoque de «doble materialidad».
Del mismo modo, la contabilidad tradicional pasa por alto los riesgos derivados de la pérdida de biodiversidad, que pueden afectar desde las cadenas de suministro agrícolas hasta la investigación farmacéutica, o los riesgos de corrupción, que pueden generar costos legales y reputacionales considerables. Los marcos de reporte de sostenibilidad se establecieron específicamente para atender estos puntos ciegos de la evaluación tradicional de riesgos.
Los marcos de sostenibilidad permiten a las organizaciones y a sus supervisores identificar, cuantificar y gestionar riesgos que quizá no afecten el desempeño financiero actual, pero que podrían traducirse en pérdidas financieras importantes en periodos futuros. Los activos varados (stranded assets) en las industrias de combustibles fósiles son una ilustración de este principio: inversiones que hoy parecen rentables pueden perder todo su valor a medida que las economías hacen la transición hacia fuentes de energía más limpias. Los costos legales por violaciones de normas laborales son otro ejemplo: las malas prácticas sociales de hoy pueden crear pasivos financieros considerables mañana.
Crear rendición de cuentas mediante la divulgación estandarizada de datos
Para entender por qué los requerimientos de reporte o de información a revelar sobre sostenibilidad se enfocan tanto en la transparencia, hay que examinar un problema de fondo que surgió en las comunicaciones corporativas a lo largo de varias décadas. Muchas organizaciones empezaron a hacer declaraciones públicas sobre su responsabilidad ambiental o su impacto social sin aportar datos que respaldaran esas afirmaciones. Una empresa podía describirse como «carbono neutral» o «socialmente responsable» sin explicar cómo había medido esos logros ni qué acciones concretas había emprendido.
Esta práctica creó una asimetría de información importante entre las organizaciones y sus grupos de interés. Los inversionistas que querían tomar decisiones de inversión con conciencia ambiental no podían verificar lo que afirmaban las empresas. Los supervisores tenían dificultades para distinguir entre las organizaciones realmente comprometidas con prácticas sostenibles y las que solo usaban un lenguaje atractivo con fines de mercadeo. El público no tenía una forma confiable de evaluar si las declaraciones corporativas sobre sostenibilidad reflejaban un desempeño real o eran simplemente mensajes de aspiración.
El desarrollo de marcos de sostenibilidad estandarizados ataca directamente este vacío de transparencia, porque exige a las organizaciones recopilar internamente, y luego entregar al público, datos específicos y medibles que respalden sus afirmaciones. En lugar de permitir que una empresa se describa en términos generales como ambientalmente responsable, estos marcos exigen información a revelar detallada sobre temas como el consumo de energía, la generación de residuos, los niveles de emisiones, las iniciativas de eficiencia energética, las prácticas de gestión de los productos al final de su vida útil o prácticas específicas de gestión ambiental. Este paso de declaraciones selectivas e inconsistentes a información a revelar estandarizada crea una base para una evaluación significativa. El reporte estandarizado no solo es crucial para ofrecer información cuantitativa comparable, como los niveles de emisiones, sino que también permite comparar de forma mucho más eficaz las declaraciones narrativas, como las prácticas de disposición de residuos.
La estandarización resulta particularmente crucial para crear una verdadera rendición de cuentas. Cuando las organizaciones reportan con los mismos criterios de medición y los mismos formatos de información a revelar, los grupos de interés pueden comparar directamente el desempeño real de distintas empresas en lugar de depender de declaraciones de mercadeo que no se pueden comparar. Esta comparabilidad no se limita a los inversionistas individuales: incluye también a los supervisores, que necesitan evaluar tendencias y riesgos de sectores completos, y a las personas del público que quieren decidir con información qué organizaciones apoyar.
El mecanismo de rendición de cuentas funciona porque el reporte estandarizado hace mucho más difícil que las organizaciones hagan afirmaciones ambientales o sociales engañosas sin que, tarde o temprano, se descubran. Cuando las empresas deben entregar métricas y metodologías específicas, las inconsistencias o los vacíos en sus prácticas reales se vuelven visibles para los analistas capacitados y para los revisores de los supervisores.
Responder a las necesidades de información de inversionistas y consumidores
El desarrollo de los requerimientos de reporte de sostenibilidad no se puede entender sin reconocer el cambio de fondo en la forma en que participantes clave del mercado empezaron a evaluar a las organizaciones. Esta transformación se dio de manera gradual, pero representó un alejamiento importante de los enfoques tradicionales de toma de decisiones, centrados sobre todo en métricas financieras de corto plazo.
Para entender la perspectiva de los inversionistas institucionales hay que examinar cómo han evolucionado las estrategias de inversión en las últimas décadas. Los grandes inversionistas institucionales, como los fondos de pensiones, las compañías de seguros y los fondos soberanos de riqueza, administran activos con horizontes de tiempo largos, que con frecuencia abarcan décadas. Estos inversionistas empezaron a reconocer que el análisis financiero tradicional, aunque útil para entender el desempeño actual, no daba información suficiente para evaluar si una organización podía mantener su posición competitiva y su rentabilidad durante periodos tan prolongados.
La dimensión de los consumidores en esta demanda sigue una lógica distinta, aunque relacionada. Las preferencias de los consumidores empezaron a inclinarse hacia productos y servicios de organizaciones que demostraban un buen desempeño ambiental y social. Sin embargo, los consumidores enfrentaban el mismo problema de información que los inversionistas institucionales: sin datos estandarizados y comparables, era casi imposible distinguir entre las organizaciones con compromisos genuinos de sostenibilidad y las que hacían afirmaciones de mercadeo sin respaldo.
Esta demanda de los consumidores creó un imperativo de negocio para que las organizaciones demostraran sus credenciales de sostenibilidad: para llegar a los consumidores conscientes de la sostenibilidad había que poder sustentar las afirmaciones sobre sostenibilidad con datos verificables. Los marcos estandarizados de reporte de sostenibilidad ofrecieron el mecanismo para atender esta demanda del mercado y, al mismo tiempo, garantizar que la información entregada fuera confiable y comparable entre distintas organizaciones.
La convergencia de estas necesidades de información de inversionistas y consumidores generó suficiente presión del mercado para apoyar el desarrollo de requerimientos integrales de reporte de sostenibilidad. Ambos grupos necesitaban la misma capacidad fundamental: acceso a datos confiables y comparables que les permitieran tomar decisiones informadas y alineadas con sus prioridades ambientales y sociales.
Crear mecanismos para la implementación de políticas
Los marcos de reporte de sostenibilidad surgieron como herramientas de política pública por un desafío de fondo que enfrentaron los gobiernos y los organismos internacionales al establecer compromisos globales de sostenibilidad ambiciosos. Cuando los líderes mundiales acordaron grandes marcos internacionales, como el Acuerdo de París sobre el cambio climático (2015) o los Objetivos de Desarrollo Sostenible de las Naciones Unidas, crearon metas específicas que exigían una acción coordinada en economías enteras. Sin embargo, estos compromisos públicos plantearon de inmediato una pregunta práctica: ¿cómo podían los responsables de políticas monitorear e influir en que las actividades del sector privado realmente apoyaran esos objetivos acordados?
Este desafío se ve con más claridad al considerar la escala de la influencia del sector privado en los resultados globales. Las empresas privadas controlan la gran mayoría de la actividad económica, del desarrollo de infraestructura y del consumo de recursos en el mundo. Las entidades de gobierno controlan directamente solo una pequeña fracción de las actividades que determinan si se pueden alcanzar las metas ambientales y sociales globales. Un gobierno puede comprometerse a reducir las emisiones de carbono del país en un porcentaje específico, pero alcanzar esa meta exige que miles de empresas modifiquen sus operaciones, sus cadenas de suministro y sus decisiones de inversión.
Las herramientas de política tradicionales daban una visibilidad insuficiente sobre la alineación del sector privado con estos objetivos globales. Las políticas tributarias y las regulaciones podían crear incentivos u obligaciones, pero los responsables de políticas no tenían información sistemática sobre cómo respondían a esas señales las empresas individuales o sectores completos. Sin datos completos sobre el desempeño ambiental y social del sector privado, los gobiernos trabajaban para cumplir compromisos globales con un conocimiento limitado de si sus intervenciones de política estaban produciendo los resultados esperados.
Los marcos de reporte de sostenibilidad cubren este vacío de información con mecanismos sistemáticos de recolección de datos que permiten a los responsables de políticas hacer seguimiento a la alineación del sector privado con los objetivos de política globales. Cuando las empresas reportan sus emisiones de carbono, sus patrones de consumo de energía, su generación de residuos, sus prácticas de gestión ambiental y sus métricas de impacto social con marcos estandarizados, esa información queda disponible para el análisis y el ajuste de las políticas. Los reguladores pueden identificar qué sectores avanzan hacia las metas de sostenibilidad y cuáles requieren una intervención de política adicional.
Los marcos funcionan además como herramientas de implementación de políticas, no solo como mecanismos de monitoreo. Al exigir a las empresas que midan y reporten su desempeño frente a criterios ambientales y sociales, los propios requerimientos de reporte crean incentivos para mejorar ese desempeño. Las empresas se inclinan más a invertir en la reducción de emisiones o en programas sociales cuando saben que su desempeño se medirá de forma sistemática y se divulgará públicamente.
Además, los datos de sostenibilidad permiten a los responsables de políticas orientar los flujos de capital hacia actividades que apoyan los objetivos de política globales. Cuando los inversionistas tienen acceso a datos confiables de desempeño ambiental y social, los gobiernos pueden diseñar políticas que hagan las inversiones sostenibles más atractivas que las alternativas dañinas. Este enfoque aprovecha los mecanismos del mercado para amplificar la eficacia de las intervenciones regulatorias directas.
La relación entre el reporte de sostenibilidad y la implementación de políticas globales representa un paso hacia una coordinación de políticas más sofisticada entre los sectores público y privado. En lugar de depender solo de la regulación directa o de los incentivos financieros, este enfoque usa la transparencia de la información para alinear la toma de decisiones del sector privado con objetivos sociales más amplios, establecidos mediante procesos democráticos.
Categorías de requerimientos de sostenibilidad
En la práctica, los requerimientos de reporte de sostenibilidad cumplen propósitos fundamentalmente distintos, según quién necesita la información y cómo piensa usarla. En lugar de tener un único sistema universal de reporte de sostenibilidad, las jurisdicciones de todo el mundo han desarrollado múltiples marcos especializados que atienden objetivos regulatorios y necesidades de los grupos de interés distintos.
Esta diferenciación refleja una realidad práctica: la información que necesita un inversionista para evaluar las perspectivas de una empresa (de corto a largo plazo) difiere considerablemente de los datos que requiere un supervisor financiero para evaluar el riesgo sistémico, o un regulador que vigila el cumplimiento de la legislación ambiental. Cada caso de uso crea requerimientos distintos de granularidad de los datos, frecuencia de reporte, normas de verificación y acceso público.
Requerimientos de divulgación pública
La primera gran categoría abarca los requerimientos diseñados para dar transparencia a los inversionistas y al público en general sobre asuntos de sostenibilidad. Estos marcos buscan darles a los grupos de interés la información que necesitan para tomar decisiones informadas sobre las organizaciones, ya sea como inversionistas, clientes o miembros de la comunidad. Las European Sustainability Reporting Standards (ESRS, Normas Europeas de Información sobre Sostenibilidad), las normas del International Sustainability Standards Board (ISSB) y la Global Reporting Initiative (GRI) son ejemplos destacados de este enfoque.
Estos marcos de divulgación pública suelen exigir un reporte integral de las dimensiones ambiental, social y de gobernanza, y la información queda disponible para cualquier persona que quiera consultarla. El reporte tiende a ser anual o periódico y ofrece una visión general del desempeño y de la estrategia de sostenibilidad de una organización.
Reporte de supervisión para la estabilidad financiera
Los supervisores financieros necesitan información distinta para evaluar cómo los riesgos de sostenibilidad pueden afectar la estabilidad financiera y la resiliencia de cada institución. Estos marcos se enfocan específicamente en cómo los factores ambientales, sociales y de gobernanza se traducen en riesgo de crédito, riesgo operacional y otros riesgos financieros que los supervisores deben monitorear.
Los requerimientos de la European Banking Authority (EBA, Autoridad Bancaria Europea) sobre información a revelar de sostenibilidad y los marcos de la European Insurance and Occupational Pensions Authority (EIOPA, Autoridad Europea de Seguros y Pensiones de Jubilación) para la supervisión de seguros ilustran este enfoque. Estos requerimientos suelen exigir un análisis de riesgos más detallado y, con frecuencia, un reporte más frecuente que los marcos de divulgación pública.
Requerimientos de información a revelar sobre productos financieros
Una tercera categoría atiende las necesidades específicas de consumidores e inversionistas que buscan entender las características de sostenibilidad de productos financieros como los fondos de inversión o las pólizas de seguros. Estos requerimientos buscan evitar que se promocionen de forma engañosa como sostenibles productos financieros cuyas prácticas reales de inversión no respaldan esa caracterización.
Los marcos de esta categoría, como el Sustainable Finance Disclosure Regulation (SFDR, Reglamento sobre la divulgación de información relativa a la sostenibilidad en el sector de los servicios financieros) de la Unión Europea, suelen exigir a las instituciones financieras que expliquen cómo integran las consideraciones de sostenibilidad en sus decisiones de inversión y que den información clara sobre el perfil de sostenibilidad de sus productos.
Sistemas de clasificación de actividades económicas
Algunas jurisdicciones han desarrollado sistemas de clasificación detallados que definen qué actividades económicas se consideran ambientalmente sostenibles según criterios específicos. Estas taxonomías de actividades sostenibles cumplen varios propósitos: ofrecen definiciones claras para los incentivos de política, ayudan a evitar afirmaciones engañosas sobre actividades sostenibles y crean estándares comunes para evaluar el desempeño ambiental de las inversiones y de las actividades empresariales.
La Taxonomía de la Unión Europea, junto con marcos similares que se están desarrollando en China, el Sudeste Asiático, el Reino Unido y Sudáfrica, muestra este enfoque de crear criterios de sostenibilidad detallados y específicos por actividad.
Monitoreo del cumplimiento nacional
Por último, muchos países recolectan datos de sostenibilidad principalmente para monitorear el cumplimiento de la legislación nacional vigente sobre protección ambiental, derechos laborales y estándares de gobierno corporativo. Este enfoque trata el reporte de sostenibilidad como una extensión del monitoreo regulatorio existente y no como una iniciativa aparte. La Securities and Exchange Board of India (SEBI, Junta de Valores y Bolsa de la India) ha exigido a las principales empresas listadas que revelen su desempeño en criterios ambientales, sociales y de gobernanza (ASG) en su Business Responsibility and Sustainability Report (Reporte de Responsabilidad Empresarial y Sostenibilidad)
Estos marcos suelen enfocarse en métricas de cumplimiento específicas, pertinentes para los requisitos legales nacionales, y pueden servir como herramientas para el desarrollo de políticas y la aplicación de la normativa, aunque también pueden combinar elementos pensados para apoyar el suministro de información a terceros.
La coexistencia de estos distintos enfoques refleja que la información de sostenibilidad cumple múltiples propósitos legítimos dentro de los sistemas económicos modernos. Entender qué tipo de marco aplica en cada contexto se vuelve esencial para las organizaciones que preparan los reportes y para los grupos de interés que buscan usar con eficacia la información resultante.
Cómo usan los supervisores y reguladores los datos de sostenibilidad
Los supervisores y reguladores enfrentan desafíos fundamentalmente distintos de los de otros grupos de interés que usan datos de sostenibilidad. Mientras que los inversionistas pueden usar los datos de sostenibilidad para tomar decisiones de portafolio, y los consumidores para orientar sus compras, los supervisores y reguladores usan la información de sostenibilidad para cumplir sus responsabilidades legales de mantener la estabilidad financiera, proteger a los consumidores, asegurar la integridad del mercado y hacer cumplir las leyes. Esto crea requerimientos particulares sobre cómo se recolectan, analizan y aplican los datos de sostenibilidad dentro de los procesos regulatorios.
El uso regulatorio de los datos de sostenibilidad abarca varias áreas, cada una relacionada con un aspecto distinto de la responsabilidad regulatoria. Estas aplicaciones muestran cómo la información de sostenibilidad se integra cada vez más en las funciones regulatorias centrales.
Evaluación de riesgos y supervisión financiera
La aplicación regulatoria más fundamental consiste en incorporar los factores de sostenibilidad en los procesos tradicionales de evaluación de riesgos y de supervisión. Esta integración refleja una comprensión creciente de que los riesgos ambientales, sociales y de gobernanza pueden traducirse directamente en los tipos de riesgo financiero que los supervisores tienen el mandato de monitorear y gestionar.
Desde la perspectiva de la estabilidad financiera, los supervisores necesitan identificar situaciones en las que los riesgos de sostenibilidad podrían crear amenazas sistémicas para el sistema financiero o para la economía en general. Los sectores intensivos en carbono son una ilustración clara de esta preocupación. Si las políticas climáticas o los cambios ambientales hacen que una parte importante de los activos de combustibles fósiles pierda valor rápidamente, las pérdidas resultantes podrían afectar a varias instituciones financieras al mismo tiempo. Los supervisores usan los datos de sostenibilidad para mapear estas exposiciones en todo el sistema financiero y evaluar si los riesgos concentrados podrían amenazar la estabilidad general.
Las vulnerabilidades de las cadenas de suministro son otra área en la que los riesgos de sostenibilidad se traducen en riesgos financieros. Un banco con una exposición crediticia importante a empresas que dependen de cadenas de suministro vulnerables a violaciones de derechos humanos enfrenta posibles pérdidas de crédito si esas empresas sufren interrupciones operativas, sanciones legales o daños reputacionales. Los datos de sostenibilidad permiten a los supervisores identificar y monitorear estos riesgos interconectados.
El otro ejemplo de análisis del riesgo de la cadena de suministro es el sector de fabricación de tecnología, donde los datos de sostenibilidad pueden revelar vulnerabilidades críticas de la cadena de suministro que crean riesgos en cascada en industrias enteras. Cuando los supervisores analizan la información a revelar sobre sostenibilidad de las empresas de tecnología, con frecuencia descubren que varios fabricantes dependen de los mismos proveedores para componentes críticos como semiconductores, minerales de tierras raras o servicios de fabricación especializados. Estas dependencias compartidas crean lo que podríamos llamar «riesgo de concentración de la cadena de suministro», en el que los problemas de un solo proveedor pueden afectar al mismo tiempo a numerosas empresas de todo el ecosistema tecnológico.
En la supervisión de cada institución, los datos de sostenibilidad se incorporan a herramientas de supervisión ya establecidas, como las pruebas de estrés y los análisis de escenarios. Las autoridades de supervisión pueden modelar cómo distintos escenarios climáticos o alteraciones sociales podrían afectar la suficiencia de capital y los perfiles de riesgo de cada institución. Esta aplicación transforma consideraciones abstractas de sostenibilidad en evaluaciones de supervisión concretas que pueden orientar los requerimientos de capital y las expectativas sobre la gestión de riesgos.
El monitoreo del mercado es otra dimensión más del uso de los datos de sostenibilidad con enfoque en riesgos. Los supervisores necesitan identificar tendencias emergentes, como la proliferación de afirmaciones de sostenibilidad engañosas o la concentración excesiva de inversiones en industrias ambientalmente sensibles. Los datos de sostenibilidad son la base para detectar estos patrones antes de que generen problemas sistémicos.
Apoyar la divulgación y la transparencia del mercado
Los supervisores usan los datos de sostenibilidad no solo para monitorear riesgos, sino también para asegurar que los sistemas de divulgación funcionen con eficacia. Incluso cuando los requerimientos de información a revelar sobre sostenibilidad sirven principalmente a los inversionistas y al público, los supervisores necesitan verificar que las entidades que reportan cumplan esos requerimientos y que la información revelada cumpla estándares de calidad.
Esta función de vigilancia regulatoria comprende varias actividades distintas. Los supervisores deben monitorear el cumplimiento de los requerimientos de información a revelar e identificar a las organizaciones que no reportan la información exigida o que entregan datos incompletos o inexactos. La naturaleza estandarizada de los marcos modernos de sostenibilidad permite a los supervisores revisar de forma sistemática si las organizaciones cumplen sus obligaciones de divulgación.
Los datos de sostenibilidad también apoyan las actividades regulatorias de aplicación de la normativa. Cuando los supervisores investigan posibles afirmaciones de sostenibilidad engañosas u otras formas de conducta indebida en el mercado, los datos de sostenibilidad reportados de forma sistemática ofrecen una base factual para esas investigaciones. Los datos ayudan a distinguir entre las organizaciones que hacen esfuerzos legítimos de sostenibilidad y las que incurren en prácticas engañosas.
Orientar el desarrollo de políticas y el diseño regulatorio
Quizá la aplicación regulatoria más estratégica consiste en usar los datos de sostenibilidad para identificar dónde podrían necesitarse nuevas políticas o regulaciones y para diseñar intervenciones regulatorias eficaces. Esta aplicación ayuda a que los reguladores pasen de ser ejecutores reactivos de las reglas existentes a ser desarrolladores proactivos de soluciones de política para los desafíos emergentes.
Los datos de sostenibilidad ayudan a los reguladores a identificar vacíos en las prácticas corporativas que podrían requerir atención regulatoria. Si los datos revelan que las organizaciones de un sector determinado tienen sistemáticamente un mal desempeño en métricas ambientales o sociales específicas, ese patrón sugiere que los enfoques voluntarios pueden ser insuficientes y que podría ser necesaria una intervención regulatoria. Los datos aportan una base de evidencia para justificar requerimientos regulatorios nuevos o revisados y para diseñar intervenciones que atiendan los problemas específicos identificados.
Las taxonomías regulatorias de actividades económicas son otra área de aplicación importante. Cuando los reguladores desarrollan sistemas de clasificación que definen qué actividades económicas se consideran ambientalmente sostenibles, necesitan datos de sostenibilidad para evaluar si las actividades reportadas por las organizaciones cumplen realmente los criterios establecidos. Esta aplicación requiere comparar la información a revelar detallada sobre sostenibilidad con los requisitos específicos de la taxonomía para verificar la alineación.
El diseño de incentivos de política también depende en gran medida del análisis de los datos de sostenibilidad. Los reguladores que desarrollan marcos para el crédito verde, los subsidios vinculados a la sostenibilidad o las sanciones a actividades dañinas necesitan datos completos sobre las prácticas actuales de la industria para diseñar estructuras de incentivos eficaces. Los datos de sostenibilidad dan la información de línea base necesaria para calibrar adecuadamente estas herramientas de política.
Proteger a los inversionistas y la integridad del mercado
La protección del consumidor y del inversionista es una función regulatoria crucial que depende cada vez más del análisis de los datos de sostenibilidad. A medida que se vuelven más comunes los productos financieros que se promocionan con características de sostenibilidad, los supervisores necesitan herramientas para verificar si esos productos realmente entregan los beneficios ambientales o sociales prometidos.
Esta función de protección exige a los supervisores analizar la relación entre lo que afirma la publicidad de los productos financieros y el desempeño real en sostenibilidad de sus inversiones subyacentes. Cuando un fondo de inversión se promociona como enfocado en empresas con buen desempeño ambiental, los supervisores pueden usar los datos de sostenibilidad para verificar si las inversiones del fondo realmente muestran métricas ambientales superiores a las de las inversiones convencionales.
La certificación y el etiquetado de productos financieros sostenibles son una aplicación relacionada. Los supervisores que establecen estándares sobre qué productos pueden usar etiquetas de sostenibilidad necesitan datos de sostenibilidad para desarrollar criterios adecuados y para monitorear el cumplimiento continuo de los requisitos de etiquetado. Esto asegura que las etiquetas de sostenibilidad den información significativa a los consumidores y no sirvan simplemente como herramientas de mercadeo.
Monitorear cómo las instituciones financieras se relacionan con las empresas en temas de sostenibilidad es otro aspecto de la protección del inversionista. Los supervisores que vigilan a los inversionistas institucionales necesitan entender si estas instituciones cumplen sus deberes fiduciarios frente a los riesgos y las oportunidades de sostenibilidad. Los datos de sostenibilidad dan elementos de juicio tanto sobre el desempeño en sostenibilidad de las empresas del portafolio como sobre la eficacia de las actividades de involucramiento de los inversionistas.
Facilitar la cooperación internacional
Los desafíos de sostenibilidad con frecuencia trascienden las fronteras nacionales, lo que obliga a los supervisores y reguladores a coordinar sus enfoques con sus homólogos internacionales. Los datos de sostenibilidad ofrecen la base común necesaria para esta coordinación, porque permiten identificar riesgos compartidos y desarrollar respuestas de política compatibles.
El monitoreo de riesgos transfronterizos es una aplicación clave en esta categoría. Los riesgos ambientales, como el cambio climático, la pérdida de biodiversidad o la contaminación, con frecuencia afectan a varias jurisdicciones al mismo tiempo. Cuando los supervisores y reguladores pueden acceder a datos de sostenibilidad comparables de distintos países, pueden identificar mejor estas vulnerabilidades compartidas y desarrollar estrategias de respuesta coordinadas.
Los esfuerzos de armonización de datos también dependen del análisis regulatorio de la información de sostenibilidad. Cuando las jurisdicciones buscan alinear su legislación nacional con los marcos internacionales, necesitan datos completos sobre cómo se comparan los requerimientos nacionales vigentes con los estándares internacionales. Los datos de sostenibilidad aportan la base analítica para identificar vacíos y diseñar estrategias de convergencia adecuadas.
Aplicación de la normativa y rendición de cuentas
Por último, los supervisores y reguladores usan los datos de sostenibilidad como herramienta para monitorear el cumplimiento de los requisitos legales vigentes y para exigir rendición de cuentas en los ámbitos ambiental, social y de gobernanza. Esta aplicación trata los datos de sostenibilidad como una extensión del monitoreo regulatorio tradicional y no como una iniciativa aparte.
El monitoreo del cumplimiento ambiental ilustra con claridad esta aplicación. Las autoridades responsables de hacer cumplir los estándares de emisiones, los límites de contaminación o los requisitos de gestión de residuos pueden usar datos de sostenibilidad recolectados de forma sistemática para identificar posibles infracciones y hacer seguimiento a las tendencias de cumplimiento en distintas industrias y regiones. Este enfoque permite asignar con más eficiencia los recursos de control, al dirigir la atención hacia las áreas donde los problemas parecen más concentrados.
El monitoreo del cumplimiento social sigue principios similares. Las autoridades que vigilan la legislación laboral, la seguridad en el trabajo o los requisitos de diversidad pueden analizar los datos de desempeño social para identificar organizaciones que podrían estar incumpliendo sus obligaciones legales. Este enfoque sistemático complementa la vigilancia tradicional basada en el cumplimiento con capacidades de monitoreo proactivo.
El cumplimiento en materia de gobernanza es una tercera dimensión de esta aplicación. Los supervisores y reguladores pueden analizar métricas de gobernanza para identificar patrones que podrían indicar corrupción, controles internos inadecuados u otras fallas de gobernanza que requieran intervención regulatoria.
Más allá del monitoreo directo del cumplimiento, los supervisores y reguladores usan cada vez más los datos de sostenibilidad para orientar una implementación de políticas más amplia. Las decisiones de contratación pública pueden incorporar criterios de sostenibilidad, de modo que las entidades usen datos de sostenibilidad sistemáticos para evaluar el desempeño ambiental y social de los posibles contratistas. El desarrollo de la política industrial puede guiarse por datos completos sobre el desempeño en sostenibilidad de distintos sectores. Las decisiones de planeación urbana pueden incorporar datos de sostenibilidad sobre patrones de emisiones, necesidades de movilidad y consideraciones de equidad social.
Estas diversas aplicaciones muestran que los datos de sostenibilidad se están integrando en los procesos regulatorios fundamentales, en lugar de seguir siendo una herramienta especializada para iniciativas centradas en la sostenibilidad. Esta integración refleja el creciente reconocimiento de que los factores ambientales, sociales y de gobernanza afectan prácticamente todas las áreas de responsabilidad regulatoria, desde la estabilidad financiera hasta la protección del consumidor y el desarrollo de políticas. Entender estas aplicaciones se vuelve esencial para las organizaciones sujetas a requerimientos de reporte de sostenibilidad y para los grupos de interés que buscan entender cómo usan las autoridades regulatorias la información de sostenibilidad que recolectan.
Resumen
Los requerimientos de reporte de sostenibilidad surgieron como respuesta sistemática a vacíos críticos del reporte financiero tradicional, que no captaba los riesgos ambientales, sociales y de gobernanza que afectan la viabilidad de las organizaciones a largo plazo. Estos marcos responden a cuatro factores fundamentales: la necesidad de reconocer riesgos sistémicos invisibles para la contabilidad convencional, la exigencia de rendición de cuentas mediante datos estandarizados en lugar de afirmaciones de mercadeo, la evolución de las necesidades de información de inversionistas y consumidores, y la necesidad de implementar compromisos de política globales como el Acuerdo de París.
El reporte de sostenibilidad moderno abarca múltiples categorías especializadas con propósitos distintos. Los marcos de divulgación pública dan transparencia a los inversionistas y a los grupos de interés, mientras que el reporte de supervisión se enfoca en los riesgos para la estabilidad financiera. Los requerimientos de información a revelar sobre productos financieros evitan la promoción engañosa de inversiones sostenibles, los sistemas de clasificación de actividades económicas definen criterios de sostenibilidad para fines de política, y el monitoreo del cumplimiento nacional amplía la vigilancia regulatoria existente.
Los supervisores y reguladores aplican los datos de sostenibilidad en seis funciones centrales que muestran su integración en los procesos regulatorios fundamentales. La evaluación de riesgos y la supervisión financiera incorporan los factores de sostenibilidad en herramientas de supervisión tradicionales, como las pruebas de estrés y el monitoreo del riesgo sistémico. La vigilancia de la divulgación asegura el cumplimiento del reporte y la calidad de los datos. El desarrollo de políticas usa la información de sostenibilidad para identificar vacíos regulatorios y diseñar intervenciones eficaces. La protección del inversionista verifica que los productos financieros sostenibles entreguen los beneficios prometidos. La cooperación internacional aprovecha datos comparables para dar respuestas coordinadas a desafíos transfronterizos. Las aplicaciones de control extienden el monitoreo tradicional del cumplimiento a los ámbitos ambiental, social y de gobernanza.
La evolución de las iniciativas voluntarias de sostenibilidad hacia marcos de reporte obligatorios refleja el reconocimiento de que los factores ambientales, sociales y de gobernanza afectan directamente la estabilidad financiera, la integridad del mercado y la eficacia de las políticas. Esta transformación está convirtiendo los datos de sostenibilidad en una herramienta esencial para la toma de decisiones regulatorias, y no en una iniciativa de sostenibilidad aislada, lo que permite una evaluación de riesgos mejor informada, un desarrollo de políticas basado en evidencia y un control eficaz del cumplimiento de los objetivos regulatorios en múltiples ámbitos.
Texto original en inglés: https://playbook.xbrl.org/