Inicio › Capítulos › Capítulo 3 · Implementación y decisiones de negocio
3.1–3.2 · Requisitos para establecer un marco de reporte XBRL
33 min de lectura
3 · Implementación y decisiones de negocio
3.1 · Visión general
Implementar un marco de reporte XBRL es un paso complejo, pero crucial, para los organismos de supervisión y regulación que buscan mejorar la transparencia, la eficiencia y la accesibilidad del reporte digital. Esta sección ofrece una mirada a fondo a los requisitos esenciales para establecer con éxito un marco XBRL, desde la definición de las necesidades técnicas y estratégicas hasta asegurar que el marco esté alineado con los objetivos de política del gobierno.
Exploraremos los pasos que pueden dar los supervisores o reguladores para desarrollar un caso de negocio convincente para la adopción de XBRL dentro de sus entidades, y abordaremos los posibles desafíos y las estrategias para superarlos.
Al comprender las buenas prácticas y familiarizarse, en términos generales, con XBRL antes de tomar decisiones clave, los supervisores pueden construir un marco de reporte escalable, sostenible y de alto impacto, ajustado a las necesidades de su entidad.
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Identificar los requisitos técnicos, organizacionales y de política clave para establecer un marco de reporte XBRL sólido.
- Construir un caso de negocio para la adopción de XBRL.
- Abordar los desafíos comunes de implementación con soluciones prácticas.
- Medir el éxito y el impacto de las iniciativas de reporte digital con métricas clave.
- Comprender la composición de un equipo de proyecto XBRL y la estructura de trabajo del proyecto.
- Evaluar las ventajas estratégicas de largo plazo de la adopción de XBRL para los organismos de supervisión y regulación.
- Revisar en qué casos pueden ser aplicables estándares alternativos, comprender la escala de madurez de capacidades XBRL y aplicar buenas prácticas en la implementación.
Los lectores obtendrán una comprensión integral de cómo implementar y sostener un marco de reporte XBRL eficaz que cumpla los objetivos regulatorios inmediatos y de largo plazo.
3.2 · Requisitos para establecer un marco de reporte XBRL
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Evaluar la preparación organizacional y conformar un equipo de proyecto interdisciplinario.
- Definir las decisiones centrales de diseño y de política, incluidas la cobertura del reporte y la granularidad de los datos.
- Identificar los requisitos de infraestructura técnica y las herramientas de software esenciales.
- Seleccionar enfoques de implementación y estrategias de comunicación que aseguren la adopción por parte del mercado.
Introducción
Establecer un marco de reporte XBRL es una empresa de alto impacto que se ubica en la intersección de la política, la tecnología y los mandatos legales. Comprender todos los requisitos antes de pasar a la implementación es una necesidad funcional para evitar desalineaciones costosas y proyectos estancados. Al adelantar el proceso de toma de decisiones —abordando desde el respaldo institucional hasta la interoperabilidad técnica—, los supervisores o reguladores pueden transformar un panorama de reporte fragmentado en un ecosistema digital unificado.
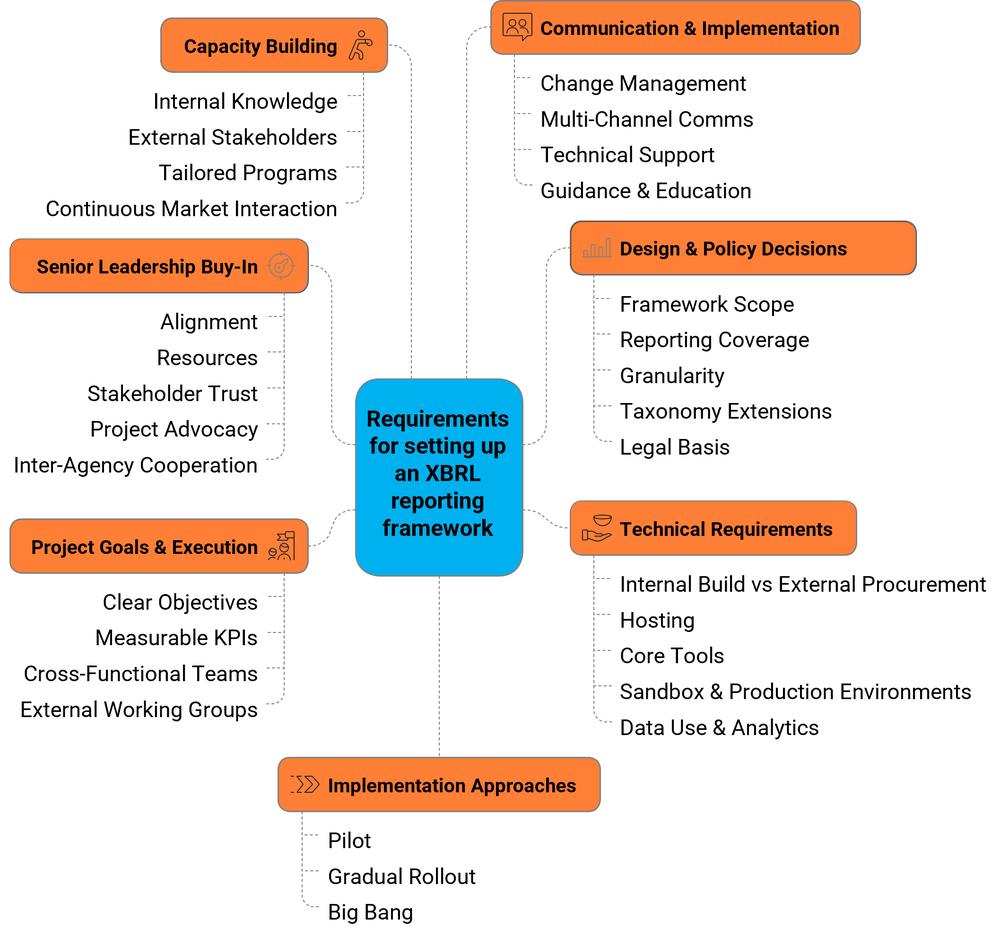
Preparación organizacional
Esta sección ofrece a los supervisores orientaciones sobre cómo organizar de la mejor manera un proyecto de digitalización que use XBRL como formato de reporte. Antes de iniciar cualquier proyecto XBRL, los supervisores deben evaluar a fondo su preparación y sus capacidades internas para asegurar una transición fluida al nuevo formato de reporte digital. Esto incluye evaluar las estructuras de gobierno actuales y los procesos aplicables que afectan a la organización, revisar los marcos regulatorios vigentes y próximos y evaluar sus posibles impactos, y verificar la capacidad tecnológica y de talento humano. Las instituciones deben considerar cómo se alinea el nuevo marco de reporte con las políticas, los mandatos y las prioridades operativas existentes.
Alinear el proyecto con los objetivos de la organización
Los proyectos alineados con los objetivos estratégicos más amplios de una organización tienen más probabilidades de recibir recursos adecuados y apoyo institucional, lo que aumenta sus posibilidades de éxito a largo plazo.
Alinear un proyecto XBRL con objetivos más amplios de transparencia, funcionamiento del mercado y regulación puede darle una posición estratégica dentro de la organización. Por ejemplo, en el caso de la European Securities and Markets Authority (ESMA, Autoridad Europea de Valores y Mercados), la introducción del European Single Electronic Format (formato electrónico único europeo; véase ESEF) estuvo impulsada por el objetivo de dar a los inversionistas información de fácil acceso, transparente y comparable sobre las empresas en las que invierten, y así asegurar una mejor protección del inversionista. Esto se alinea estratégicamente con los objetivos organizacionales de ESMA y con la Directiva de Transparencia de la UE.
Asegurar los recursos necesarios
Una implementación XBRL exitosa requiere recursos adecuados, incluidos financiación, personal capacitado y plataformas tecnológicas apropiadas. Un respaldo temprano y entusiasta de la alta dirección asegura que estos recursos estén disponibles cuando se necesiten, lo que evita retrasos y desafíos de implementación. Asegurar estos recursos también resulta mucho más fácil cuando la alta dirección entiende cómo la implementación de XBRL puede hacer avanzar varios objetivos organizacionales al mismo tiempo. En lugar de ver XBRL como un requisito de reporte aislado que exige una financiación totalmente separada, una planeación eficaz de los recursos muestra cómo las capacidades de reporte digital apoyan prioridades estratégicas más amplias, como la recolección de datos de sostenibilidad o los proyectos para mejorar la analítica de datos, que quizá ya cuenten con presupuestos asignados.
Este enfoque de justificación de recursos basado en múltiples beneficios ayuda a la alta dirección a entender la implementación de XBRL no como una carga de costos adicional, sino como una inversión estratégica en capacidades que hace avanzar varias prioridades organizacionales al mismo tiempo y, a la vez, asegura el cumplimiento de los requisitos regulatorios.
Compromiso institucional y de la alta dirección
Los altos directivos cumplen un papel crítico en la promoción del proyecto, porque influyen en el compromiso de la organización y en la cooperación entre entidades. Al asegurar desde temprano un compromiso sólido de la dirección, los supervisores crean la base necesaria para un involucramiento eficaz de los grupos de interés, una buena asignación de recursos y el éxito de la implementación a largo plazo.
La Companies and Intellectual Property Commission (CIPC, Comisión de Sociedades y Propiedad Intelectual) de Sudáfrica ofrece un ejemplo práctico. Logró desde el principio el compromiso de su Comisionado y del Ministro de Comercio e Industria. Ambos líderes promovieron la introducción de XBRL como uno de los medios para facilitar los negocios en Sudáfrica (véase el comunicado de prensa de la CIPC sobre el lanzamiento de XBRL).
El compromiso visible de la alta dirección también aumenta la confianza de los grupos de interés. Comunicar con claridad la importancia del proyecto a los grupos de interés, como las entidades reguladas, los inversionistas y otras entidades públicas, refuerza la seriedad de la institución frente a las mejoras en transparencia y eficiencia.
El enfoque del Reserve Bank of India (Banco de la Reserva de la India) para promover el compromiso institucional, por ejemplo, ha aumentado de forma significativa la confianza y la participación de los grupos de interés en sus iniciativas XBRL (véase el Report of the RBI’s Committee on Data and Information Management, informe del Comité de Gestión de Datos e Información del RBI).
Objetivos, organización y ejecución del proyecto
Definir con claridad los objetivos, organizar eficazmente el equipo del proyecto y planear una ejecución precisa son aspectos vitales para implementar con éxito un marco XBRL. Son elementos cruciales para asegurar que los objetivos regulatorios se cumplan con eficiencia, que los grupos de interés sigan involucrados y que la implementación sea transparente y responsable.
Unos objetivos de proyecto formulados con claridad ayudan a asegurar la alineación entre los esfuerzos de implementación y los resultados regulatorios esperados. Entre los objetivos pueden estar mejorar la calidad de los datos, aumentar la oportunidad del reporte regulatorio, automatizar los procesos de supervisión o reducir la carga de reporte.
Por ejemplo, al implementar su marco de reporte prudencial en XBRL, el Banco Central de los Países Bajos (De Nederlandsche Bank, DNB) definió con claridad su objetivo de reducir la doble carga de reporte prudencial de las firmas de inversión y los gestores de fondos, lo que simplificó de manera importante la recolección de datos y mejoró la analítica regulatoria (véase el aviso del DNB sobre el reporte prudencial).
Establecer KPI medibles
Establecer indicadores clave de desempeño (KPI) claros y medibles asegura que el avance del proyecto se pueda seguir de forma objetiva. Entre los KPI comunes están la reducción de la tasa de errores, las mejoras en la oportunidad, las tasas de adopción por parte de los usuarios y las métricas de retroalimentación de las entidades que reportan. Lea más sobre cómo medir el impacto de los proyectos de reporte digital en este artículo.
La implementación de XBRL por parte de la US Securities and Exchange Commission (SEC, Comisión de Bolsa y Valores de los Estados Unidos) demuestra la eficacia de los KPI. La SEC informa periódicamente sobre las tasas de cumplimiento, las tasas de error y la satisfacción general de los usuarios, lo que contribuye a la mejora continua y a una mayor transparencia (véase SEC OSD Observations, Guidance, and Trends, observaciones, orientaciones y tendencias de la Oficina de Divulgación Estructurada de la SEC).
Un equipo de proyecto equilibrado
Un equipo de proyecto equilibrado debería incluir, idealmente, integrantes de las áreas de política, TI y analítica de datos. Cada rol hace un aporte particular a una toma de decisiones integral, y asegura el cumplimiento regulatorio, la viabilidad tecnológica y una gestión eficaz del proyecto.
Especialistas en política
Los especialistas en política aseguran que la implementación de XBRL se alinee con los marcos regulatorios, las normas y los objetivos de la organización. Interpretan y aclaran los requisitos de reporte y sirven de enlace con los organismos regulatorios y los grupos de interés. Las competencias de un especialista en política deberían incluir:
- Conocimiento profundo de las regulaciones, los marcos de cumplimiento y los estándares de la industria pertinentes.
- Sólidas habilidades analíticas y de comunicación para el relacionamiento con los grupos de interés y la interpretación clara de los requisitos.
- Familiaridad con los procesos legislativos y su documentación.
Especialistas en TI
Los especialistas en TI gestionan los aspectos técnicos de la implementación de XBRL, como el desarrollo de la taxonomía, la integración de sistemas y la gestión de la infraestructura. Aseguran soluciones tecnológicas sólidas, seguras y eficientes. Las competencias de un especialista en TI deberían incluir:
- Dominio de las herramientas de desarrollo, validación y gestión de taxonomías XBRL.
- Experiencia en tecnologías de intercambio de datos, bases de datos, integración de sistemas y prácticas de ciberseguridad.
- Capacidad para evaluar y seleccionar plataformas técnicas y estrategias de alojamiento adecuadas (nube, híbrida o en las instalaciones propias).
Especialistas en analítica de datos
Los analistas de datos se enfocan en el uso eficaz de los datos reportados para la vigilancia regulatoria, el análisis de mercado y la toma de decisiones. Definen marcos analíticos, KPI y procesos de aseguramiento de la calidad de los datos. Las competencias de un especialista en analítica de datos deberían incluir:
- Experiencia en metodologías de análisis de datos, herramientas estadísticas y software de inteligencia de negocios.
- Sólidas competencias en validación, interpretación y visualización de datos.
- Capacidad para traducir los objetivos regulatorios en soluciones analíticas prácticas y en conclusiones accionables.
Al definir con claridad estos roles y las competencias que requieren, los supervisores pueden conformar un equipo bien preparado, capaz de asegurar una implementación exitosa y sostenible de un marco de reporte XBRL. Las buenas prácticas sugieren conformar equipos interdisciplinarios desde las primeras etapas del proyecto.
Conformar grupos de trabajo externos
Los grupos de trabajo externos aseguran un relacionamiento continuo con los grupos de interés, como las entidades que reportan, los proveedores de software y los auditores. Estos grupos facilitan una comunicación clara, recogen conocimiento de la industria y aseguran la alineación entre las expectativas del supervisor y las capacidades del mercado.
La Financial Conduct Authority (FCA, Autoridad de Conducta Financiera) del Reino Unido, por ejemplo, ha usado ampliamente grupos de trabajo externos, lo que ha mejorado de forma significativa la comunicación con los grupos de interés y ha contribuido a una adopción exitosa por parte del mercado (véanse las FCA Reporting Guidelines, pautas de reporte de la FCA).
Sentar las bases organizacionales
Al atender eficazmente estas consideraciones organizacionales críticas antes de la implementación, los supervisores pueden asegurarse de estar preparados, con objetivos claramente definidos, resultados medibles, una gestión eficaz del equipo y una participación activa de los grupos de interés. Estos son los elementos fundamentales para ejecutar con éxito un proyecto XBRL.
Desarrollo de capacidades
Un desarrollo de capacidades eficaz es crítico para implementar con éxito un marco de reporte XBRL y para que su adopción sea sostenible. Tanto los equipos internos como los grupos de interés externos deben desarrollar la experiencia necesaria para gestionar, reportar y analizar datos dentro del nuevo marco.
Establecer la transferencia interna de conocimiento
Desarrollar la capacidad interna es fundamental para el éxito del proyecto. Los integrantes del equipo del proyecto deberían conocer bien los fundamentos de XBRL, el desarrollo de taxonomías, los procesos de validación y la analítica regulatoria. Las sesiones de capacitación periódicas, los talleres internos y las sesiones para compartir conocimiento con expertos internacionales en XBRL pueden mejorar mucho el dominio interno del tema.
Desarrollar materiales de formación para los grupos de interés
Los grupos de interés externos, en particular quienes participan directamente en la preparación y el envío de reportes XBRL, necesitan programas de formación claros, consistentes y completos. Estos programas deberían incluir orientación práctica sobre el uso de la taxonomía, las reglas de validación y las expectativas de reporte.
La European Banking Authority (EBA, Autoridad Bancaria Europea), por ejemplo, ofrece abundantes materiales de formación y realiza talleres frecuentes para mantener informados y capacitados a los participantes del mercado, lo que asegura reportes exactos y altas tasas de cumplimiento. Véase EBA Supervisory Reporting (reporte de supervisión de la EBA).
Generar conciencia entre los grupos de interés externos
Los supervisores deben involucrar de forma proactiva a los grupos de interés clave del mercado, como las entidades que reportan (preparadores), las firmas de contabilidad, los proveedores de software y los usuarios de los datos. Cada grupo tiene necesidades de capacitación particulares:
- Preparadores: necesitan instrucciones claras sobre la aplicación de la taxonomía, el uso del software y las prácticas de validación de datos.
- Firmas de contabilidad: requieren una comprensión detallada para asesorar eficazmente a sus clientes y auditar reportes basados en XBRL.
- Proveedores de software: deberían participar de cerca en la comprensión de los requisitos técnicos, los cambios regulatorios y las actualizaciones de la taxonomía, para asegurar la compatibilidad continua del software.
- Usuarios de los datos: los analistas y los inversionistas necesitan formación para interpretar eficazmente los datos XBRL.
La buena práctica es interactuar periódicamente con estos grupos de interés y darles orientación y formación a la medida, lo que mejora significativamente la adopción por parte del mercado y la calidad del reporte. El desarrollo de capacidades debería empezar mucho antes de la implementación y continuar de forma permanente, para mantener a los grupos de interés informados de las actualizaciones del programa de reporte. Los ciclos proactivos de retroalimentación, que recogen los aportes de los participantes en las capacitaciones, son una herramienta valiosa para entender las necesidades de los grupos de interés y lograr mejoras continuas tanto en los materiales de desarrollo de capacidades como en el propio marco de reporte.
Al atender cuidadosamente las consideraciones anteriores sobre desarrollo de capacidades, los supervisores pueden asegurar que el marco de reporte XBRL no solo se implemente con éxito, sino que además se mantenga de forma consistente, se adopte ampliamente y se mejore de manera continua.
Decisiones de diseño y de política
Identificar y comprender los requisitos relacionados con los datos, junto con consideraciones legales completas, son pasos fundamentales para implementar eficazmente un marco XBRL. Atender adecuadamente estos aspectos aumenta la claridad regulatoria, asegura el cumplimiento, apoya el involucramiento de los grupos de interés y mitiga posibles riesgos legales y operativos.
¿Actualización del marco o marco nuevo?
Los supervisores deben determinar si su proyecto XBRL mejorará un marco de reporte existente (por ejemplo, ampliando los requisitos actuales de reporte financiero) o creará uno completamente nuevo (por ejemplo, introduciendo el reporte ASG o de sostenibilidad donde ese marco ya existe). Actualizar un marco existente suele implicar menos cambios regulatorios y menos ajustes para los grupos de interés, mientras que crear un marco nuevo puede exigir una formación amplia de los grupos de interés, nuevos mandatos legales y recursos adicionales.
La introducción del ESEF por parte de ESMA, por ejemplo, demuestra la mejora exitosa de un marco de reporte financiero existente en la UE, derivado de la Directiva de Transparencia de la UE. ESMA se apoyó en las normas NIIF (IFRS) existentes, lo que facilitó la transición a la nueva realidad del reporte digital para las entidades que reportan y los demás grupos de interés.
Identificar la cobertura de la información a revelar
Es crucial definir con claridad los tipos de información que se reportarán bajo un marco XBRL (como estados financieros, información a revelar (divulgación) sobre sostenibilidad, declaraciones tributarias u otra información a revelar). Algunos marcos pueden incluir varios tipos de información a revelar. Esta claridad asegura que la taxonomía capte con exactitud todos los datos necesarios y atienda las necesidades regulatorias específicas. Los distintos conjuntos de datos pueden requerir enfoques técnicos y reglas de validación diferentes.
Definir los niveles de granularidad de los datos
Las decisiones sobre la granularidad de los datos tienen un impacto importante tanto en la calidad de la información reportada como en la carga de cumplimiento que recae sobre las entidades que reportan. Aunque los datos granulares (muy detallados) permiten análisis más profundos y mejores capacidades de supervisión, también exigen más esfuerzo de preparación y validación del lado de quien reporta. Por eso, los supervisores deben lograr un equilibrio cuidadoso entre la riqueza de los datos recolectados y la carga operativa de las entidades.
En el contexto de XBRL, la granularidad no se refiere solo a qué se reporta, algo que normalmente exige la ley, sino también a qué parte de ese contenido reportado se marca explícitamente con elementos XBRL. Esta distinción es particularmente pertinente en entornos de reporte «abiertos», como el reporte financiero y el de sostenibilidad, donde los requisitos se expresan como un conjunto de reglas o principios, y no como una plantilla fija, y los preparadores deciden qué información reportar y marcar.
El alcance del marcado XBRL es una decisión regulatoria clave: ¿debería limitarse el marcado a los elementos financieros centrales o debería extenderse a la información a revelar narrativa detallada y a las notas? Por ejemplo, la SEC de los Estados Unidos exige a las empresas públicas presentar sus estados financieros en Inline XBRL. Primero exigió el marcado detallado de los estados principales y luego amplió gradualmente la cobertura a las notas y a la información a revelar de tipo texto. Este enfoque por fases les ha permitido a las entidades que reportan desarrollar capacidades con el tiempo, mientras aumentaba progresivamente la utilidad de los datos financieros para analistas e inversionistas.
Los supervisores pueden considerar una estrategia incremental similar: empezar con los elementos centrales de alto impacto y aumentar gradualmente la granularidad a medida que maduran los participantes del mercado y la infraestructura. Esto permite una transición más manejable, sobre todo en implementaciones de XBRL que se hacen por primera vez.
Evaluar las taxonomías existentes
Usar taxonomías XBRL existentes y reconocidas a nivel mundial (como las taxonomías de contabilidad o de información a revelar sobre sostenibilidad de las NIIF) puede facilitar una implementación más rápida y alinear los marcos locales con los estándares internacionales de reporte. Los supervisores deberían evaluar cuidadosamente la adaptabilidad de estas taxonomías a los requisitos locales y la posibilidad de aprovechar la familiaridad que ya tiene el mercado con ellas.
Lea más sobre cómo empezar con las taxonomías XBRL en este artículo.
Accesibilidad de los datos
La pregunta de si los datos reportados en XBRL deben ser de acceso público, y en qué medida, es de naturaleza tanto estratégica como regulatoria. En muchas jurisdicciones, las disposiciones legales ya exigen que ciertos tipos de datos regulatorios, como la información financiera revelada por las empresas públicas, se pongan a disposición del público. Al extender estas obligaciones al marco de reporte XBRL, los supervisores deben considerar con cuidado cómo el formato y el contenido de los reportes afectan el acceso público. El reporte digital es una herramienta importante para facilitar el acceso a los datos: permite un consumo de datos más fácil, rápido, exacto y cada vez más automatizado, reduce las asimetrías de información y, en últimas, contribuye a la transparencia y a la buena salud del mercado.
Uno de los desafíos clave es que los reportes XBRL pueden contener una mezcla de información pública y confidencial (no pública), en particular, por ejemplo, cuando un marco de reporte nacional permite a los preparadores cumplir varios requerimientos de información a revelar en un solo reporte. Esto exige un enfoque deliberado de segregación de datos y control de acceso. Los supervisores deben determinar si se requieren mecanismos de presentación separados para las secciones públicas y las no públicas, o si el marcado se puede diseñar de forma que delimite claramente los elementos con acceso controlado.
Una vez establecido el carácter público de los datos, la atención debería pasar a cómo se ponen a disposición esos datos. El objetivo no es simplemente publicar datos, sino hacerlo en un formato estructurado, legible por máquina y fácil de consumir. XBRL permite el acceso automatizado a los datos reportados mediante API estandarizadas, plataformas de datos abiertos y servicios de descarga, lo que mejora de forma significativa la transparencia y la utilidad para los usuarios de los datos, como analistas, periodistas, organizaciones de la sociedad civil y el público en general.
Por ejemplo, el portal EDGAR de la SEC de los Estados Unidos ofrece acceso abierto y automatizado a todos los reportes XBRL, incluso mediante API, lo que asegura que tanto los grupos de interés institucionales como los minoristas puedan obtener y analizar los datos con eficiencia (véase SEC EDGAR XBRL Access, acceso a los datos XBRL de EDGAR). Otros supervisores han adoptado enfoques similares para fomentar ecosistemas de datos abiertos, cumpliendo a la vez las leyes de privacidad de datos aplicables.
Los supervisores deberían definir políticas claras de accesibilidad de los datos dentro de sus marcos XBRL, que aseguren el cumplimiento legal, la confianza de los grupos de interés y una amplia utilidad pública mediante un acceso automatizado y estructurado a los datos.
Taxonomías fijas frente a taxonomías extensibles
Elegir entre taxonomías fijas (rígidas) y extensibles implica equilibrar la comparabilidad de los datos con la flexibilidad para el reporte específico de cada entidad. Los supervisores deben considerar con cuidado este equilibrio y definir con claridad las reglas sobre las extensiones de taxonomía permitidas y el reporte estándar.
Lea más sobre las consideraciones clave para permitir extensiones de la taxonomía en este artículo.
Reformas legislativas
Es necesario un análisis jurídico detallado para identificar las reformas legislativas que se requieran para exigir formalmente el reporte en XBRL. Un relacionamiento temprano con los órganos legislativos y una redacción jurídica clara ayudan a asegurar una base legal sólida, la exigibilidad y la aceptación de los grupos de interés.
Cronograma de transición y fecha de corte
Unos cronogramas de transición y unas fechas de corte claramente definidos para el paso al reporte XBRL reducen los riesgos de interrupción y mejoran el cumplimiento. Los cronogramas deberían tener en cuenta la preparación de los grupos de interés, el desarrollo de la infraestructura necesaria y los esfuerzos de desarrollo de capacidades.
La estrategia de implementación por fases de la EBA para el reporte de supervisión es un excelente ejemplo, que facilitó la preparación del mercado y una transición fluida EBA Implementation Timeline (cronograma de implementación de la EBA).
Al atender a fondo estas consideraciones, los supervisores mejoran de forma significativa la exactitud de los datos, la transparencia regulatoria y el cumplimiento general de los grupos de interés, y aseguran la implementación exitosa y la sostenibilidad de sus marcos de reporte XBRL.
Infraestructura técnica y herramientas
Implementar un marco de reporte XBRL requiere una infraestructura técnica sólida y estrategias claras para gestionar los recursos tecnológicos. Los supervisores deben considerar los componentes técnicos clave, desde la gestión de la taxonomía y los procesos de validación hasta el alojamiento de los sistemas y las capacidades de transformación de datos, para asegurar un procesamiento eficiente de los datos y el cumplimiento regulatorio.
Desarrollo interno o adquisición externa
Lo primero que deben decidir los supervisores es si desarrollan internamente o adquieren externamente sus plataformas de recolección de datos. El desarrollo interno permite más control y personalización, pero requiere una experiencia interna, unos recursos y unas capacidades de mantenimiento considerables. La adquisición externa, en cambio, aprovecha soluciones probadas de la industria, lo que reduce el riesgo de la implementación, aunque puede limitar la personalización. Al seleccionar soluciones de software externas, es crucial elegir plataformas que demuestren un cumplimiento comprobado del estándar, porque esta certificación asegura que el software cumple exigentes estándares técnicos y los requisitos de interoperabilidad esenciales para una implementación XBRL confiable.
Definir la estrategia de alojamiento de la plataforma
La elección de la estrategia de alojamiento (en las instalaciones propias, en la nube o híbrida) incide en la escalabilidad, la seguridad, la accesibilidad y el costo. Las soluciones en las instalaciones propias ofrecen alta seguridad y control de los datos, pero requieren una infraestructura considerable y costos de gestión permanentes. Las soluciones en la nube ofrecen escalabilidad, flexibilidad y eficiencia en costos, mientras que las soluciones híbridas equilibran los beneficios de ambos enfoques.
Identificar los componentes técnicos esenciales de XBRL
Como parte de su estrategia de implementación, los supervisores deberían planear de forma proactiva la adquisición, el desarrollo o la integración de un conjunto de herramientas técnicas centrales, esenciales para operar un marco de reporte eficaz basado en XBRL. Estas herramientas no son complementos opcionales, sino habilitadores fundamentales de un ecosistema de recolección y procesamiento de datos que funcione bien.
Los supervisores deberían considerar las siguientes categorías de herramientas:
- Software de desarrollo y gestión de taxonomías: este software apoya el diseño, el mantenimiento y la publicación de taxonomías XBRL. En los escenarios en los que los supervisores reutilizan taxonomías existentes (por ejemplo, las NIIF), suelen bastar herramientas más livianas. Sin embargo, para las jurisdicciones que construyen taxonomías propias, ajustadas a la legislación nacional o a requisitos de un sector específico, son esenciales entornos de desarrollo de taxonomías completos y de nivel profesional.
- Motores de validación: estas herramientas son críticas para asegurar que los reportes XBRL que se reciben cumplan la sintaxis y las reglas de negocio exigidas. Los motores de validación ayudan a identificar los errores temprano, lo que asegura envíos de alta calidad y reduce la carga regulatoria de las correcciones posteriores al envío.
- Herramientas de transformación de datos: para extraer valor de los datos recolectados, los supervisores deben prever herramientas que transformen los datos XBRL en visualizaciones y analítica posteriores que atiendan las necesidades de supervisión. Esto permite conclusiones regulatorias más profundas y apoya los sistemas posteriores, incluidas las herramientas de evaluación de riesgos y los tableros de supervisión.
- Visores XBRL legibles por humanos: estas herramientas generan representaciones de los reportes XBRL que se pueden navegar visualmente, lo que permite al personal del supervisor, a los auditores o al público revisar los envíos de forma amigable. Los visores son especialmente importantes en las primeras fases de la implementación, para generar familiaridad y confianza en el sistema.
Al tener en cuenta estas herramientas desde el principio, ya sea mediante desarrollo interno, adquisición comercial o colaboración con proveedores, los supervisores aseguran que la base técnica de su marco XBRL sea adecuada para su propósito, escalable y capaz de apoyar los objetivos regulatorios de largo plazo.
Establecer ambientes de producción y de pruebas (sandbox)
Implementar ambientes separados de producción y de pruebas (sandbox) mejora la seguridad de los datos, el control de calidad y la confianza de los grupos de interés. Los ambientes de pruebas permiten a las entidades que reportan y a los proveedores de software probar con anticipación sus envíos y las actualizaciones de su software, de forma exhaustiva y segura, sin arriesgar datos reales.
La SEC de los Estados Unidos, por ejemplo, mantiene un ambiente de pruebas para los reportes XBRL, lo que reduce significativamente los errores en los reportes de producción y da a los grupos de interés capacidades esenciales de validación antes del envío.
Definir estrategias de implementación del software
Los supervisores deben aclarar su enfoque para apoyar las necesidades de software de los participantes del mercado. Ofrecer especificaciones técnicas claras, formación para los proveedores y soporte continuo puede facilitar mucho el cumplimiento y mejorar la calidad del reporte. Algunos supervisores pueden optar por ofrecer software gratuito para generar reportes XBRL, ya sea durante un periodo de transición inicial o de forma permanente, en particular para las entidades más pequeñas o para la información a revelar basada en plantillas.
Lea más sobre cómo desarrollar un ecosistema de proveedores de software en este artículo y sobre cómo ayudar a las entidades pequeñas a preparar reportes XBRL en este artículo.
Comprender los requisitos de consumo y publicación de los datos
Para asegurar el éxito y la credibilidad de largo plazo de un marco de reporte XBRL, los supervisores deben planear no solo cómo se recolectan los datos, sino también cómo se consumirán, analizarán y, cuando corresponda, publicarán. Esta planeación es esencial para gestionar las expectativas de los grupos de interés, proteger la privacidad de los datos y maximizar el valor que se obtiene de la información recolectada.
Los supervisores deberían tomar las siguientes acciones:
- Definir desde temprano los objetivos de uso de los datos: se recomienda a los supervisores formular con claridad cómo piensan usar los datos recolectados mediante XBRL, ya sea para analítica interna de supervisión, monitoreo del cumplimiento, reporte estadístico o difusión pública. Esto ayuda a orientar las decisiones sobre la estructura de la taxonomía, la granularidad de los datos y los requisitos de validación.
- Diseñar para la integración analítica: los datos deberían estructurarse y almacenarse de forma que faciliten su integración con herramientas y plataformas analíticas. Los supervisores deberían planear flujos de datos (pipelines) que alimenten sistemas de inteligencia de negocios, tableros, modelos de riesgo y herramientas de aprendizaje automático, según corresponda.
- Establecer políticas de publicación de datos: cuando los datos se vayan a divulgar al público, los supervisores deberían definir el nivel de detalle que se revelará, el momento y la frecuencia de la publicación y los métodos de acceso (por ejemplo, portales de datos abiertos, conjuntos de datos descargables, API). Estas políticas deben estar alineadas con las leyes nacionales de protección de datos y con los mandatos de transparencia.
- Consultar a los grupos de interés sobre la utilidad de los datos: involucrar tanto a quienes entregan los datos como a quienes los usan durante la fase de diseño asegura que los datos recolectados respondan a necesidades analíticas reales. Esto también genera un mayor respaldo y mejora la utilidad de la información publicada.
- Asegurar la consistencia y la documentación: todas las decisiones sobre consumo y publicación de los datos deberían implementarse de forma consistente y respaldarse con documentación clara sobre derechos de acceso, control de versiones, metadatos e interpretaciones, para que los equipos internos y los usuarios externos puedan usar la información de manera confiable.
Con un enfoque proactivo frente al consumo y la publicación de los datos, los supervisores pueden extraer conclusiones significativas de los datos reportados, entregar valor a los grupos de interés internos y externos, y aumentar la transparencia y la confianza en el ecosistema regulatorio.
Al atender los requisitos técnicos integrales descritos con una planeación cuidadosa y estrategias probadas en la industria, los supervisores aseguran una implementación sólida, eficiente y sostenible de sus marcos de reporte XBRL.
Estrategia de comunicación e implementación
Una comunicación eficaz y una estrategia de implementación bien definida son críticas para asegurar transiciones fluidas y una amplia aceptación de un marco de reporte XBRL. Los supervisores deben gestionar de forma proactiva las expectativas de los grupos de interés, dar orientación clara y establecer mecanismos de soporte sólidos, para facilitar así el cumplimiento eficaz y fomentar un relacionamiento continuo con los grupos de interés.
Establecer mecanismos integrales de gestión del cambio
La gestión del cambio es central para una transición exitosa al reporte XBRL. Los supervisores deberían planear y gestionar con cuidado la transición, atender las inquietudes de los grupos de interés, asegurar cronogramas claros y comunicar periódicamente los avances del proyecto. Una gestión del cambio bien estructurada minimiza la resistencia, mejora las tasas de cumplimiento y aumenta la satisfacción general de los grupos de interés.
ESMA, por ejemplo, demostró una gestión del cambio eficaz durante el despliegue del ESEF. Una comunicación clara, cronogramas detallados, recursos completos y un relacionamiento periódico con los grupos de interés ayudaron a reducir los desafíos de implementación y a mejorar la preparación del mercado.
Crear canales y foros de comunicación eficaces
Establecer canales y foros de comunicación dedicados permite a los supervisores mantener un diálogo activo con los participantes del mercado. Canales de comunicación como sitios web dedicados, boletines, seminarios web (webinars) y foros interactivos aportan transparencia, ayudan a responder preguntas de forma proactiva y aseguran mensajes consistentes.
La SEC de los Estados Unidos usa múltiples canales, como foros en línea y seminarios web periódicos, para comunicar con eficacia las expectativas regulatorias, el avance del proyecto y las pautas técnicas, lo que mejora significativamente el cumplimiento y la confianza de los grupos de interés.
Ofrecer soporte técnico claro y continuo
Un soporte técnico claro y accesible es vital para facilitar el cumplimiento y mejorar la exactitud del reporte. El soporte debería incluir mesas de ayuda dedicadas, equipos técnicos que respondan con agilidad y pautas claramente documentadas. Unos mecanismos de soporte eficaces reducen la frustración, agilizan la solución de problemas y mejoran la calidad de los envíos.
El Bank of England (Banco de Inglaterra) ofrece un soporte técnico ejemplar mediante mesas de ayuda dedicadas, manuales de usuario y equipos de soporte que responden con agilidad, lo que ayuda mucho a los participantes del mercado a cumplir sus obligaciones de reporte. Véase Bank of England Reporting (reporte al Banco de Inglaterra).
Ofrecer orientación y recursos de formación
Ofrecer orientación y recursos de formación completos asegura que los grupos de interés entiendan con claridad los requisitos regulatorios y las expectativas de reporte. Los supervisores deberían desarrollar materiales a la medida, como manuales de usuario, videos de capacitación, preguntas frecuentes y talleres interactivos, para atender las distintas necesidades de los diferentes grupos de interés.
Al atender eficazmente todas estas estrategias de comunicación e implementación, los supervisores pueden mejorar significativamente la preparación de los grupos de interés, las tasas de cumplimiento y la eficacia y sostenibilidad generales de su marco de reporte XBRL.
Enfoques de implementación
La selección de un enfoque de implementación adecuado influye de manera importante en el éxito y la aceptación por parte del mercado de un marco de reporte XBRL. Los supervisores deben evaluar con cuidado los posibles escenarios de implementación y equilibrar la preparación de los grupos de interés, la complejidad, los objetivos regulatorios y la disponibilidad de recursos para asegurar resultados óptimos.
Enfoque de proyecto piloto
Un proyecto piloto consiste en implementar inicialmente el marco XBRL con un alcance limitado o con un grupo seleccionado de entidades que reportan. Este método permite a los supervisores probar y afinar el marco, identificar posibles problemas temprano y ajustar los procedimientos antes de una implementación más amplia.
Por ejemplo, la Netherlands Authority for the Financial Markets (AFM, Autoridad de los Mercados Financieros de los Países Bajos) llevó a cabo con éxito un programa piloto al desplegar inicialmente los requisitos de reporte XBRL. Mediante pruebas focalizadas y una colaboración estrecha con un grupo seleccionado de participantes del mercado, la AFM recogió retroalimentación crítica que llevó a mejoras importantes en su marco de reporte final.
Las buenas prácticas para los proyectos piloto incluyen definir con claridad los objetivos, seleccionar participantes representativos, establecer métricas de evaluación sólidas y mantener una comunicación y unos ciclos de retroalimentación frecuentes.
Enfoque de despliegue gradual
Un despliegue gradual consiste en ampliar de forma incremental el alcance de la implementación XBRL a lo largo de fases definidas. Los supervisores introducen inicialmente requisitos de reporte simplificados o un número limitado de elementos de datos, y aumentan gradualmente la complejidad o amplían la cobertura con el tiempo. Este método puede permitir que los grupos de interés se adapten progresivamente a requisitos de reporte sustanciales, minimizando la resistencia y la carga de cumplimiento. Por otro lado, también retrasa los beneficios completos de los datos digitales para los usuarios y puede añadir carga para los preparadores, que deben aprender e implementar más de un conjunto de requisitos nuevos.
La EBA empleó una estrategia de implementación por fases para el reporte de supervisión: empezó con los elementos de reporte esenciales e introdujo progresivamente complejidades y requisitos de reporte adicionales. Este enfoque gradual facilitó la adaptación del mercado y aseguró un cumplimiento de alta calidad. Véase EBA Supervisory Reporting (reporte de supervisión de la EBA).
Las buenas prácticas para los despliegues graduales incluyen cronogramas comunicados con claridad, esfuerzos de desarrollo de capacidades por fases, un relacionamiento periódico con los grupos de interés y mecanismos estructurados de retroalimentación para ajustar y mejorar continuamente cada fase de la implementación.
Enfoque de «big bang» (implementación de una sola vez)
El enfoque de «big bang» implementa todo el marco XBRL de una sola vez, y cubre simultáneamente todos los elementos de datos y todas las entidades que reportan. Esta estrategia entrega beneficios regulatorios y de mercado inmediatos, pero exige una preparación considerable, la preparación de los grupos de interés y una infraestructura sólida.
Las buenas prácticas para un enfoque de «big bang» incluyen un trabajo preparatorio amplio, una formación exhaustiva de los grupos de interés, fases rigurosas de prueba y validación, estrategias de comunicación completas y sistemas de soporte técnico sólidos para atender un volumen y una complejidad de interacciones potencialmente altos.
Al evaluar con cuidado estos enfoques de implementación y seleccionar la estrategia mejor alineada con los objetivos regulatorios, la preparación de los grupos de interés y la disponibilidad de recursos, los supervisores pueden asegurar transiciones fluidas, una adopción amplia y un éxito sostenible en la implementación de su marco de reporte XBRL. Para más información, consulte la guía de XBRL International sobre el despliegue de programas de reporte XBRL (en inglés).
Resumen
Establecer un marco de reporte XBRL es una iniciativa estratégica y con múltiples facetas, que requiere una planeación meticulosa, un relacionamiento eficaz con los grupos de interés, una infraestructura técnica sólida y mecanismos de soporte continuos. Hemos explorado aspectos críticos, desde lograr el respaldo de la alta dirección y fijar objetivos claros para el proyecto, hasta consideraciones detalladas sobre los requisitos de reporte de datos, la infraestructura técnica, el desarrollo de capacidades y las estrategias de comunicación eficaces.
Las implementaciones XBRL exitosas se caracterizan por una alineación clara con los objetivos de la organización, una preparación cuidadosa, un amplio relacionamiento con el mercado y un uso eficaz de la tecnología. Los supervisores que consideran y atienden con cuidado estos factores pueden lograr una mejor vigilancia regulatoria, más transparencia y mayor eficiencia en la recolección y el análisis de datos.
A medida que evolucionan las implementaciones XBRL, el aprendizaje continuo, la adaptación y la retroalimentación de los grupos de interés siguen siendo esenciales. Si se mantienen atentos a la retroalimentación del mercado, aprovechan las buenas prácticas globales y conservan la agilidad en su enfoque, los supervisores pueden asegurar que sus marcos XBRL sigan siendo eficaces, adaptables y sostenibles a largo plazo. En últimas, una implementación cuidadosa de XBRL ofrece beneficios significativos, al hacer avanzar la transparencia regulatoria, el cumplimiento y la toma de decisiones basada en datos.
Texto original en inglés: https://playbook.xbrl.org/