Inicio › Capítulos › Capítulo 3 · Implementación y decisiones de negocio
3.3 · Construir el caso de negocio para XBRL
17 min de lectura
3.3 · Construir el caso de negocio para XBRL
Objetivos de aprendizaje
Al terminar esta sección, los lectores podrán:
- Justificar la inversión en un sistema de reporte XBRL y su implementación desde perspectivas estratégicas y operativas.
- Identificar los componentes clave de un caso de negocio para el reporte digital.
- Comprender el propósito y el contenido de un documento de análisis costo-beneficio en el contexto del reporte digital.
Destacar los beneficios de XBRL
Al desarrollar un caso de negocio convincente para el reporte digital, los supervisores o reguladores deberían identificar y documentar con cuidado los beneficios fundamentales que su iniciativa busca entregar. Estos beneficios son la piedra angular de todo el caso de negocio y, por eso, merecen una consideración a fondo. A continuación se explican con más detalle algunos beneficios importantes.
En el contexto de los mercados de capitales, la estandarización de la información a revelar (divulgación) en formato digital ayuda a crear un ecosistema de mercado más dinámico, al reducir las barreras de información y fomentar una mayor confianza entre los inversionistas y los grupos de interés.
Las sofisticadas capacidades lingüísticas de XBRL son especialmente valiosas en las jurisdicciones donde los reportes financieros deben estar disponibles en el idioma local o en varios idiomas. La tecnología XBRL permite crear traducciones de los conceptos de reporte revisadas oficialmente, lo que asegura una interpretación precisa por encima de las fronteras lingüísticas. Esta característica resulta especialmente crucial en mercados que operan bajo marcos regulatorios específicos, como la ley islámica (sharía), donde las traducciones automáticas con IA podrían no cumplir los estrictos requisitos de interpretación exacta de conceptos financieros especializados.
Una de las ventajas más significativas del reporte digital basado en XBRL es su capacidad de aumentar la visibilidad de las entidades más pequeñas, que tradicionalmente tienen dificultades para atraer la atención del mercado. Esta mayor visibilidad genera una cadena de resultados positivos, como un acceso más fácil al capital de inversión y una mayor credibilidad dentro de las redes de las cadenas de suministro.
La digitalización de la información también tiene un efecto poderoso en mercados financieros no tradicionales, como los registros mercantiles nacionales que recolectan y publican los estados financieros presentados por empresas privadas. Los bancos o las agencias calificadoras de riesgo pueden incorporar automáticamente en sus modelos de evaluación datos financieros estandarizados de miles de empresas privadas, lo que permite evaluaciones de riesgo o de crédito más exactas y oportunas. Por ejemplo, cuando una empresa manufacturera mediana presenta sus estados financieros en formato XBRL al registro mercantil, las agencias calificadoras pueden analizar de inmediato métricas clave como la razón deuda/patrimonio, el capital de trabajo y los patrones de flujo de efectivo frente a los referentes de la industria. Estos efectos positivos se refuerzan con la digitalización de información adicional, como los datos ASG.
Desafíos para implementar marcos de reporte digital
Establecer y documentar un caso de negocio para la digitalización del reporte empresarial es una tarea integral que abarca aspectos financieros, organizacionales, técnicos y legales. Exige reunir y documentar argumentos para convencer a quienes toman las decisiones sobre una posible inversión. La implementación con frecuencia encuentra resistencia, una respuesta organizacional común ante la introducción de cambios importantes. Los puntos siguientes representan algunas áreas clave que vale la pena analizar y documentar como parte de un caso de negocio.
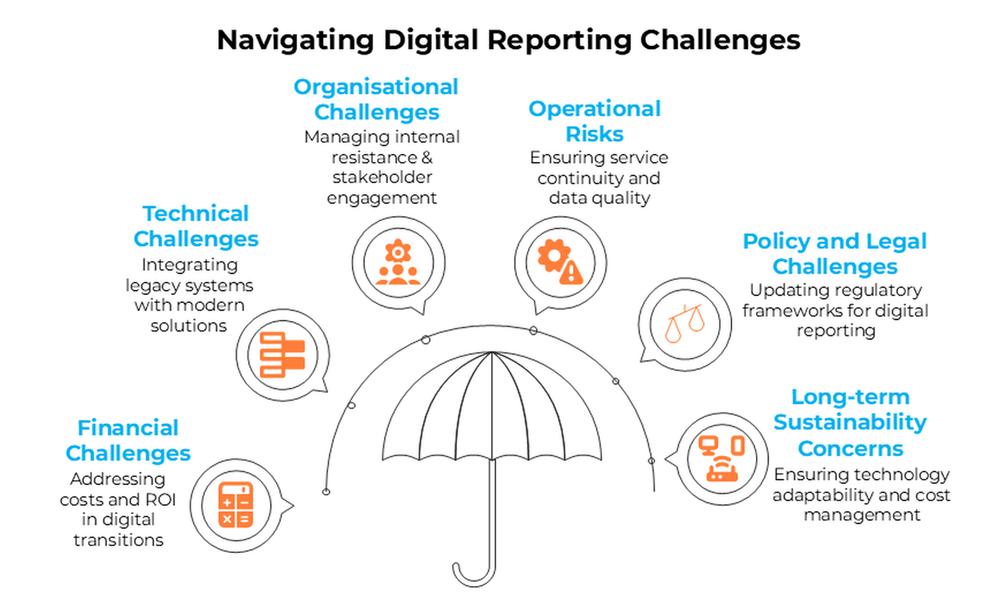
La tabla siguiente ofrece un resumen conciso de los principales desafíos y de las estrategias de mitigación correspondientes en la implementación de sistemas de reporte digital, organizados por áreas temáticas. La sección que sigue explica en detalle cada desafío y su plan de mitigación.
| Categoría | Posibles objeciones | Estrategias de mitigación |
|---|---|---|
| Desafíos financieros | Altos requerimientos de inversión inicial / Análisis del ROI | Los costos iniciales considerables se pueden abordar mediante una implementación por fases y un análisis del retorno de la inversión (ROI). |
| Cambios en los procesos existentes | La automatización reduce las tareas manuales y permite la analítica en tiempo real, pese a las alteraciones iniciales. | |
| ROI incierto / Beneficios medibles | Usar KPI para cuantificar la reducción de tiempos y errores, demostrando ahorro de tiempo y eficiencia en el procesamiento. | |
| Desafíos técnicos | Problemas de integración con sistemas heredados / Soluciones de integración modernas | Usar API y middleware para integrar gradualmente los sistemas digitales con la infraestructura heredada. |
| Desafíos organizacionales | Resistencia interna / Beneficios de la gestión del cambio | Las inquietudes del personal se pueden manejar con capacitación (upskilling) y participación, lo que favorece el desarrollo profesional. |
| Gestión de los grupos de interés / Beneficios para los grupos de interés | La colaboración entre entidades permite compartir costos y recursos y obtener análisis más ricos. | |
| Desafíos operativos | Complejidad de la implementación / Estrategia | Operar en paralelo los sistemas tradicional y digital durante la transición para asegurar la continuidad del servicio. |
| Inquietudes sobre el control de calidad / Aseguramiento | Realizar programas piloto voluntarios para identificar y corregir errores antes de que el uso sea obligatorio. | |
| Desafíos de política y legales | Limitaciones del marco regulatorio / Modernización | Reformar los marcos legales para permitir los envíos digitales y habilitar el reporte de «una sola vez» (once-only). |
| Sostenibilidad a largo plazo | Evolución tecnológica / Preparación para el futuro | XBRL ofrece datos estructurados para la IA; los estándares abiertos reducen la dependencia de un proveedor (vendor lock-in) y los costos de largo plazo. |
Desafíos financieros
Altos requerimientos de inversión inicial / Análisis del ROI
La implementación de un sistema de reporte digital plantea consideraciones financieras iniciales importantes. Las organizaciones deben invertir sustancialmente en desarrollar o adquirir plataformas de reporte digital, lo que incluye no solo el software, sino también programas completos de capacitación del personal. Estos costos iniciales considerables —una preocupación legítima para las organizaciones con presupuesto limitado— se pueden abordar específicamente mediante enfoques de implementación por fases y un análisis detallado del retorno de la inversión (ROI). Al cuantificar la reducción de las horas del personal dedicadas a la validación manual, las organizaciones pueden demostrar cómo se recuperan estas inversiones iniciales, normalmente en pocos ciclos de reporte. Además, la reducción medible de las tasas de reenvío, que puede ser significativa en un sistema basado en papel, aporta evidencia concreta de que las inversiones iniciales se traducen directamente en ahorros de costos operativos tanto para los receptores como para quienes presentan los reportes.
Cambios en los procesos existentes
La transformación de los procesos existentes con frecuencia genera inquietud en el personal afectado por el cambio propuesto. Aunque al principio se perciba como disruptiva o costosa, la digitalización suele conducir a ahorros operativos considerables. El procesamiento manual de reportes en papel, que a menudo implica digitación de datos, verificación y corrección de errores, queda en gran parte automatizado. Esta automatización crea un marco analítico preparado para el futuro que beneficia tanto a los supervisores como a los participantes del mercado, y permite capacidades de análisis y reporte de datos en tiempo real que serían imposibles con los métodos tradicionales.
Retorno de la inversión incierto / Beneficios medibles:
Toda decisión sobre la digitalización de procesos debería estar precedida por un análisis de los procesos existentes y de los desafíos y cuellos de botella asociados. Para cada problema identificado se deberían establecer indicadores clave de desempeño (KPI) adecuados, que podrían incluir métricas como la duración del procesamiento interno de los datos o la frecuencia de errores en los reportes recolectados. Estos KPI, bien monitoreados, ayudan a cuantificar los ahorros derivados de los cambios realizados. Con frecuencia, a las organizaciones les cuesta cuantificar con precisión, desde el principio, los ahorros de costos de largo plazo. Sin embargo, el ahorro de tiempo en el procesamiento y la validación de los datos puede y debe medirse. Por ejemplo, tareas que antes tomaban días o semanas, como compilar y analizar los reportes trimestrales de miles de entidades, se pueden reducir a horas o minutos con sistemas digitales.
Desafíos técnicos
Problemas de integración con sistemas heredados / Soluciones de integración modernas:
La integración con la infraestructura de TI existente del gobierno plantea obstáculos técnicos complejos. Los sistemas heredados pueden usar tecnologías obsoletas o formatos propietarios que no se conectan fácilmente con las plataformas modernas de reporte digital. Sin embargo, las soluciones modernas de API y middleware permiten una integración gradual, de modo que las organizaciones mantengan los sistemas existentes mientras implementan progresivamente capacidades digitales. En consecuencia, la digitalización de los procesos de recolección de datos no exige necesariamente una transformación radical ni el abandono total de la infraestructura existente. Así, las organizaciones pueden implementar los cambios por fases y retirar gradualmente los sistemas heredados mientras aseguran la continuidad de las operaciones. Este enfoque permite pruebas y validaciones cuidadosas en cada etapa de la transformación, y ofrece una transición fluida con tiempo suficiente para capacitar al personal.
Desafíos organizacionales
Resistencia interna / Beneficios de la gestión del cambio
La resistencia interna suele originarse en la curva de aprendizaje de los nuevos sistemas y en el impacto temporal sobre la productividad durante el periodo de adaptación. También suele generar inquietudes sobre posibles cambios en los cargos o las responsabilidades. Una vez que el personal domina los sistemas digitales, puede reorientar sus esfuerzos hacia actividades de mayor valor, como el análisis de datos y la toma de decisiones estratégicas, en lugar de la digitación y la verificación manual de datos. Esta transición facilita el desarrollo profesional y la adquisición de competencias avanzadas. Obtener conocimiento y experiencia a menudo exige contratar consultores externos, lo que aumenta el costo de la inversión. Sin embargo, este gasto de corto plazo reduce en gran medida el riesgo de errores costosos durante la fase de implementación. La participación activa del personal interno acelera el proceso de adquisición de conocimiento y facilita el desarrollo tanto de la comprensión teórica como de la experiencia práctica.
Gestión de los grupos de interés / Beneficios para los grupos de interés
La gestión de los grupos de interés plantea sus propios desafíos, ya sean internos (entre dependencias de una misma organización) o externos (entre instituciones o entidades que reportan del mismo país o jurisdicción).
Las entidades reguladas pueden resistirse al principio por el costo percibido del cumplimiento, pero la evidencia muestra ahorros de costos de largo plazo gracias a la estandarización, una mejor comprensión de los requisitos de reporte, ciclos de reporte más cortos y una mayor visibilidad en el mercado.
La necesidad de coordinarse entre varias dependencias del gobierno se puede convertir en una ventaja gracias a una mayor colaboración entre dependencias y al uso compartido de recursos.
Introducir marcos de reporte digital exige el involucramiento de varias dependencias dentro de una misma institución. Cuando la digitalización toma la forma de un programa de alcance nacional, generalmente exige el involucramiento de varias entidades. Coordinar un programa así suele requerir un esfuerzo sostenido, pero también ofrece varios beneficios:
- Costos compartidos de implementación y de mantenimiento de la plataforma: al desarrollar una plataforma unificada de reporte digital que sirva a varias dependencias, las entidades pueden distribuir los costos considerables del desarrollo del sistema, la infraestructura y el mantenimiento continuo. Por ejemplo, en lugar de que cada dependencia construya sistemas separados para recolectar datos financieros similares de las mismas entidades, una plataforma compartida puede eliminar esa duplicación.
- Recursos y personal compartidos: las iniciativas de reporte digital requieren experiencia técnica especializada. Mediante la colaboración, las dependencias pueden compartir el acceso a especialistas en TI, científicos de datos y gerentes de proyecto. Un equipo central de implementación podría incluir expertos asignados en comisión desde varias dependencias, que aportan tanto habilidades técnicas como conocimiento del dominio. Esta experiencia compartida asegura una implementación más eficaz y, al mismo tiempo, desarrolla una comunidad de práctica en todo el gobierno que fortalece el conocimiento institucional.
- Capacidades analíticas integrales: quizá el beneficio más transformador sea la mayor capacidad analítica que se obtiene al combinar conjuntos de datos que antes estaban aislados. Cuando las dependencias comparten datos mediante sistemas digitales compatibles, acceden a un panorama de información mucho más rico. Por ejemplo, un supervisor financiero podría combinar datos del registro mercantil con registros tributarios y estados financieros para identificar posibles problemas de cumplimiento o riesgos de mercado que serían invisibles al mirar cualquier conjunto de datos por separado.
- Mejores servicios públicos: en últimas, esta colaboración se traduce en mejores servicios tanto para las empresas como para los ciudadanos. Un enfoque unificado del reporte digital puede habilitar el envío de datos de «una sola vez» (once-only), en el que las empresas entregan la información una vez y esta fluye a todas las dependencias o entidades del gobierno pertinentes. Esto reduce drásticamente la carga administrativa de reporte para las entidades que reportan, mejora la consistencia de los datos y elimina la necesidad de conciliar datos entre dependencias del gobierno.
Desafíos operativos
Complejidad de la implementación / Estrategia de implementación
El desafío de mantener la continuidad del servicio durante una transformación digital representa uno de los riesgos operativos más críticos. Esto es particularmente crucial porque las organizaciones involucradas a menudo manejan datos con plazos críticos que inciden en las operaciones del mercado y en el cumplimiento regulatorio. Sin embargo, este desafío se puede abordar eficazmente con una estrategia de operación en paralelo. Este enfoque consiste en operar simultáneamente el sistema tradicional y el nuevo sistema digital durante el periodo de transición, con la plataforma existente funcionando en paralelo con la nueva mientras esta se construye y se prueba. En la práctica, esto podría significar que las empresas presenten sus reportes tanto en los formatos tradicionales como mediante el nuevo sistema digital durante varios ciclos de reporte. Se debería implementar un plan de retiro gradual del sistema antiguo y, después, suspender la operación en paralelo.
Inquietudes sobre el control de calidad / Aseguramiento
Durante la transición al reporte digital, las organizaciones enfrentan inquietudes legítimas sobre cómo mantener la calidad de los datos. Al pasar de sistemas tradicionales a digitales, existe el riesgo de que surjan problemas de integridad de los datos por múltiples causas. Por ejemplo, el personal podría cometer errores al mapear los datos recibidos a las nuevas estructuras de base de datos, lo que podría llevar a interpretar mal ciertas partidas financieras.
Una de las soluciones a este problema es introducir un proyecto piloto de reporte, que funcione en paralelo con el esquema existente de recolección de datos y sea voluntario para las entidades que reportan que quieran probar el nuevo enfoque de reporte. Un proyecto voluntario de este tipo le permite al receptor probar el punto de recepción de reportes y otros componentes de la plataforma objetivo, detectar posibles errores, fallas (bugs) o errores lógicos en la infraestructura y corregirlos antes de que empiece la presentación obligatoria. También les permite a los preparadores validar los reportes enviados en el programa voluntario y corregir los errores identificados antes de que se vuelva obligatorio el envío mediante el nuevo sistema.
Desafíos de política y legales
Limitaciones del marco regulatorio / Modernización regulatoria
La transición a sistemas de reporte digital puede enfrentar con frecuencia desafíos de política y legales. Al implementar el reporte digital, uno de los principales obstáculos que enfrentan las organizaciones es la necesidad de cambios legislativos. Muchos marcos regulatorios existentes se diseñaron en una época de reporte en papel, y su redacción y sus requisitos pueden no admitir los envíos digitales, con expresiones como «copias firmadas en papel» o «radicación física» de documentos. Esta redacción puede hacer legalmente imposible aceptar envíos digitales sin reformar primero la regulación vigente. El proceso de actualizar estas regulaciones puede ser particularmente complejo en jurisdicciones donde varios órganos legislativos o dependencias del gobierno deben aprobar cualquier cambio.
Sin embargo, esta necesaria reforma legislativa representa una oportunidad importante de modernización regulatoria y ofrece varias ventajas clave, entre ellas la reducción de la carga de cumplimiento para las empresas locales. Los programas de Standard Business Reporting (SBR, reporte empresarial estándar) de los Países Bajos y Australia, donde las empresas ahora entregan la información una sola vez, sin importar la institución destinataria, demuestran el potencial de este enfoque.
Inquietudes sobre la sostenibilidad a largo plazo
Evolución tecnológica / Preparación para el futuro
Un argumento común en contra de implementar sistemas de reporte digital es el riesgo percibido de invertir en una tecnología que podría volverse obsoleta rápidamente, en particular por el rápido avance de la inteligencia artificial. Quienes toman las decisiones pueden dudar en comprometer recursos importantes en plataformas de reporte digital basadas en estándares actuales como XBRL, por temor a que las tecnologías emergentes de IA vuelvan obsoletas estas inversiones antes de que entreguen todo su valor.
Sin embargo, esta perspectiva malinterpreta de fondo la relación entre los estándares de datos estructurados como XBRL y la inteligencia artificial. Lejos de ser competidoras o alternativas, estas tecnologías son altamente complementarias. XBRL aporta los datos estructurados y legibles por máquina que permiten a los sistemas de IA dar lo mejor de sí. Sin datos estandarizados y marcados, las herramientas de IA deben esforzarse mucho más para extraer, interpretar y analizar la información financiera, lo que reduce significativamente su eficacia.
La otra inquietud que suele surgir al planear la digitalización de un sistema de reporte es el costo continuo de mantener el sistema actualizado. Se trata de una consideración legítima en el proceso de planeación. Los sistemas digitales requieren actualizaciones periódicas, parches de seguridad y, ocasionalmente, renovación de hardware, y estos costos de mantenimiento deben tenerse en cuenta en el presupuesto de largo plazo de cualquier iniciativa de reporte digital.
Sin embargo, la adopción de estándares abiertos como XBRL mitiga significativamente estos costos, porque reduce la dependencia de un proveedor (vendor lock-in). Cuando los sistemas se construyen sobre tecnologías propietarias, las organizaciones quedan dependiendo de proveedores específicos para las actualizaciones y mejoras, y con frecuencia enfrentan costos crecientes y un poder de negociación limitado. Los sistemas basados en estándares abiertos como XBRL crean un mercado competitivo en el que varios proveedores ofrecen soluciones compatibles, lo que mantiene los costos razonables y da la flexibilidad de cambiar de proveedor si es necesario.
Recursos para el análisis costo-beneficio
Un análisis costo-beneficio formal es la piedra angular de cualquier caso de negocio de reporte digital, porque ofrece a quienes toman las decisiones una evaluación estructurada de la implementación propuesta. Este documento sirve a la vez como herramienta analítica y como instrumento de comunicación que cuantifica y compara de forma sistemática los costos previstos con los beneficios esperados en un horizonte de tiempo definido. Estos son dos ejemplos:
Resumen
Construir un caso de negocio convincente para un sistema estandarizado de reporte digital es un proceso con múltiples facetas, que requiere un análisis sistemático de los desafíos y beneficios en varios ámbitos.
La propuesta de valor que define el caso de negocio debe cubrir tanto la perspectiva estratégica como la operativa. Entre los beneficios estratégicos están una mayor visibilidad en el mercado para las entidades más pequeñas, una mayor eficiencia del ecosistema financiero y las capacidades de estandarización del idioma; entre los beneficios operativos están la automatización, las mejoras en la calidad de los datos y la optimización de recursos, todos los cuales contribuyen a la eficiencia de la organización a largo plazo.
Los elementos críticos que componen un caso de negocio integral de reporte digital incluyen las consideraciones financieras, los requisitos de integración técnica, la gestión del cambio organizacional, las estrategias de relacionamiento con los grupos de interés, la evaluación de los riesgos operativos, las implicaciones de política y la planeación de la sostenibilidad a largo plazo.
Establecer KPI medibles, operar sistemas en paralelo para validar los beneficios y usar estándares abiertos para mitigar los costos de largo plazo son aspectos clave al considerar la implementación del reporte digital. Los beneficios tangibles e intangibles de una iniciativa de reporte digital propuesta se pueden cuantificar mediante un documento formal de análisis costo-beneficio.
La transición al reporte digital estandarizado no representa solo un cambio tecnológico, sino una transformación fundamental y positiva de la forma en que la información financiera se recolecta, procesa y utiliza en todo el panorama regulatorio.
Texto original en inglés: https://playbook.xbrl.org/