Inicio › Capítulos › Capítulo 4 · El ecosistema de reporte XBRL
4.5 · El papel de los auditores y de los profesionales de aseguramiento
22 min de lectura
4.5 · El papel de los auditores y de los profesionales de aseguramiento
Objetivo de aprendizaje
Al terminar esta sección, los lectores podrán:
- Comprender el papel que cumplen los auditores y los profesionales de aseguramiento en la implementación de XBRL.
- Explicar la responsabilidad del receptor de datos cuando exige aseguramiento y auditoría de XBRL.
- Describir los aspectos de contenido y los aspectos técnicos de una auditoría.
Introducción
Los servicios de aseguramiento y de auditoría son la columna vertebral de un reporte financiero y regulatorio confiable. Estos servicios ofrecen una verificación independiente de que la información reportada es exacta y completa, y de que cumple las normas aplicables. Sin mecanismos de aseguramiento adecuados, los grupos de interés no pueden confiar en los datos que reciben, lo que socava todo el sistema de reporte.
Cuando se implementa XBRL para el reporte digital, los auditores y los profesionales de aseguramiento externos se vuelven aún más decisivos para el éxito. XBRL introduce nuevas complejidades técnicas que exigen conocimientos especializados y procedimientos de revisión específicos. Los auditores no solo deberían verificar los datos financieros de base, sino también asegurarse de que el marcado digital represente con exactitud la información que se pretende comunicar. Los profesionales de aseguramiento externos pueden aportar conocimiento experto adicional y una revisión independiente, algo especialmente importante cuando los recursos internos son limitados.
Requisitos de auditoría del reporte financiero
En los mercados de capitales y en otros contextos de reporte público, la auditoría independiente ha sido durante décadas un requisito fundamental. Las empresas listadas y otras entidades que preparan reportes para consulta pública operan dentro de marcos de auditoría bien establecidos, en los que los auditores verifican que los estados financieros presenten una imagen fiel de la situación y del desempeño de la organización. Cuando estos ámbitos adoptan XBRL, el requisito fundamental de auditoría no cambia: los auditores deben seguir ofreciendo el mismo nivel de aseguramiento que los grupos de interés esperan del reporte tradicional.
Sin embargo, la implementación de XBRL introduce una consideración adicional: a medida que inversionistas, analistas y sistemas automatizados consumen cada vez más las versiones digitales de los reportes para tomar decisiones, surge la pregunta de si la cobertura de la auditoría debería ir más allá del contenido de base e incluir la verificación del propio marcado digital. Cuando los datos con marcas XBRL se convierten en la fuente principal para el análisis financiero y el cumplimiento regulatorio, cualquier inexactitud en el marcado digital puede inducir a error a los usuarios, aun cuando la información financiera de base sea correcta. Aunque no todas las implementaciones en estos ámbitos establecidos exigen que la auditoría cubra el marcado digital, se trata de una consideración importante para los receptores de datos que buscan mantener los estándares de protección al inversionista.
Escenarios de reporte regulatorio no público
Muchos ámbitos de reporte regulatorio funcionan sin requisitos de auditoría independiente. Los bancos que reportan a las autoridades de supervisión, las compañías de seguros que presentan reportes prudenciales y otras entidades que entregan datos regulatorios confidenciales, por lo general, no someten estos reportes a auditoría independiente. Las autoridades de supervisión se apoyan, en cambio, en sus propios mecanismos de revisión, en las visitas de inspección y en la vigilancia regulatoria para garantizar la calidad de los datos y el cumplimiento.
Al implementar XBRL en estos ámbitos, las consideraciones de auditoría se centran principalmente en los procesos de revisión internos y de supervisión, más que en servicios de aseguramiento independientes. Los receptores de datos diseñan reglas de validación completas, sistemas de verificación automatizada y procedimientos de revisión supervisora para mantener la calidad de los datos. La naturaleza confidencial de esta información y su propósito regulatorio específico hacen que los requisitos tradicionales de auditoría no se esperen ni sean necesarios para alcanzar los objetivos de supervisión.
Marcos de reporte emergentes con nuevos requisitos de auditoría
Los nuevos marcos de reporte, como el reporte de sostenibilidad, representan un tercer escenario, en el que los requisitos de auditoría se están definiendo al mismo tiempo que las propias normas de reporte. A diferencia de los ámbitos establecidos de reporte financiero, con décadas de tradición de auditoría, o de los ámbitos regulatorios sin requisitos de auditoría independiente, estos marcos emergentes deben desarrollar simultáneamente las taxonomías de reporte, establecer los requisitos sobre el alcance de la auditoría y determinar los procedimientos de revisión digital.
Estas implementaciones ofrecen oportunidades únicas para integrar desde el principio la auditoría del contenido, la revisión técnica y el cumplimiento del formato digital. Los receptores de datos pueden diseñar marcos completos en los que la exactitud del marcado XBRL reciba el mismo nivel de verificación independiente que la información reportada de base, y crear así mecanismos de aseguramiento sólidos que atiendan tanto la exactitud tradicional del contenido como la confiabilidad de su representación digital.
Retos relacionados con la implementación de la auditoría
Ciertos retos de auditoría pueden afectar de manera significativa el éxito de la implementación de XBRL. Estos retos pueden ser especialmente altos en los mercados en desarrollo y emergentes:
- Falta de enfoques de auditoría consistentes y ampliamente establecidos: en muchas jurisdicciones todavía hay poca consistencia en la forma de revisar o auditar los datos con marcas XBRL. Aunque algunos mercados han desarrollado prácticas, mandatos o expectativas de aseguramiento para el reporte digital, aún no existe una metodología mundial adoptada universalmente que cubra los aspectos técnicos y semánticos de los reportes XBRL. Como resultado, los procedimientos de auditoría tradicionales pueden no atender del todo asuntos como la exactitud del marcado, el anclaje (anchoring), el uso de extensiones, el modelado dimensional o la consistencia entre el reporte legible por personas y los datos estructurados.
- Mientras surgen prácticas mundiales más maduras, los supervisores o reguladores pueden ayudar a reducir la incertidumbre si definen con claridad el alcance esperado del aseguramiento, las verificaciones de revisión que deben realizarse y las responsabilidades de los preparadores, los proveedores de software y los profesionales de aseguramiento.
- Mecanismos de automatización y software limitados para auditar reportes XBRL: esto significa que muchas verificaciones de revisión deben hacerse manualmente. Ello hace que los procedimientos de auditoría tomen más tiempo y sean más costosos, y puede reducir su efectividad.
- Conocimiento experto y recursos limitados en las firmas de auditoría locales: esto representa un reto importante en las primeras implementaciones de XBRL. Es posible que los auditores locales no tengan el conocimiento técnico necesario para evaluar adecuadamente los reportes XBRL, lo que exige una capacitación amplia o depender de especialistas externos.
Cuando los reguladores introducen obligaciones de auditar o de dar aseguramiento sobre los reportes con marcas XBRL o sobre el software relacionado, crean responsabilidades adicionales para la profesión de auditoría. Estas obligaciones deben diseñarse con cuidado, de modo que puedan cumplirse con los recursos y el conocimiento experto disponibles y, al mismo tiempo, ofrezcan un aseguramiento significativo a los usuarios de los datos.
El papel de los auditores en la implementación de XBRL
Los organismos nacionales de supervisión de la auditoría son un componente crítico, pero a menudo pasado por alto, de una implementación exitosa de XBRL. Estas autoridades tienen la facultad de establecer normas de auditoría y de hacer cumplir su aplicación en sus jurisdicciones. Comprender su papel y asegurar su participación temprana puede determinar si la implementación de XBRL tiene éxito o si más adelante encuentra obstáculos importantes.
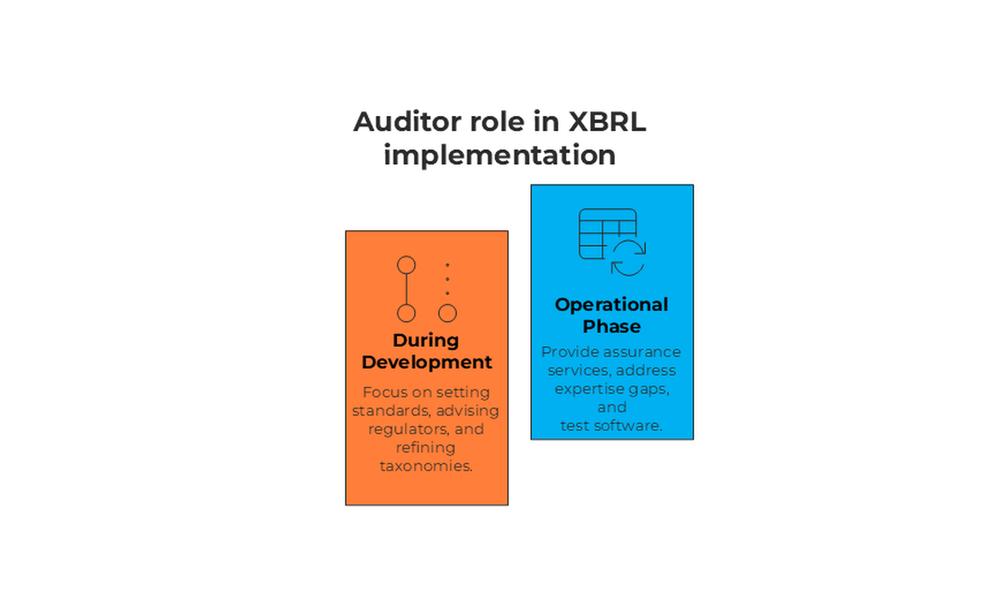
Además, los auditores cumplen un papel fundamental a lo largo de todo el recorrido de implementación de XBRL: como asesores durante las fases iniciales, en las que se consultan el alcance y el enfoque de la implementación, y como guardianes permanentes de la calidad de los datos una vez que los sistemas entran en operación. Su participación es especialmente decisiva en los mercados emergentes, donde el conocimiento experto en XBRL puede ser limitado y los marcos regulatorios todavía están en desarrollo o los marcos internacionales se están adoptando localmente.
Apoyo a los supervisores durante la adopción
Durante las primeras etapas de la implementación de XBRL, los auditores son asesores esenciales de las autoridades regulatorias. Su profundo conocimiento de las prácticas de reporte existentes y de los sistemas de control interno los pone en una posición única para orientar las decisiones de selección o de diseño de la taxonomía. Los auditores ayudan a asegurar que el enfoque elegido para implementar las taxonomías XBRL esté alineado con las normas de reporte correspondientes y, cuando se adoptan normas internacionales, pueden contribuir de forma significativa a que la práctica local siga siendo compatible con esos marcos internacionales.
Los auditores también pueden evaluar los sistemas de control interno para identificar posibles debilidades que podrían entorpecer la adopción de XBRL. Esto implica evaluar riesgos como la aplicación incorrecta de marcas XBRL a un hecho dado, inconsistencias en los importes, datos faltantes o el incumplimiento de requerimientos complejos. Al identificar estas brechas a tiempo, los auditores ayudan a las entidades que reportan a fortalecer sus controles internos antes de que comience la implementación completa.
Garantizar la exactitud y la confiabilidad de los datos
Una vez que los sistemas XBRL entran en operación y se establecen los mandatos pertinentes, los auditores asumen la responsabilidad crítica de verificar la exactitud de los datos y el cumplimiento de los requisitos de reporte. Este papel es más complejo que en un escenario tradicional de reporte no digital, porque la calidad de los datos XBRL depende directamente tanto de la calidad de la información a revelar (divulgación) de base como de que las marcas XBRL se apliquen correctamente. Por lo tanto, los auditores deben evaluar no solo los datos de negocio en sí, sino también si se marcaron adecuadamente según la taxonomía prescrita y si cumplen las reglas de negocio, las reglas de reporte (filing rules) y los demás requisitos técnicos definidos en los manuales de reporte.
Los servicios de aseguramiento que prestan los auditores van más allá de la auditoría tradicional de los reportes empresariales e incluyen la verificación de que los datos con marcas XBRL representen con exactitud la información de negocio que se pretende comunicar. Esta revisión técnica exige que los auditores desarrollen nuevas habilidades y comprendan los principios de XBRL, ya que los procedimientos de auditoría tradicionales pueden no atender adecuadamente los aspectos digitales del reporte moderno.
Retroalimentación para mejorar la calidad del sistema
Los auditores son un mecanismo de retroalimentación decisivo entre las entidades que reportan y los receptores de datos. En su examen rutinario de los reportes XBRL, los auditores identifican patrones comunes de marcado incorrecto, prácticas de reporte inconsistentes y áreas en las que los datos de negocio pueden malinterpretarse debido a restricciones técnicas. Esta retroalimentación ayuda a los supervisores a afinar sus taxonomías, mejorar las reglas de validación y aclarar las guías de reporte en las versiones de las taxonomías XBRL y de los documentos correspondientes, que se actualizan periódicamente.
Cuando los auditores encuentran vacíos o ambigüedades en los manuales de reporte y en las guías de reporte, su retroalimentación ayuda a los supervisores a resolverlos antes de que se conviertan en problemas generalizados. Esto es especialmente importante cuando XBRL se introduce por primera vez y el nivel de conocimiento entre las entidades que reportan todavía es bajo. En esos escenarios, ofrecer una orientación clara se vuelve particularmente esencial para el éxito de la implementación del reporte digital.
El papel del aseguramiento externo en la implementación de XBRL
Los profesionales de aseguramiento externos son aliados esenciales en la implementación de XBRL, en particular donde el conocimiento interno sobre el reporte digital y el uso del estándar XBRL puede ser limitado. Estos especialistas independientes pueden ofrecer una revisión objetiva y otras capacidades tradicionales de aseguramiento, y al mismo tiempo atender los retos técnicos específicos que surgen con la introducción del reporte digital.
Suplir la falta de conocimiento experto interno
Muchas entidades que presentan reportes carecen de los recursos internos necesarios para revisar adecuadamente los reportes XBRL. Los profesionales de aseguramiento externos llenan este vacío crítico con conocimientos y herramientas especializados. Estos profesionales combinan el conocimiento técnico del marcado XBRL con la comprensión de la lógica de negocio que hace posible un reporte exacto. Su participación ayuda a que las entidades que reportan puedan cumplir los requisitos técnicos regulatorios aun cuando no cuenten internamente con personal experimentado en XBRL.
El reto es especialmente agudo porque la implementación de XBRL exige conocimiento experto en varios dominios: los principios y las reglas de la información a revelar financiera o de sostenibilidad, así como los estándares técnicos que fijan los requisitos de reporte regulatorio. Los profesionales externos aportan este conocimiento transversal a entidades que, de otro modo, tendrían dificultades para desarrollar esas capacidades por su cuenta.
Establecer mecanismos sólidos de control de calidad
Los profesionales de aseguramiento externos ayudan tanto a las empresas como a los supervisores a desarrollar enfoques sistemáticos para garantizar la calidad de los reportes XBRL. Para las entidades que reportan, establecen procedimientos de revisión que detectan los errores antes del envío a las autoridades regulatorias. Estos procedimientos suelen incluir verificar que los datos numéricos coincidan entre los reportes tradicionales y las marcas XBRL, comprobar que los elementos obligatorios estén debidamente diligenciados y asegurar que los elementos de extensión, cuando se usan, estén anclados adecuadamente a las taxonomías base.
Para los receptores de datos, los profesionales externos contribuyen al desarrollo de marcos de control de calidad que puedan aplicarse de forma consistente a todas las entidades que reportan. Esto incluye recomendar reglas de validación que puedan automatizarse dentro de los sistemas de recepción e identificar procedimientos de revisión manual para los requerimientos más complejos.
Servicios de aseguramiento del software
La confiabilidad del software XBRL se vuelve crítica cuando las organizaciones dependen de estas herramientas para generar reportes que cumplan los requisitos. Los profesionales de aseguramiento externos realizan pruebas independientes del software XBRL para verificar que produzca resultados exactos en diversas condiciones. Esto incluye probar la capacidad del software para aplicar correctamente las reglas de la taxonomía, generar archivos XBRL válidos y mantener la integridad de los datos a lo largo de todo el proceso de reporte.
Estas verificaciones de calidad se extienden al examen de los propios reportes generados, para asegurar que la salida XBRL refleje con exactitud los datos de entrada y cumpla las especificaciones técnicas. Esta revisión se vuelve especialmente importante cuando las organizaciones usan software de proveedores extranjeros que pueden tener poca experiencia con los requisitos regulatorios locales.
Para apoyar la disponibilidad y la identificación de software técnicamente confiable, XBRL International ofrece el XBRL Certified Software Programme (programa de certificación de software XBRL), una certificación independiente y reconocida internacionalmente que confirma la conformidad del software con las especificaciones XBRL.
Desarrollo de marcos de aseguramiento propios de cada mercado
Los profesionales de aseguramiento externos contribuyen activamente a crear marcos de revisión que atiendan las características particulares de sus mercados locales. Esto implica entender cómo deben aplicarse los estándares internacionales de XBRL en el contexto de las prácticas de reporte, los requisitos regulatorios y las costumbres empresariales locales.
Estos marcos ofrecen enfoques estandarizados para revisar los datos XBRL, que pueden aplicarse de forma consistente a distintas entidades que presentan reportes y a distintos sectores. Al desarrollar orientación propia de cada mercado, los profesionales externos ayudan a que la implementación de XBRL cumpla tanto los estándares técnicos internacionales como las expectativas regulatorias locales.
Responsabilidad del receptor frente a los auditores y los profesionales de aseguramiento
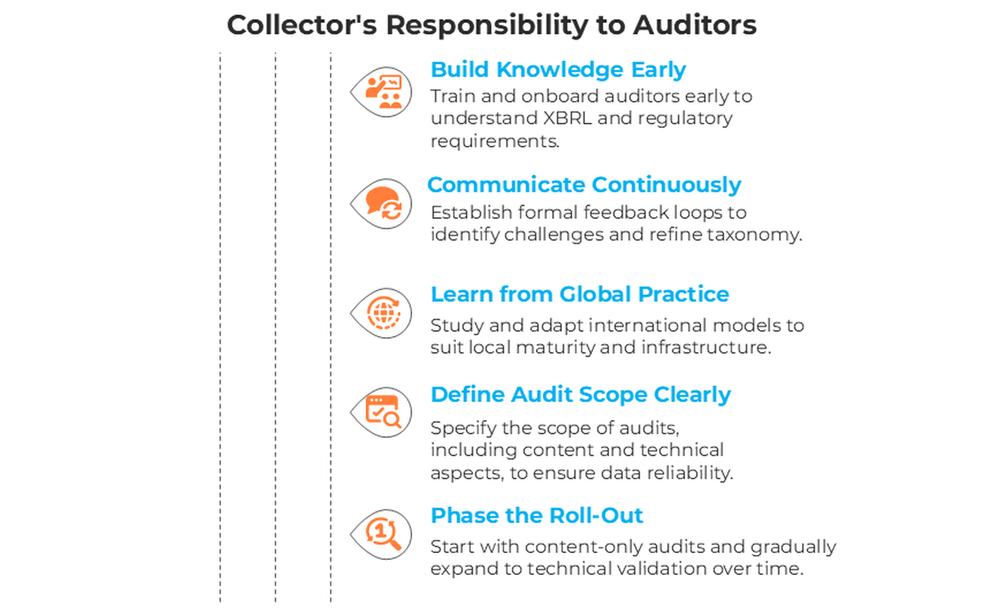
Los receptores de datos tienen una responsabilidad importante en asegurar que los auditores y los profesionales de aseguramiento puedan apoyar efectivamente la implementación de XBRL. Esta responsabilidad va más allá de simplemente exigir requisitos de auditoría: implica habilitar activamente a la profesión de auditoría para que desarrolle las capacidades necesarias para un aseguramiento digital exitoso.
Construir conocimiento mediante capacitación y sensibilización
La implementación de XBRL representa un cambio fundamental en la forma en que se prepara, revisa y consume la información empresarial. Los enfoques de auditoría tradicionales pueden no atender adecuadamente las complejidades técnicas que introducen los estándares de reporte digital. Por lo tanto, los receptores de datos deberían apoyar a los profesionales de auditoría y de aseguramiento para que adquieran los conocimientos que necesitan para entender tanto los aspectos técnicos de la adopción local de XBRL como cualquier otro requisito específico pertinente para la implementación en su jurisdicción.
Al vincular a los auditores en la etapa más temprana posible del proceso de planeación e implementación, los receptores de datos ayudan a asegurar que la profesión de auditoría esté preparada para prestar servicios de aseguramiento significativos cuando el reporte XBRL se vuelva obligatorio.
Establecer mecanismos de comunicación efectivos
Una implementación exitosa de XBRL exige un diálogo permanente entre los receptores de datos y la profesión de auditoría. Los receptores de datos deberían establecer mecanismos formales para recoger la retroalimentación de los auditores, tanto antes de comenzar la implementación como una vez que el mandato XBRL entre en operación. Esta retroalimentación resulta especialmente importante para identificar retos prácticos que pueden no ser evidentes durante la fase de diseño.
La retroalimentación previa a la implementación ayuda a los receptores a entender los posibles retos de auditoría y a ajustar en consecuencia su enfoque de implementación. Durante la fase de operación, los auditores aportan información sobre problemas recurrentes, ambigüedades en la orientación y áreas en las que reglas de validación adicionales podrían mejorar la calidad de los datos. Esta comunicación permanente permite a los receptores afinar las taxonomías XBRL y la orientación de reporte con base en la experiencia real.
Aprender de la práctica internacional
Los receptores de datos pueden beneficiarse de revisar cómo otras jurisdicciones han integrado los requisitos de auditoría y de aseguramiento en sus programas XBRL. Aunque la orientación estandarizada a nivel mundial en esta área todavía está en evolución, algunas jurisdicciones han publicado materiales sobre temas como la capacitación de auditores, el alcance del aseguramiento y la transición de los reportes tradicionales a los digitales. Entre los ejemplos están las iniciativas de CEOAB sobre el ESEF, SBR Nederlands y MCA India.. Estos pueden servir como puntos de referencia útiles al considerar cómo introducir o fortalecer las expectativas de auditoría y de aseguramiento en un marco de reporte local.
Definir el alcance y los niveles de auditoría adecuados
Una de las decisiones más críticas que deben tomar los receptores de datos es determinar qué aspectos de los reportes con marcas XBRL deben estar sujetos a requisitos de auditoría. Esta decisión implica comprender la distinción fundamental entre auditar el contenido de negocio de base y auditar la exactitud técnica de las propias marcas XBRL.
La auditoría solo de contenido, o tradicional, se centra en verificar que la información de negocio presentada en los reportes sea exacta y completa, y que cumpla las normas de reporte aplicables. Este enfoque trata las marcas XBRL como un método técnico de entrega de datos y, por lo tanto, no las incluye en el alcance sustantivo de la auditoría. La auditoría de nivel técnico, en cambio, va más allá del contenido para verificar que las marcas XBRL representen con exactitud la información de negocio que se pretende comunicar y que cumplan los requisitos de la taxonomía.
La auditoría solo de contenido ofrece varias ventajas prácticas, sobre todo en las primeras fases de la implementación de XBRL. En los ámbitos tradicionales con una trayectoria importante en auditoría, como el reporte financiero, permite a los auditores aplicar las habilidades y metodologías existentes mientras desarrollan gradualmente conocimiento experto específico en XBRL. Este enfoque reduce los costos y la complejidad de la implementación, y sigue ofreciendo un aseguramiento significativo sobre la información de negocio de base.
Sin embargo, la auditoría solo de contenido crea posibles vacíos en el aseguramiento de la calidad de los datos. Un marcado incorrecto puede llevar a que los sistemas automatizados malinterpreten la información de negocio, aun cuando el contenido de base sea exacto. Los usuarios que se apoyan en los datos XBRL para el análisis automatizado pueden llegar a conclusiones erróneas si las marcas no representan con exactitud el significado que se pretende dar a la información reportada.
La combinación de la auditoría de nivel de contenido y la de nivel técnico es la única forma plenamente efectiva de asegurar que los usuarios de los datos cuenten con una fuente de información confiable en la cual basar sus decisiones estratégicas.
Desarrollar un enfoque de implementación por fases
En los marcos de reporte digital emergentes, en los que los nuevos requisitos de auditoría se están desarrollando en paralelo, los receptores de datos deberían considerar implementar los requisitos de auditoría por fases que equilibren los objetivos de calidad de los datos con las restricciones prácticas de la implementación. Una fase inicial podría centrarse en la auditoría solo de contenido, mientras los auditores desarrollan conocimiento experto en XBRL y acumulan experiencia sobre cómo cumplen las empresas los nuevos requisitos de reporte. Las fases siguientes podrían ampliar gradualmente el alcance de la auditoría para incluir la revisión técnica de las marcas XBRL y otros aspectos técnicos, empezando por los elementos de datos más críticos y ampliando la cobertura con el tiempo.
Este enfoque por fases permite que tanto los auditores como las entidades que reportan desarrollen gradualmente las capacidades necesarias, mientras se mantiene la confianza en el sistema de reporte en su conjunto. También da a los receptores experiencia y retroalimentación que pueden servir de base para decidir la ampliación del alcance de la auditoría en fases posteriores.
Las consideraciones de largo plazo deberían incluir el desarrollo de una cobertura de auditoría XBRL completa, que atienda tanto la exactitud del contenido como el cumplimiento técnico. Un enfoque así de completo se vuelve más viable a medida que se desarrolla el conocimiento experto de los auditores y se dispone de herramientas de apoyo.
Marcado XBRL de los informes de auditoría
Los beneficios de XBRL van más allá del marcado de los datos financieros y regulatorios tradicionales e incluyen los propios informes de auditoría. Los informes de auditoría tradicionales, que expresan la opinión del auditor sobre los estados financieros, suelen incluirse como parte de los informes anuales publicados. Cuando estos informes de auditoría se marcan con XBRL, ofrecen datos más ricos y estructurados que pueden procesarse y analizarse automáticamente, en particular cuando se combinan con herramientas basadas en LLM, que se benefician de la información textual que viene acompañada de metadatos adicionales, como las marcas XBRL.
El marcado XBRL de los informes de auditoría permite a los usuarios identificar rápidamente la información clave de la auditoría, como el tipo de opinión emitida, las salvedades o los párrafos de énfasis, y los datos de la firma de auditoría. Este enfoque estructurado hace que la información de auditoría sea más accesible para el análisis automatizado y la comparación entre distintas entidades y periodos.
Además, cuando los auditores dan aseguramiento específicamente sobre la exactitud del marcado XBRL, sus conclusiones sobre el cumplimiento técnico del reporte digital también pueden marcarse y ponerse a disposición en formato estructurado. Esto crea una pista de auditoría digital completa, que cubre tanto la información financiera de base como su representación digital, y ofrece total transparencia sobre el aseguramiento proporcionado en cada nivel del proceso de reporte.
Resumen
El éxito de la implementación de XBRL depende críticamente de la participación activa de los auditores y de los profesionales de aseguramiento, cuyas funciones van más allá de las responsabilidades tradicionales de auditoría y los convierten en aliados esenciales de los sistemas de reporte digital.
Los auditores y los organismos nacionales de supervisión de la auditoría contribuyen a lo largo de todo el proceso de implementación de XBRL. Durante la adopción, asesoran a los supervisores en la selección o el diseño de la taxonomía e identifican debilidades en los sistemas de control. Una vez en operación, los auditores deben verificar tanto la exactitud de los datos financieros de base como la corrección del marcado XBRL: una doble responsabilidad que exige nuevas competencias técnicas. Su retroalimentación permanente sobre errores de marcado e inconsistencias de reporte ayuda a los supervisores a mejorar continuamente las taxonomías y la orientación.
Los profesionales de aseguramiento externos cubren vacíos críticos, en particular en los mercados emergentes con conocimiento experto interno limitado. Ofrecen una revisión objetiva, establecen mecanismos de control de calidad, prueban de forma independiente el software XBRL y desarrollan marcos de aseguramiento propios de cada mercado. Su participación se vuelve esencial cuando las organizaciones carecen de recursos internos para una revisión XBRL adecuada.
Los receptores de datos tienen la responsabilidad de apoyar a la profesión de auditoría mediante programas de capacitación completos, mecanismos de comunicación efectivos para la retroalimentación permanente y la adaptación de las mejores prácticas internacionales a los contextos locales. Estos esfuerzos aseguran que los auditores puedan ofrecer un aseguramiento significativo cuando el reporte XBRL se vuelva obligatorio.
Una decisión crítica es definir el alcance de la auditoría, distinguiendo entre la auditoría solo de contenido y la auditoría de nivel técnico. La auditoría solo de contenido permite una implementación temprana práctica con las habilidades de auditoría existentes, pero crea posibles vacíos en la calidad de los datos. La auditoría de nivel técnico ofrece una revisión completa, pero exige más conocimiento experto y más recursos.
Un enfoque por fases ofrece la solución óptima: comenzar con la auditoría solo de contenido mientras se construye el conocimiento experto y luego ampliar gradualmente hacia la revisión técnica. Esto permite desarrollar capacidades sin perder la confianza en el sistema. El éxito sostenido depende de un aseguramiento completo tanto del contenido de los reportes como del cumplimiento técnico.
Integrar adecuadamente los requisitos de auditoría en la implementación de XBRL exige una planeación cuidadosa, recursos suficientes y la colaboración de los grupos de interés. Cuando se implementan de forma efectiva, estos requisitos crean mecanismos de revisión sólidos que aseguran que los sistemas de reporte digital proporcionen datos confiables, exactos y comparables para la toma de decisiones.
Texto original en inglés: https://playbook.xbrl.org/