Inicio › Capítulos › Capítulo 4 · El ecosistema de reporte XBRL
4.6 · Interoperabilidad con otros sistemas regulatorios
30 min de lectura
4.6 · Interoperabilidad con otros sistemas regulatorios
Objetivos de aprendizaje
- Definir la interoperabilidad regulatoria y explicar su importancia estratégica.
- Identificar los costos y los riesgos de los sistemas de datos regulatorios fragmentados.
- Evaluar los distintos niveles de interoperabilidad.
- Aplicar marcos prácticos para medir y mejorar la interoperabilidad.
Introducción a la interoperabilidad
La interoperabilidad describe la capacidad de distintos sistemas, organizaciones o procesos de trabajar juntos de forma efectiva, compartiendo y usando información de manera coordinada. En situaciones cotidianas, la interoperabilidad permite que teléfonos móviles de distintos fabricantes se conecten a la misma red, que las tarjetas bancarias funcionen en cajeros automáticos de todo el mundo o que distintos sistemas de correo electrónico intercambien mensajes sin contratiempos. Estos ejemplos muestran cómo la interoperabilidad genera eficiencia, reduce costos y mejora la experiencia del usuario, al eliminar la necesidad de sistemas separados e incompatibles.
La interoperabilidad en un contexto regulatorio
Para los supervisores y reguladores, la interoperabilidad es una consideración importante para asegurar que la información a revelar (divulgación) no quede atrapada en silos, sino que pueda compartirse, intercambiarse y usarse de forma efectiva en múltiples contextos.
La interoperabilidad opera en dos planos distintos pero complementarios. Dentro de las instituciones y de las jurisdicciones, permite compartir datos entre entidades públicas para una supervisión eficiente, a la vez que minimiza la carga de reporte. En los contextos en los que la información a revelar se pone a disposición del público, como el reporte financiero y de sostenibilidad, también es importante a escala regional y mundial: las normas de reporte interoperables hacia afuera permiten a los usuarios comparar datos de empresas y países diversos.
La interoperabilidad dentro de las jurisdicciones implica capacidades tanto técnicas como organizacionales que permiten compartir datos de forma eficiente y segura. En el lado técnico, la interoperabilidad permite que varios supervisores y equipos internos colaboren en la recolección de datos de los participantes del mercado, idealmente con un enfoque de captura única (capture-once) que evite la duplicación y minimice la carga regulatoria. Este principio lo usan varios programas gubernamentales, como el Australian SBR, que permite que los datos presentados una vez se reutilicen para múltiples obligaciones de reporte y se transfieran entre sistemas. La interoperabilidad también se apoya en marcos organizacionales que hacen posible la cooperación, y en las estructuras legales y de política que permiten compartir información manteniendo estándares adecuados de confidencialidad y seguridad.
En el plano internacional, la interoperabilidad depende del despliegue de estándares compartidos, tanto en el contenido de la información a revelar —principalmente mediante las normas internacionales que emite la International Financial Reporting Standards (IFRS) Foundation (Fundación IFRS)— como en su formato, que hace posible el estándar XBRL.
El alcance de la interoperabilidad regulatoria abarca la recolección de datos de las entidades supervisadas, el intercambio de información entre autoridades regulatorias, la coordinación transfronteriza de la supervisión y la integración de los datos regulatorios con marcos de reporte gubernamentales e internacionales más amplios. Una interoperabilidad efectiva permite a los supervisores construir una visión integral de los mercados y de las instituciones financieras sin imponer cargas de reporte innecesarias, y asegurar el valor y la visibilidad de los datos del mercado para analistas, inversionistas y demás usuarios finales.
El valor estratégico de la interoperabilidad regulatoria
La interoperabilidad es una base de la supervisión regulatoria moderna, porque hace posible la toma de decisiones basada en datos con la velocidad y la escala que exige una supervisión efectiva. Cuando los sistemas regulatorios pueden comunicarse y compartir información de forma eficiente, los supervisores acceden a datos más completos y oportunos sobre las entidades que vigilan. Esta mayor visibilidad favorece una identificación más temprana de los riesgos, decisiones de política mejor informadas y respuestas más coordinadas ante las amenazas emergentes.
Además, la interoperabilidad reduce la carga administrativa tanto de los supervisores como de las entidades supervisadas, porque elimina esfuerzos duplicados de recolección de datos y permite reutilizar la información para distintos propósitos regulatorios. Esta ganancia de eficiencia se vuelve especialmente importante a medida que los requerimientos regulatorios siguen ampliándose y evolucionando.
Cuando la información a revelar se publica para acceso externo, la interoperabilidad ayuda a apoyar funciones regulatorias como salvaguardar la salud del mercado y promover los mercados nacionales en el escenario internacional.
Beneficios para los distintos grupos de interés
Para los supervisores, la interoperabilidad da acceso a datos más completos, a la vez que reduce los costos de recolección y mejora las capacidades analíticas. Las autoridades regulatorias pueden coordinarse de forma más efectiva con sus pares nacionales e internacionales, lo que lleva a una vigilancia más consistente y efectiva. Establecer ecosistemas de interoperabilidad reduce, para los receptores de datos, el esfuerzo adicional asociado a la conciliación de datos.
Las entidades supervisadas se benefician de menores costos de cumplimiento cuando pueden presentar los datos una sola vez y usarlos para múltiples propósitos regulatorios. La interoperabilidad también genera requerimientos de reporte más predecibles y estandarizados, lo que facilita la planeación del cumplimiento. La información a revelar comparable internacionalmente puede aumentar la visibilidad y el atractivo de las empresas para los inversionistas internacionales y ayudar a reducir su costo de capital.
Los participantes del mercado y el sistema financiero en general se benefician de una supervisión más efectiva, que limita el riesgo de tener múltiples fuentes de datos, a menudo contradictorios, y contribuye a la estabilidad financiera y a la confianza del mercado. Además, los datos regulatorios estandarizados e interoperables pueden favorecer una mayor transparencia del mercado y la comparabilidad de los datos para todos los grupos de interés. Pueden ayudar a sacar a la luz oportunidades nuevas y diversas, y riesgos emergentes.
La obligación estratégica
En un sistema financiero mundial interconectado, los retos regulatorios con frecuencia abarcan varias instituciones, sectores y fronteras. El riesgo climático, las amenazas cibernéticas y los riesgos financieros sistémicos requieren respuestas regulatorias coordinadas, que dependen de la capacidad de compartir y analizar información más allá de los límites tradicionales. La interoperabilidad transforma los sistemas regulatorios: de ejercicios aislados de recolección de datos pasan a ser plataformas de supervisión integradas, capaces de abordar retos complejos y multifacéticos.
Los mercados financieros modernos operan a velocidad digital y requieren sistemas regulatorios capaces de seguirles el paso. La interoperabilidad hace posibles el procesamiento automatizado de datos, las capacidades de monitoreo en tiempo real y la respuesta rápida a los riesgos emergentes. Estas capacidades se vuelven imposibles cuando los sistemas regulatorios operan de forma aislada. Aunque no los resuelve del todo, la interoperabilidad es central para enfrentar los retos de la economía mundial interconectada.
Niveles de interoperabilidad
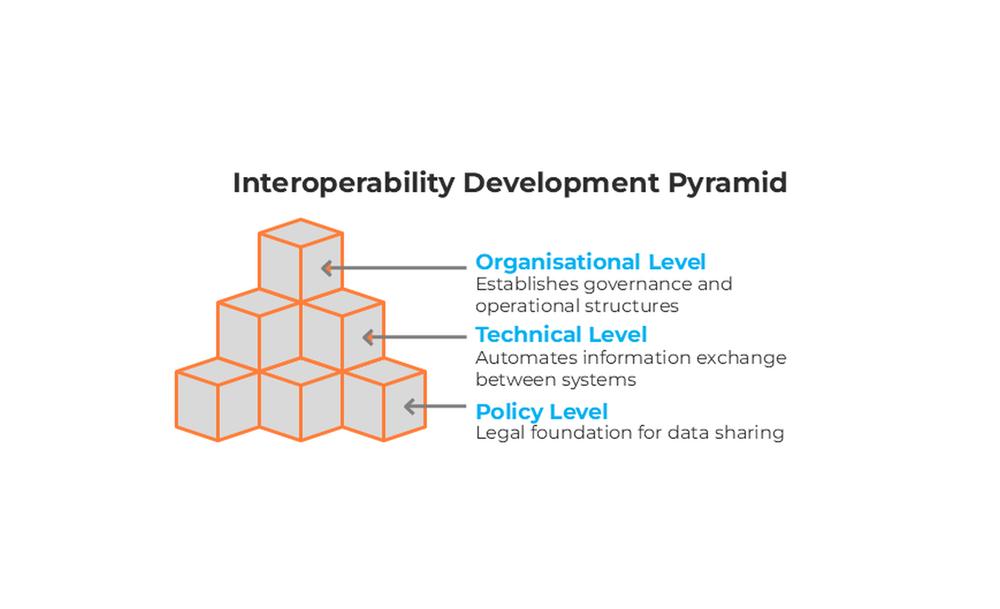
Comprender la interoperabilidad exige reconocer que se desarrolla en niveles distintos pero interconectados, cada uno construido sobre la base del anterior. Estos niveles representan distintos aspectos de cómo pueden trabajar juntos los sistemas regulatorios, desde los permisos legales básicos hasta una integración técnica sofisticada. Al examinar cada nivel por separado, los receptores de datos pueden evaluar mejor sus capacidades actuales y planear mejoras sistemáticas de sus sistemas de recolección e intercambio de datos.
Interoperabilidad de política: crear la base legal
La interoperabilidad en el nivel de política establece los marcos legales y regulatorios fundamentales que permiten a las instituciones compartir información y coordinar sus actividades. Este nivel fundacional responde a la pregunta básica de si los distintos organismos regulatorios están legalmente autorizados para intercambiar datos y colaborar en sus funciones de supervisión. Sin esta base legal, ni siquiera los sistemas técnicos más sofisticados pueden hacer posible una interoperabilidad significativa.
Las decisiones en el nivel de política también determinan qué normas de reporte se usan —si aprovechar una norma internacional existente o construir un marco completamente nuevo— y si la información se publica y cómo.
En este nivel, la interoperabilidad se manifiesta mediante leyes, regulaciones o acuerdos formales que autorizan explícitamente el intercambio de información entre instituciones y el uso de estándares y definiciones compartidos. Estos marcos legales podrían permitir que un supervisor bancario comparta información de supervisión con un supervisor de seguros al vigilar conglomerados financieros, o que los supervisores nacionales suministren información a sus pares internacionales durante investigaciones transfronterizas.
La interoperabilidad en el nivel de política puede existir con o sin elementos digitales. El intercambio de información habilitado por la política puede hacerse con métodos tradicionales, como archivos PDF o incluso documentos impresos. Aunque estos métodos logran el objetivo básico de compartir información, carecen de la estandarización, la eficiencia y la capacidad de automatización que ofrecen los enfoques digitales.
La adopción de estándares mundiales es un componente crucial de la interoperabilidad en el nivel de política. Las normas IFRS de contabilidad y de sostenibilidad ejemplifican cómo las decisiones de política crean la base para la comparabilidad de los datos. Cuando los países adoptan las normas IFRS, establecen un marco conceptual común que permite comparar de manera significativa la información entre jurisdicciones. De forma similar, los estándares bancarios internacionales, como el marco de Basilea, crean definiciones y enfoques compartidos que facilitan la cooperación y la comparación regulatorias.
Otros ejemplos de interoperabilidad en el nivel de política son los acuerdos internacionales de intercambio de información tributaria, los acuerdos de reconocimiento mutuo entre supervisores de valores y los memorandos de entendimiento que establecen la base para la cooperación en supervisión. Estos marcos crean los permisos legales necesarios para formas más avanzadas de interoperabilidad, respetando la soberanía nacional y las restricciones legales.
Interoperabilidad técnica: digitalizar el intercambio de información
La interoperabilidad técnica abarca dos dimensiones interconectadas: las capacidades tecnológicas que permiten el intercambio automatizado de datos y los marcos semánticos que aseguran que los datos se interpreten de forma consistente entre sistemas. Este nivel se centra en los métodos digitales que hacen que el intercambio de información sea más eficiente, exacto y escalable, al permitir que distintos sistemas informáticos intercambien y procesen datos automáticamente, lo que reduce el esfuerzo manual y mejora la velocidad y la confiabilidad de la transmisión de datos.
Esta base tecnológica debe estar alineada con marcos de política compatibles. Los sistemas técnicos, por sofisticados que sean, no pueden superar las diferencias fundamentales entre jurisdicciones en normas contables, definiciones legales o enfoques regulatorios. Un sistema capaz de intercambiar eficientemente datos sobre la «suficiencia de capital», por ejemplo, aportará poco valor si distintas jurisdicciones definen y calculan la suficiencia de capital con métodos incompatibles.
Tecnologías de intercambio digital
La interoperabilidad técnica suele implicar la adopción de formatos digitales y protocolos de comunicación estandarizados. XBRL (eXtensible Business Reporting Language) está diseñado específicamente para el reporte empresarial y permite la representación estandarizada de datos financieros complejos y de otros datos empresariales.
Las interfaces de programación de aplicaciones (API) y los protocolos de mensajería crean los canales de comunicación a través de los cuales distintos sistemas pueden intercambiar información automáticamente. Estos estándares técnicos hacen posibles el intercambio de datos en tiempo real o casi real, los procesos de validación automatizados y los flujos de trabajo analíticos integrados, que serían imposibles con enfoques manuales basados en documentos.
Desarrollo colaborativo de estándares
Más allá de los formatos técnicos individuales, una interoperabilidad exitosa requiere estándares integrales que surjan de esfuerzos de desarrollo coordinados. Las especificaciones técnicas de XBRL son el resultado de una amplia colaboración entre supervisores, emisores de normas y proveedores de tecnología para crear soluciones técnicas que establezcan vocabularios comunes para la información a revelar corporativa, incluido el reporte financiero, de sostenibilidad, prudencial, tributario y de otro tipo.
Desarrollado mediante un proceso igualmente colaborativo, el estándar Statistical Data and Metadata eXchange (SDMX), patrocinado por el Banco de Pagos Internacionales, el Banco Central Europeo, Eurostat, la Organización Internacional del Trabajo, el Fondo Monetario Internacional, la Organización para la Cooperación y el Desarrollo Económicos, la División de Estadística de las Naciones Unidas y el Banco Mundial, permite a las organizaciones estadísticas compartir de forma eficiente datos económicos y financieros agregados. ISO 20022 ofrece un marco integral para la mensajería financiera que soporta diversos tipos de transacciones y de requerimientos de reporte; se desarrolla en grupos de trabajo dedicados y lo custodia formalmente la Autoridad de Registro (Registration Authority, RA).
Asegurar una interpretación consistente con la interoperabilidad semántica
Mientras que los estándares técnicos permiten la transmisión de los datos, la interoperabilidad semántica aborda el reto crítico de asegurar que los datos transmitidos tengan un significado consistente en distintos sistemas y contextos. Este nivel asegura que distintos sistemas y organizaciones no solo puedan intercambiar datos técnicamente, sino también interpretarlos de forma consistente y significativa. Así se atiende el reto fundamental de que una misma información pueda ser entendida de manera distinta por diferentes sistemas o usuarios, aun cuando se transmita con exactitud mediante protocolos técnicos compatibles.
La relación entre XBRL y las normas IFRS muestra cómo funciona en la práctica la interoperabilidad semántica. XBRL ofrece el marco técnico para estructurar los datos empresariales, pero el valor semántico de esos datos surge de su conexión con los conceptos y definiciones de las IFRS. Cuando una empresa reporta «ingresos» (revenue) con XBRL, la taxonomía vincula esta marca técnica con definiciones específicas de las IFRS que establecen qué debe incluirse en el cálculo de los ingresos, cómo deben medirse y cómo se relacionan con otros elementos de los estados financieros. Esta conexión asegura que analistas, supervisores y demás usuarios de distintas jurisdicciones interpreten de forma consistente la cifra de ingresos reportada, sin importar el software XBRL específico que usen para procesar los datos, y que puedan comparar los datos de ingresos por encima de las barreras nacionales y de idioma.
De manera similar, el desarrollo de una taxonomía XBRL para las European Sustainability Reporting Standards (ESRS, normas europeas de reporte de sostenibilidad) ilustra cómo la interoperabilidad semántica va más allá del reporte financiero tradicional. La taxonomía XBRL de las ESRS no solo ofrece marcas técnicas para los datos de sostenibilidad, sino que también incorpora las definiciones específicas, las metodologías de cálculo y los requerimientos de información a revelar que establece el marco de las ESRS. Cuando una empresa reporta sus emisiones de gases de efecto invernadero con esta taxonomía, los vínculos semánticos aseguran que los usuarios entiendan con precisión qué fuentes de emisión se incluyen, cómo se calcularon y cómo se relacionan con otras métricas de sostenibilidad, lo que genera datos comparables entre distintas empresas y jurisdicciones.
Las taxonomías XBRL también ofrecen una validación básica incorporada, que ayuda a asegurar en la práctica que los datos reportados sean de alta calidad, consistentes y comparables. Por ejemplo, una información a revelar monetaria, como los ingresos, debe ser un número (y no un texto) y tener una unidad de moneda asociada. Se pueden agregar reglas de negocio y relaciones de cálculo más avanzadas para capturar diversas condiciones adicionales que los datos deben cumplir.
Otro ejemplo de consistencia semántica es el establecimiento de sistemas de identificación inequívocos que funcionen entre jurisdicciones. Los identificadores mundiales ofrecen formas estandarizadas de identificar entidades, instrumentos y conceptos en distintos sistemas. El Legal Entity Identifier (LEI, identificador de entidad jurídica) permite identificar de forma consistente a las entidades jurídicas entre jurisdicciones y sistemas, y elimina la confusión que podría surgir de variaciones en los nombres de las empresas o en los sistemas de registro locales. Los International Securities Identification Numbers (ISIN, números internacionales de identificación de valores) cumplen funciones similares para los instrumentos financieros.
Integración e implementación
Por lo tanto, una interoperabilidad efectiva requiere un desarrollo coordinado tanto de las capacidades técnicas como de la alineación de políticas. Los estándares técnicos permiten un intercambio de datos eficiente, mientras que la alineación de políticas asegura que los datos intercambiados tengan un significado y una utilidad comparables en distintos sistemas y jurisdicciones, al servicio de propósitos analíticos y regulatorios significativos.
Interoperabilidad organizacional: construir marcos de colaboración
La interoperabilidad organizacional se ocupa de las estructuras y procesos institucionales que permiten que distintas organizaciones trabajen juntas de forma efectiva, aun cuando tengan mandatos, culturas y enfoques operativos diferentes. El éxito de la interoperabilidad en este nivel requiere más que permisos legales y compatibilidad técnica: exige mecanismos de coordinación permanentes, capaces de adaptarse a circunstancias cambiantes y de resolver conflictos entre las distintas prioridades institucionales.
Los marcos nacionales de colaboración suelen surgir de acuerdos bilaterales o multilaterales entre las entidades regulatorias de un país. Estos acuerdos establecen procedimientos formales para el intercambio de información, las investigaciones conjuntas y el desarrollo coordinado de políticas. Los programas nacionales de digitalización y armonización de datos representan enfoques más integrales, que coordinan el desarrollo técnico entre varias entidades y aseguran que los distintos sistemas puedan trabajar juntos, evitando la duplicación de esfuerzos y los requerimientos contradictorios.
Un ejemplo de esta colaboración nacional es el programa Standard Business Reporting de los Países Bajos, en el que varias entidades colaboran para (entre otros objetivos) reducir la carga de reporte de las entidades que reportan.
Los marcos internacionales de colaboración abordan el reto de la coordinación regulatoria más allá de las fronteras soberanas. Los marcos de reporte regulatorio de la Unión Europea muestran cómo la interoperabilidad organizacional puede operar a escala multinacional. El European Single Electronic Format (ESEF, formato electrónico único europeo) establece requisitos estandarizados para el reporte financiero en toda Europa, basados a su vez en las Normas de Contabilidad NIIF (IFRS Accounting Standards) y en el formato Inline XBRL, lo que permite una recolección y un análisis de datos digitales consistentes en todos los Estados miembros.
Las European Sustainability Reporting Standards (ESRS) extienden este enfoque a los datos ambientales, sociales y de gobierno, y crean marcos de información comparables que apoyan tanto la supervisión regulatoria como la transparencia del mercado. Estos marcos tienen éxito porque combinan estándares técnicos con estructuras de gobierno capaces de gestionar el desarrollo permanente, la orientación para la implementación y la resolución de controversias.
Entre los ejemplos de orientación más operativa están los acuerdos para compartir información de supervisión confidencial, como los establecidos en el Markets in Financial Instruments Regulation (MiFIR, Reglamento relativo a los mercados de instrumentos financieros). Estos acuerdos permiten que las autoridades nacionales competentes intercambien diariamente datos detallados de negociación, lo que apoya actividades coordinadas de vigilancia del mercado y de aplicación de la ley. La efectividad de estos sistemas depende de estructuras de gobierno capaces de mantener la calidad de los datos, asegurar una protección adecuada de la confidencialidad y coordinar las actividades analíticas entre múltiples jurisdicciones.
Las estructuras de gobierno efectivas deben equilibrar varios requisitos en tensión. Necesitan autoridad suficiente para establecer y mantener estándares comunes, respetando la autonomía y las restricciones legales de las instituciones participantes. Deben ofrecer mecanismos para resolver conflictos y adaptarse a requerimientos cambiantes, manteniendo la estabilidad y la predictibilidad operativas.
Evaluar la efectividad de la interoperabilidad
Determinar si la interoperabilidad funciona de forma efectiva exige examinar tanto indicadores cuantitativos como resultados cualitativos en todos los niveles de integración. Una evaluación efectiva de la interoperabilidad dentro de las jurisdicciones considera no solo si los sistemas pueden intercambiar datos con éxito, sino también si ese intercambio produce mejoras significativas en la efectividad, la eficiencia y la coordinación regulatorias, y si los ecosistemas establecidos benefician a las entidades que reportan al reducir la carga de cumplir sus obligaciones legales. La evaluación de la interoperabilidad internacional puede considerar métricas sobre el acceso a los datos por parte de usuarios externos y sobre la contribución a la salud y la competitividad del mercado.
Las medidas técnicas de interoperabilidad podrían incluir el volumen y la frecuencia de los intercambios de datos exitosos, el tiempo necesario para procesar y validar la información compartida y la exactitud de la transmisión de datos entre distintos sistemas. Sin embargo, estas métricas técnicas dicen poco sobre si la interoperabilidad está logrando sus objetivos estratégicos.
Una evaluación más significativa examina si la interoperabilidad ayuda a los supervisores a identificar riesgos más temprano, responder a las crisis con más efectividad y coordinar sus actividades con más eficiencia. Esto podría implicar medir el tiempo necesario para compilar evaluaciones de riesgo integrales que se basen en múltiples fuentes de datos, la frecuencia de acciones de supervisión coordinadas exitosas o la medida en que los datos compartidos contribuyen a mejores decisiones de política. También puede verificar si el marco de reporte común reduce —o, idealmente, elimina— la necesidad de conciliar los datos recolectados.
Desde la perspectiva de las entidades supervisadas, una interoperabilidad efectiva entre los receptores de datos debería reducir la carga de cumplimiento, al eliminar los requerimientos de reporte duplicados y crear procesos más predecibles y estandarizados. Una evaluación podría examinar si los costos de reporte están bajando, si las entidades enfrentan menos requerimientos contradictorios y si la calidad y la utilidad de la retroalimentación regulatoria están mejorando. La introducción de estándares mundiales establecidos suele significar que hay más opciones de software de reporte, y más baratas, y en últimas debería reflejarse en un menor costo de capital.
Los indicadores de efectividad de la interoperabilidad en el nivel del mercado podrían incluir mejoras en la transparencia y la comparabilidad de los datos, menores costos de los servicios financieros transfronterizos, mayor interés de los inversionistas extranjeros con un menor costo de capital y una mayor confianza del mercado gracias a una coordinación regulatoria más efectiva.
Por qué importa la interoperabilidad
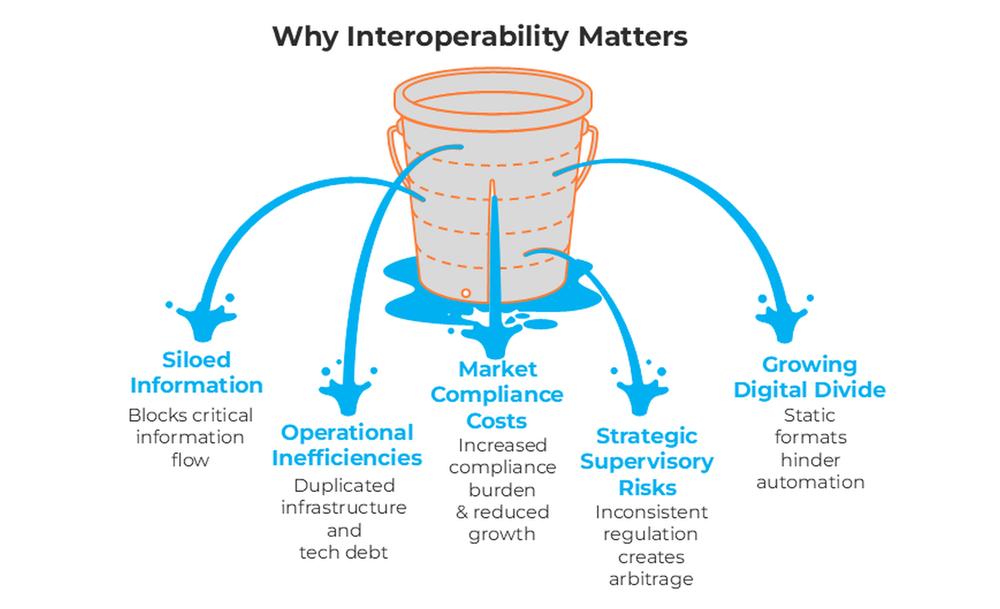
Entender qué pasa cuando los sistemas regulatorios no logran la interoperabilidad permite comprender por qué importan los esfuerzos de coordinación y qué riesgos surgen cuando las instituciones operan aisladas. Las consecuencias de los sistemas regulatorios fragmentados van mucho más allá de simples ineficiencias: crean vulnerabilidades sistémicas que pueden socavar la efectividad de la supervisión financiera e imponer costos significativos a todos los grupos de interés.
El costo de la fragmentación
Cuando los sistemas regulatorios operan de forma aislada, crean lo que puede entenderse como silos institucionales, que impiden que la información fluya de manera efectiva entre las distintas funciones de supervisión. Esta fragmentación ocurre cuando cada entidad regulatoria —o incluso cada área dentro de una entidad— desarrolla sus propios sistemas de recolección de datos, requerimientos de reporte y procesos analíticos sin considerar cómo podrían integrarse esos elementos con el trabajo de otras instituciones. Aunque este enfoque puede parecer eficiente desde la perspectiva de cada entidad, genera costos y riesgos ocultos considerables, que solo se hacen evidentes cuando se vuelve necesaria una coordinación más amplia.
El problema de la fragmentación se intensifica a medida que los mercados financieros se vuelven más complejos e interconectados. Las instituciones financieras modernas a menudo operan en varios sectores, con actividades bancarias, de seguros y de valores que caen bajo competencias regulatorias distintas. Cuando los sistemas de supervisión no pueden compartir información de forma efectiva, los supervisores pierden la capacidad de comprender estas instituciones de manera integral, lo que crea puntos ciegos que pueden ocultar los riesgos emergentes hasta que se convierten en crisis.
A escala mundial, no considerar la interoperabilidad con los estándares establecidos contribuye a una menor visibilidad y comparabilidad de los datos, a una participación limitada de los inversionistas y a una menor competitividad del mercado.
Las ineficiencias operativas se acumulan con el tiempo
Los ecosistemas de datos aislados son una de las consecuencias más inmediatas y visibles de una interoperabilidad deficiente. Cuando cada entidad regulatoria mantiene sistemas separados que no pueden comunicarse con los demás, todo el aparato regulatorio se vuelve más costoso y complejo de mantener. Cada sistema requiere su propia infraestructura técnica, desarrollo de software, personal de mantenimiento y ciclos de actualización. Esta multiplicación de esfuerzos significa que los recursos que podrían dedicarse al análisis de supervisión se consumen, en cambio, en una gestión tecnológica duplicada.
La carga de mantenimiento se vuelve especialmente pesada cuando los sistemas envejecen a ritmos distintos o adoptan plataformas tecnológicas incompatibles. Una entidad que invirtió hace cinco años en un sistema de bases de datos podría verse incapaz de compartir información con una contraparte que adoptó una plataforma diferente tres años después. Estas incompatibilidades tecnológicas generan una deuda técnica cada vez más costosa de resolver a medida que los sistemas se afianzan y crecen los volúmenes de datos.
Costos de conciliación y falta de reutilización de los datos
Los procesos manuales de conciliación y traducción surgen cuando las entidades intentan coordinar sus actividades a pesar de tener sistemas incompatibles. El personal regulatorio debe extraer los datos de un sistema, darles un nuevo formato para usarlos en otro y verificar manualmente que el proceso de traducción no haya introducido errores. Estos procesos manuales no solo toman tiempo y son costosos, sino que también son propensos a errores que pueden comprometer la exactitud del análisis de supervisión. A medida que crecen los volúmenes de datos, los procesos manuales se convierten en cuellos de botella que impiden a los supervisores seguirle el paso a la evolución del mercado.
La falta de reutilización de los datos significa que la información recolectada para un propósito regulatorio no puede apoyar fácilmente otras funciones de supervisión, aun cuando los datos de base serían pertinentes y útiles. Un banco podría presentar información detallada de riesgos a su supervisor prudencial y, por separado, entregar datos de actividad de mercado a su supervisor de conducta, aunque ambos conjuntos de datos podrían servir para los dos tipos de supervisión si los sistemas estuvieran diseñados para permitir el intercambio. Esta fragmentación impide a los supervisores desarrollar una visión integral de las entidades supervisadas y limita su capacidad para identificar riesgos intersectoriales.
Las discrepancias en las definiciones de los datos crean problemas especialmente insidiosos, porque pueden permanecer ocultas hasta que los esfuerzos de coordinación revelan que distintas entidades han estado midiendo cosas diferentes, a pesar de usar una terminología similar. Una entidad podría definir «capital» según un conjunto de normas mientras otra aplica criterios distintos, lo que produce inconsistencias aparentes que reflejan diferencias de definición y no problemas reales de las entidades supervisadas. Resolver estas discrepancias requiere un análisis manual extenso que podría evitarse con un desarrollo coordinado de los estándares de datos.
Impacto en el mercado y carga de cumplimiento
Las consecuencias de una interoperabilidad regulatoria deficiente en el nivel del mercado imponen costos en todo el sistema financiero que, en últimas, afectan el crecimiento y el desarrollo económicos. Los esfuerzos duplicados de recolección de datos son el impacto más directo sobre las entidades supervisadas, ya que las instituciones deben mantener múltiples procesos de reporte que, en esencia, recolectan los mismos datos de base con formatos, plazos o definiciones diferentes. Esta duplicación consume recursos de cumplimiento sin ofrecer los beneficios de supervisión correspondientes, y a la vez abre la puerta a inconsistencias que pueden confundir tanto a los preparadores como a los usuarios regulatorios.
Los mayores costos de cumplimiento no son simples gastos administrativos, sino recursos desviados de la actividad económica productiva. Cuando las instituciones financieras deben emplear grandes departamentos de cumplimiento para manejar requerimientos regulatorios fragmentados y sortear requerimientos contradictorios entre distintas jurisdicciones regulatorias, esos recursos no pueden usarse para otorgar crédito, desarrollar nuevos productos o mejorar el servicio al cliente. El efecto acumulado de estos recursos desviados puede reducir de forma medible la eficiencia y el crecimiento económicos.
Surgen barreras a los negocios y a la inversión transfronterizos cuando la fragmentación regulatoria impide una coordinación efectiva entre jurisdicciones, y cuando no se despliegan estándares internacionales que faciliten la visibilidad y la comparabilidad de los datos para otros usuarios finales. Las instituciones financieras que de otro modo podrían expandir sus operaciones más allá de las fronteras pueden encontrar que la complejidad de manejar sistemas regulatorios incompatibles resulta prohibitivamente costosa. Esta reducción de la actividad transfronteriza puede limitar la competencia, reducir el acceso a los servicios financieros e impedir que los mercados alcancen una eficiencia óptima.
Los centros financieros internacionales compiten, en parte, por su eficiencia y su predictibilidad regulatorias. Las jurisdicciones con sistemas regulatorios fragmentados, que imponen altos costos de cumplimiento y generan incertidumbre, pueden encontrarse en desventaja competitiva frente a los mercados que han logrado una mejor coordinación entre sus entidades regulatorias.
La menor transparencia y comparabilidad del mercado son consecuencias de más largo plazo que pueden socavar la confianza y la eficiencia del mercado. Cuando distintas entidades regulatorias recolectan información similar con enfoques incompatibles, los datos resultantes no pueden agregarse ni compararse fácilmente para ofrecer evaluaciones integrales del mercado. Esta fragmentación reduce la transparencia que los mercados necesitan para funcionar de forma eficiente y puede ocultar riesgos sistémicos que, de otro modo, serían evidentes.
De manera similar, el uso de estándares particulares en lugar de estándares internacionales establecidos, tanto en los requerimientos de reporte como en los formatos de datos, también socava la eficiencia del mercado, la competitividad y la confianza de los inversionistas.
Riesgos estratégicos que amenazan la efectividad de la supervisión
Las consecuencias estratégicas de una interoperabilidad deficiente van más allá de las ineficiencias operativas y amenazan la efectividad misma de la vigilancia regulatoria. Los enfoques regulatorios inconsistentes entre sectores surgen cuando las entidades no pueden coordinar de forma efectiva sus políticas y requerimientos. Esta inconsistencia crea oportunidades de arbitraje, en las que las instituciones financieras pueden estructurar sus actividades para aprovechar vacíos o conflictos regulatorios, lo que podría socavar el propósito de la supervisión.
La inconsistencia regulatoria se vuelve especialmente problemática cuando se trata de conglomerados financieros u otras instituciones que operan más allá de los límites sectoriales tradicionales. Sin mecanismos de coordinación efectivos, los supervisores bancarios podrían aplicar un conjunto de normas mientras los supervisores de seguros o de valores aplican enfoques distintos a la misma institución. Estos conflictos pueden generar confusión en las entidades supervisadas y reducir la efectividad de la supervisión, al impedir que los supervisores desarrollen evaluaciones integrales de los riesgos institucionales.
La respuesta tardía a las crisis es quizá el riesgo estratégico más grave que crea una interoperabilidad deficiente. Las crisis financieras suelen desarrollarse mediante interacciones complejas que abarcan múltiples instituciones, mercados y jurisdicciones regulatorias. Cuando los sistemas de supervisión no pueden compartir información de forma rápida y efectiva, los supervisores pueden pasar por alto señales de alerta temprana o no coordinar sus respuestas hasta que los problemas han escalado más allá del punto en que una intervención puede ser efectiva.
La menor efectividad de la supervisión surge cuando las entidades tienen dificultades para desarrollar una comprensión integral de las instituciones y los mercados que vigilan. Cuando la información queda atrapada en sistemas aislados, los supervisores no pueden construir el panorama completo necesario para una evaluación de riesgos efectiva. Pueden tener información detallada sobre algunos aspectos de las actividades de una institución y permanecer ciegos frente a otros, lo que produce evaluaciones incompletas que pasan por alto vulnerabilidades importantes.
La creciente brecha digital y sus implicaciones
El contraste entre los formatos legibles por máquina y los reportes estáticos ilustra cómo la fragmentación tecnológica puede agravar los problemas de interoperabilidad. Los sistemas regulatorios que dependen de documentos estáticos, como archivos PDF o reportes en papel, no pueden participar de forma efectiva en los procesos automatizados de intercambio y análisis de datos. El consumo de datos no digitales también es más lento, más propenso a errores y más costoso para los usuarios externos, incluidos los proveedores de datos, los analistas y los inversionistas, lo que lleva a que esta información a revelar —y, por extensión, las empresas y jurisdicciones que la suministran— quede, en la práctica, relegada. Los sistemas que no adoptan el reporte digital quedan cada vez más aislados a medida que otras entidades adoptan enfoques digitales que hacen posibles la coordinación en tiempo real y capacidades analíticas sofisticadas.
La brecha digital crea problemas cuando algunas entidades pueden procesar la información con rapidez mientras otras siguen dependiendo de procesos manuales. En situaciones que evolucionan rápidamente, las entidades con capacidades digitales podrían evaluar los problemas y responder a ellos mientras sus contrapartes todavía están recolectando y procesando información básica. Esta diferencia de tiempos puede impedir una coordinación efectiva y reducir la efectividad general de la respuesta regulatoria.
El potencial de automatización muestra cómo la interoperabilidad hace posibles capacidades que son imposibles con sistemas fragmentados. Cuando los datos regulatorios existen en formatos legibles por máquina, con definiciones y estructuras consistentes, se vuelve posible desarrollar sistemas de monitoreo automatizado capaces de identificar riesgos emergentes, validar la calidad de los datos y coordinar respuestas entre múltiples entidades. Estas capacidades automatizadas pueden procesar volúmenes de información e identificar patrones que serían imposibles de detectar mediante el análisis manual.
El análisis en tiempo real y los flujos de trabajo automatizados representan el potencial positivo que crea la interoperabilidad, mientras que su ausencia ilustra los costos de oportunidad de la fragmentación. Las entidades con sistemas interoperables pueden desarrollar sistemas sofisticados de alerta temprana, monitoreo automatizado del cumplimiento y respuestas de política coordinadas, que les dan ventajas significativas frente a las jurisdicciones que siguen dependiendo de procesos de coordinación manuales. La información a revelar pública que los usuarios internacionales pueden analizar de forma rápida, exacta y automática, incluso con herramientas de IA, aumenta el atractivo del mercado y fomenta la confianza de los inversionistas.
Las consideraciones de escalabilidad muestran cómo los costos de la fragmentación crecen de forma desproporcionada a medida que aumentan los volúmenes de datos y la complejidad del mercado. Los procesos manuales que pueden ser manejables con pequeñas cantidades de datos se convierten en cuellos de botella insalvables cuando los volúmenes de información crecen exponencialmente. Los sistemas regulatorios que no pueden escalar de forma efectiva pueden verse cada vez más incapaces de seguirle el paso a la evolución del mercado, lo que crea vacíos de supervisión que pueden ocultar riesgos emergentes.
El problema de escalabilidad se vuelve especialmente agudo a medida que las economías se digitalizan y generan volúmenes crecientes de datos transaccionales. Los enfoques regulatorios que dependen del reporte manual periódico no pueden capturar los flujos de información en tiempo real que caracterizan a los mercados financieros modernos, lo que crea desajustes fundamentales entre las capacidades de supervisión y la realidad del mercado.
Resumen
La interoperabilidad es una capacidad fundamental que sostiene la supervisión financiera moderna y contribuye a la transparencia y la competitividad del mercado en una economía mundial interconectada. La interoperabilidad se desarrolla en niveles interconectados: desde los marcos legales básicos que permiten compartir información, pasando por los estándares técnicos que hacen posible un intercambio digital eficiente, hasta las estructuras organizacionales que coordinan actividades complejas entre múltiples jurisdicciones. Cada nivel se construye sobre los demás y crea plataformas integrales de coordinación regulatoria que van mucho más allá del simple intercambio de datos.
El imperativo estratégico de la interoperabilidad regulatoria surge de la realidad de que los riesgos financieros actuales, sean sistémicos, cibernéticos o climáticos, trascienden los límites institucionales y jurisdiccionales tradicionales. Una supervisión efectiva requiere sistemas regulatorios capaces de operar a la velocidad y la escala de los mercados financieros modernos, compartiendo información sin contratiempos y manteniendo protecciones adecuadas de seguridad y confidencialidad. Cuando los sistemas regulatorios logran una verdadera interoperabilidad, dejan de ser ejercicios aislados de recolección de datos y se convierten en plataformas de supervisión integradas, capaces de identificar temprano los riesgos emergentes, coordinar respuestas de forma efectiva y ofrecer una vigilancia integral sin imponer cargas de cumplimiento innecesarias.
Las consecuencias de no lograr la interoperabilidad se extienden por todo el sistema financiero: ineficiencias operativas que desperdician recursos regulatorios, riesgos estratégicos que amenazan la efectividad de la supervisión e impactos en el mercado que pueden reducir el crecimiento económico y la competitividad. Los sistemas regulatorios fragmentados tienen dificultades para seguirles el paso a unos mercados financieros interconectados, lo que crea puntos ciegos donde los riesgos pueden desarrollarse sin ser detectados e impide las respuestas coordinadas que exige la supervisión financiera moderna. Son menos atractivos para la inversión internacional y probablemente sufren mayores costos de capital. Los costos de esta fragmentación crecen de forma desproporcionada a medida que aumentan los volúmenes de datos y evoluciona la complejidad del mercado, lo que hace que la interoperabilidad no sea simplemente beneficiosa, sino esencial para una vigilancia regulatoria efectiva y una buena salud del mercado.
Para los supervisores y reguladores que planean implementar o mejorar sistemas de reporte digital, comprender estos principios de interoperabilidad ofrece una base para tomar decisiones estratégicas que atiendan tanto las necesidades inmediatas de supervisión como las capacidades de coordinación de más largo plazo. Una interoperabilidad exitosa requiere atención simultánea a los marcos de política, los estándares técnicos, las estructuras organizacionales y la consistencia semántica: elementos que deben desarrollarse juntos para crear plataformas sostenibles para la supervisión financiera moderna. Al reconocer la interoperabilidad como una capacidad estratégica y no simplemente como un requisito técnico, las autoridades regulatorias pueden construir sistemas que mejoren tanto la efectividad de la supervisión como la eficiencia regulatoria, y que a la vez apoyen objetivos más amplios de estabilidad financiera y de buena gestión del mercado.
Texto original en inglés: https://playbook.xbrl.org/