Inicio › Capítulos › Capítulo 5 · Aspectos técnicos de XBRL
5.3 · Componentes de un reporte XBRL
13 min de lectura
Juan Carlos Rodríguez R. participó en la elaboración del contenido original de esta sección como desarrollador de contenido de XBRL International. La versión final en inglés es la publicada por XBRL International.
5.3 · Componentes de un reporte XBRL
Objetivos de aprendizaje
- Explorar los componentes de un reporte XBRL.
- Distinguir entre datos y metadatos en un reporte XBRL.
- Identificar la relación entre una taxonomía XBRL y el reporte XBRL.
- Comprender la información a revelar (divulgación) propia de la entidad en los reportes XBRL.
- Comprender las formas de crear los distintos formatos de reporte XBRL.
Introducción
Los reportes XBRL cumplen un papel central en el reporte digital, porque transforman la información a revelar estática en datos validados y legibles por máquina. Permiten la automatización, mejoran la comparabilidad y apoyan una supervisión regulatoria más ágil, cerrando la brecha entre lo que el preparador quiere comunicar y el análisis del supervisor.
La interacción entre las taxonomías XBRL y los reportes XBRL (técnicamente llamados documentos de instancia) es la base de un intercambio de datos estructurado y con sentido. Las taxonomías dan el marco de definiciones de datos, relaciones y reglas de validación, mientras que los reportes XBRL contienen hechos de negocio alineados con esas estructuras. Esto asegura consistencia, confiabilidad y transparencia en la información regulatoria revelada y, en últimas, fortalece la toma de decisiones de los grupos de interés.
Esta sección explora la estructura de los reportes XBRL y su relación con las taxonomías. Destaca cómo las taxonomías rigen la creación e interpretación de los documentos de reporte XBRL, y enfatiza la distinción entre datos y metadatos, subrayando que ambos son esenciales para una interpretación clara y un análisis regulatorio preciso.
¿Qué contiene realmente un reporte XBRL?
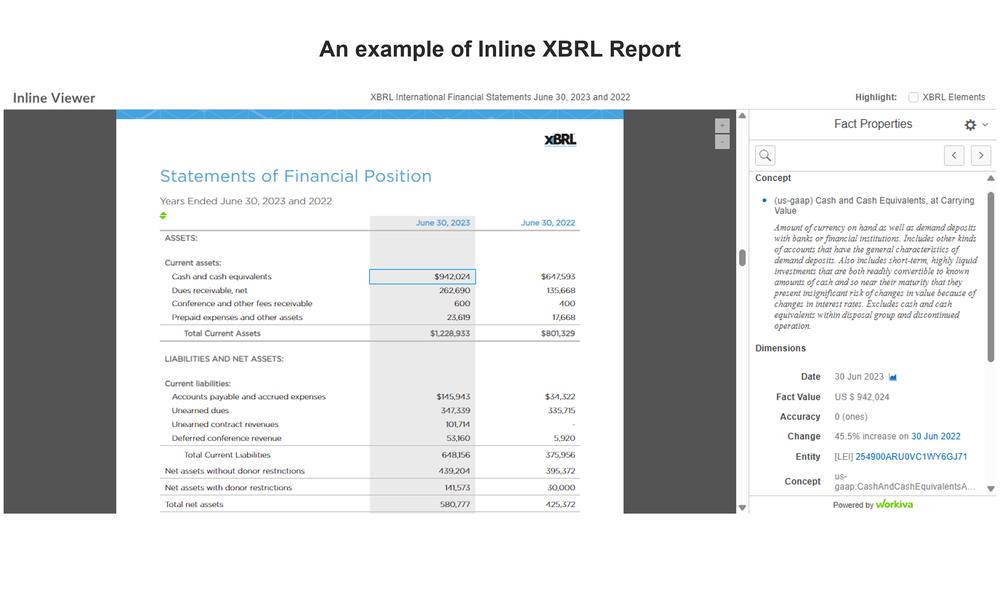
Antes de explorar el detalle técnico de los reportes XBRL, conviene empezar con un ejemplo visual sencillo. La siguiente imagen se tomó de un reporte Inline XBRL y muestra un reporte financiero real enriquecido con datos estructurados.
Aunque parece un estado financiero típico, cada valor reportado está marcado digitalmente con metadatos legibles por máquina que le dan contexto y significado.
Este ejemplo usa el formato Inline XBRL, que conserva la presentación visual, aunque no todos los formatos XBRL son legibles para las personas.
El reporte legible para las personas
En el lado izquierdo del documento se muestra la presentación visual de un estado financiero. En este ejemplo, el importe «942,024» corresponde a la partida «Cash and cash equivalents» (efectivo y equivalentes al efectivo) al 30 de junio de 2023.
Sin embargo, a diferencia de los reportes estáticos, esta versión incrusta etiquetas de datos estructurados dentro del texto, lo que permite que las máquinas interpreten cada valor mientras se conserva para las personas la presentación visual conocida.
La estructura digital detrás de cada hecho
En el lado derecho, un panel de propiedades del hecho muestra los metadatos asociados al valor seleccionado. Estos incluyen:
- La fecha de reporte, especificada como «30 June 2023» (30 de junio de 2023).
- El valor reportado, «942,024», denominado «Fact Value» (valor del hecho).
- Aunque en este ejemplo se muestra junto a la moneda (USD), la moneda y el valor se reportan por separado en la estructura de datos subyacente.
- La exactitud del valor del hecho; en este caso se define como «0», porque el valor reportado no está escalado y representa el importe exacto. Cuando los valores reportados están escalados (por ejemplo, en miles o en millones para mejorar la legibilidad), la exactitud especifica el grado de redondeo aplicado al valor reportado.
- El valor «Change» (variación) que se ve en la imagen es una cifra derivada que compara el reporte actual con los anteriores. No forma parte de los metadatos definidos en el reporte XBRL.
- La entidad que reporta, identificada con un identificador de entidad jurídica (Legal Entity Identifier, LEI).
- El concepto de la taxonomía que usa el hecho. En este caso, el concepto es us-gaap:CashAndCashEquivalentsAtCarryingValue, que define la partida que se revela y pertenece a la taxonomía US GAAP.
Estructura de un hecho: datos y metadatos
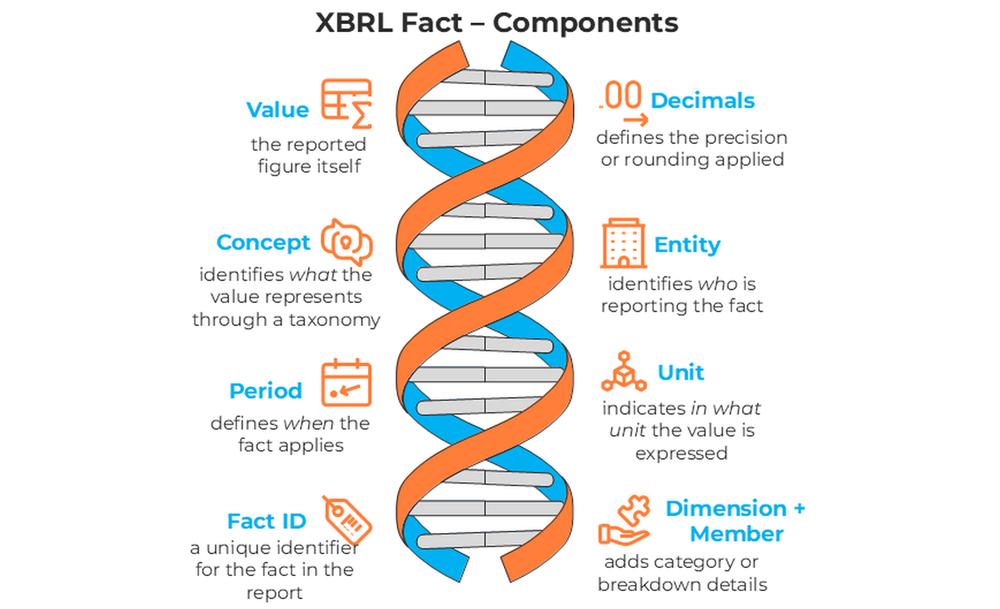
En XBRL, cada hecho combina el valor del hecho con metadatos que definen su significado y su aplicación. Un hecho tiene dos componentes centrales:
- Valor del hecho: la cifra o el texto que efectivamente se reporta (el dato).
- Metadatos (dimensiones): una combinación de la entidad que reporta el dato, el periodo de reporte, el concepto usado, la unidad de medida y cualquier calificador dimensional.
Esta estructura asegura que cada hecho esté claramente definido y sea interpretable por máquina. Los contextos son especialmente importantes al comparar reportes en el tiempo o entre organizaciones, porque describen las condiciones específicas en las que aplica cada valor.
Hechos en un documento XBRL
Más allá de las representaciones visuales y conceptuales, los hechos XBRL también existen en formatos técnicos estructurados.
El siguiente fragmento muestra cómo se representa un solo hecho en formato xBRL-JSON. En este ejemplo, «Revenue» (Ingresos) se reporta por 49.199 miles de EUR para el periodo de reporte 2024:
{
  "fact_001": {
    "value": "49199000",
    "decimals": -3,
    "dimensions": {
      "concept": "ifrs-full:Revenue",
      "entity": "scheme:FAKE0012345678901274",
      "period": "2024-01-01T00:00:00/2025-01-01T00:00:00",
      "unit": "iso4217:EUR"
    }
  }
}
Este hecho incluye los siguientes componentes:
- Value (valor): el valor del hecho, reportado como «49199000».
- Decimals (decimales): indica la exactitud o precisión del valor reportado. Un valor de -3 significa que el número se redondeó al millar más cercano.
- Concept (concepto): el significado del hecho definido en la taxonomía (ifrs-full:Revenue). Esta referencia combina dos partes:
- «ifrs-full» es el espacio de nombres (namespace), que identifica la taxonomía NIIF;
- «Revenue» es el concepto, que tiene una definición formal en la taxonomía.
- Juntos, apuntan a un significado preciso y estandarizado.
- Entity (entidad): la entidad que reporta, identificada por su identificador de entidad jurídica (LEI), en este caso FAKE0012345678901274.
- Period (periodo): el lapso de tiempo al que se refiere el hecho. El periodo se expresa en formato ISO 8601, con las fechas de inicio y fin separadas por una barra.
- Unit (unidad): indica la moneda o la unidad en la que se reporta el hecho. Aquí, iso4217:EUR indica que el valor está expresado en euros, según el estándar de códigos de moneda ISO 4217. Las unidades solo se especifican para los conceptos numéricos.
- Cada hecho en un reporte xBRL-JSON tiene un identificador único. En este caso, es «fact_001».
Cada componente corresponde a la explicación conceptual dada antes: un hecho siempre va acompañado de metadatos, lo que permite que tanto las personas como los sistemas lo procesen de forma confiable.
Esta representación en xBRL-JSON de un hecho XBRL es compacta y fácil de entender. Aunque los distintos formatos XBRL usan estructuras diferentes para representar los hechos, todos ofrecen el mismo nivel de metadatos.
Un hecho reportado para una categoría específica (dimensión y miembro)
Algunos valores reportados en XBRL se refieren a categorías o desgloses particulares que le dan más significado a los datos. Por ejemplo, conceptos financieros como «Patrimonio» se pueden desagregar para mostrar las porciones que provienen del capital emitido, de las ganancias acumuladas o de otros componentes. Estas porciones se conocen como miembros de dominio.
El siguiente ejemplo muestra un valor de «Patrimonio» limitado específicamente a la porción de «Capital emitido», reportado para el año 2024 en euros:
{
  "fact_120": {
    "value": "71354000",
    "decimals": -3,
    "dimensions": {
      "concept": "ifrs-full:Equity",
      "entity": "scheme:FAKE0012345678901274",
      "period": "2024-01-01T00:00:00",
      "ifrs-full:ComponentsOfEquityAxis": "ifrs-full:IssuedCapitalMember",
      "unit": "iso4217:EUR"
    }
  }
}
Aquí, el valor reportado es de 71.354.000 euros, redondeado al millar más cercano. Corresponde a «Capital emitido», un componente específico del concepto más amplio de «Patrimonio». Esta clasificación se registra mediante una dimensión adicional:
{
  "ifrs-full:ComponentsOfEquityAxis": "ifrs-full:IssuedCapitalMember"
}
Esta marca dimensional indica que el hecho se refiere específicamente a «Capital emitido» dentro del «Components of Equity Axis» (eje de componentes del patrimonio). La taxonomía NIIF, como muchas otras, adopta una convención de nombres en la que a los elementos de la taxonomía se les asignan nombres descriptivos. Los elementos de dimensión y de miembro de dominio a menudo incluyen sufijos como «Axis» y «Member» para mayor claridad. Sin embargo, esta convención de nombres no la exige la especificación XBRL, y otras taxonomías pueden usar estilos de nombres diferentes.
Estructura de los reportes XBRL determinada por la taxonomía
Las taxonomías XBRL funcionan como reglamentos activos que estructuran el reporte digital. Definen el vocabulario del reporte (el diccionario), establecen relaciones entre los conceptos e introducen reglas de validación para asegurar que los datos sean significativos y consistentes.
Los reportes XBRL aplican estas reglas en la práctica. Cada hecho de un reporte está vinculado a un concepto definido en la taxonomía y se envía con un contexto preciso: quién lo reporta, para qué periodo, en qué unidad y con qué desglose o dimensión. Esto asegura que cada dato sea comprensible, comparable y esté ubicado correctamente dentro de una estructura analítica más amplia.
La relación se parece a un formulario digital regulado: la taxonomía define cada campo y sus características esperadas, mientras que el reporte XBRL contiene las respuestas diligenciadas. A continuación hay una ilustración textual simplificada de esta idea:
| Concepto | Idioma | Etiqueta estándar | Tipo de dato | Referencia |
|---|---|---|---|---|
| Revenue | en | Revenue from Sales of Goods | monetary | IFRS §82(a) |
| NumberOfStaff | en | Number of Employees | integer | Estatuto local de recursos humanos |
| CarbonEmissions | en | Total Carbon Emissions | decimal | GHG Protocol |
Ejemplo de envíos de los preparadores: analogía con reportes XBRL alineados a la misma estructura
| Envío | Preparador | Revenue | NumberOfStaff | CarbonEmissions |
|---|---|---|---|---|
| 1 | Entidad A | 5.200.000 USD | 420 | 1.300 tCO2e |
| 2 | Entidad B | 4.875.000 USD | 395 | 1.150 tCO2e |
| 3 | Entidad C | 6.100.000 USD | 455 | 1.420 tCO2e |
Cada celda representa un hecho reportado alineado con la estructura definida por la taxonomía. Aunque los valores difieren, el formato consistente asegura la comparabilidad y la confiabilidad.
Estos ejemplos muestran que cada hecho reportado no es solo un número, sino un dato estructurado enriquecido con metadatos que le dan contexto, comparabilidad y claridad. Aunque los hechos de este ejemplo son numéricos, XBRL admite diversos tipos de datos, entre ellos texto, fechas, booleanos y otros, según los requerimientos específicos de la información a revelar.
Reglas de validación derivadas de la taxonomía
La taxonomía define las restricciones estructurales y semánticas que rigen la validez de los reportes XBRL. Entre los principios clave de validación están:
- Validez del concepto: los hechos reportados deben referirse a un concepto definido en la taxonomía.
- Conformidad con el tipo de dato: los valores de los hechos deben cumplir el tipo de dato base del concepto asociado (por ejemplo, los conceptos monetarios requieren valores numéricos consistentes con la precisión decimal especificada; los valores de texto no son válidos para los tipos numéricos).
- Consistencia del tipo de periodo: el atributo de tipo de periodo de cada concepto determina si los hechos se reportan para un instante (una sola fecha) o para una duración (fechas de inicio y fin). La validación asegura que la estructura del periodo del hecho coincida con el tipo de periodo del concepto.
- Especificación de la unidad: para los conceptos numéricos (por ejemplo, de tipo monetario, acciones o puro), se debe especificar una unidad válida. La unidad debe ajustarse a la medida esperada según el tipo del concepto y las restricciones de la taxonomía (por ejemplo, iso4217:EUR para importes monetarios). (Vea el Registro de Unidades (Units Registry)).
- Restricciones de las dimensiones explícitas: las dimensiones explícitas solo se pueden aplicar donde haya relaciones dominio-miembro válidas definidas en el modelo dimensional de la taxonomía, en los casos en que esas dimensiones sean aplicables. Las combinaciones no válidas (por ejemplo, aplicar el eje de componentes del patrimonio al concepto Ingresos) son rechazadas por las reglas de validación dimensional.
- Restricciones de las dimensiones tipificadas: en las dimensiones tipificadas, los preparadores especifican los valores de los miembros de dominio directamente en el reporte XBRL, siguiendo las restricciones de tipo de dato y de patrón definidas para la dimensión tipificada en la taxonomía. Las reglas de validación también verifican las combinaciones no válidas de dimensiones tipificadas y conceptos.
- Validez del contenido: además de las validaciones estructurales, las taxonomías pueden definir verificaciones simples de totales mediante árboles de cálculo, y reglas de validación avanzadas mediante reglas de fórmula XBRL (XBRL Formula Rules). Estas permiten probar los reportes XBRL durante la validación frente a aserciones complejas, consistencia entre conceptos y restricciones de la lógica del negocio.
Reportes XBRL con extensiones de la taxonomía
En algunos entornos de reporte abiertos, a los preparadores se les puede permitir o exigir que introduzcan extensiones de la taxonomía para capturar información a revelar propia de la entidad que la taxonomía base no cubre por completo. Al crear reportes XBRL que incluyen conceptos de extensión, el preparador debe definir una taxonomía de extensión, que especifica los nuevos conceptos, sus tipos de datos, sus etiquetas, sus estructuras dimensionales y sus relaciones con los elementos existentes de la taxonomía base.
El proceso de extender una taxonomía suele estar regido por las reglas de reporte (filing rules) del supervisor o regulador, que especifican las condiciones, el alcance y las restricciones bajo las cuales se pueden introducir extensiones, para asegurar la consistencia y la comparabilidad. Lea más sobre las reglas de reporte aquí (en inglés).
Representación de los hechos en los distintos formatos de reporte XBRL
Las especificaciones XBRL ofrecen varios formatos interoperables para representar los reportes XBRL, que atienden distintos casos de uso. Aunque todos los formatos conservan la misma estructura lógica (hechos vinculados a conceptos definidos en la taxonomía, con sus metadatos asociados), su sintaxis y su estructura técnica varían de forma importante. Esta variación influye en cómo se crean, se validan y se consumen los reportes. Algunos formatos se centran en la legibilidad por máquina, mientras que otros combinan la interpretación humana y la de las máquinas.
Los distintos formatos de reporte XBRL son:
- xBRL-XML: el formato XML convencional, ampliamente soportado por las herramientas existentes; adecuado para volúmenes de datos pequeños a medianos en entornos de reporte cerrados, donde es importante reutilizar la infraestructura.
- Inline XBRL (iXBRL): combina una presentación legible para las personas con un marcado legible por máquina; ideal para entornos de reporte abiertos, donde se requieren tanto la legibilidad como la extracción de datos estructurados.
- xBRL-JSON: un formato compacto basado en JSON, amigable para los desarrolladores, que simplifica la publicación y la integración de datos; muy adecuado para reportes pequeños a medianos y para plataformas de datos modernas.
- xBRL-CSV: un formato eficiente basado en CSV, optimizado para la recolección de grandes volúmenes de datos tabulares en entornos de reporte cerrados.
Lea sobre cómo elegir entre los distintos formatos de reporte XBRL en este artículo.
Formas de crear reportes XBRL
Los reportes XBRL se pueden crear de varias formas, según el entorno de reporte y el formato que se use:
- Captura de datos basada en plantillas: plantillas de captura estructuradas guían a los preparadores para registrar los datos en un formato controlado, que luego se convierte en reportes XBRL válidos (por lo común en xBRL-XML).
- Exportaciones desde los sistemas fuente: los reportes se generan automáticamente desde sistemas existentes, como ERP, bodegas de datos (data warehouses) o plataformas de reporte prudencial, lo que asegura la consistencia con las definiciones de la taxonomía. Según la configuración del reporte, estas exportaciones pueden producir reportes XBRL en formato xBRL-CSV, xBRL-XML o xBRL-JSON.
- Marcado de reportes legibles para las personas: en Inline XBRL, los preparadores aplican marcas XBRL a reportes con formato (por ejemplo, informes anuales), incrustando metadatos estructurados en el contenido legible para las personas. El marcado puede ser manual, asistido por software o totalmente automatizado.
En esta página de certificación hay una lista del software de creación de reportes XBRL certificado por XBRL International.
Resumen
Los reportes XBRL combinan hechos de negocio con metadatos claros y estructurados, para que los datos financieros y regulatorios sean fáciles de entender tanto para las personas como para las máquinas. Gracias a las taxonomías, cada hecho reportado se vincula a un concepto bien definido, junto con detalles como quién lo reportó, para qué periodo, en qué moneda y en qué categoría. Esta estructura ayuda a asegurar que los datos sean exactos y comparables, y que se puedan verificar automáticamente en busca de errores. Con distintos formatos, como xBRL-XML, Inline XBRL, xBRL-JSON y xBRL-CSV, XBRL atiende una amplia variedad de necesidades de reporte, desde presentaciones simples hasta recolecciones de datos a gran escala, y mantiene el significado de los datos consistente y confiable.
Texto original en inglés: https://playbook.xbrl.org/