Inicio › Capítulos › Capítulo 6 · Recolección, almacenamiento y análisis de datos
6.6 · Análisis de reportes entre países
18 min de lectura
6.6 · Análisis de reportes entre países
Objetivos de aprendizaje
- Comprender los múltiples retos asociados al reporte y al análisis de datos entre países, incluidas las barreras regulatorias, técnicas, lingüísticas y de integridad de los datos.
- Explorar cómo las tecnologías de reporte digital y los formatos de datos estructurados pueden resolver los obstáculos tradicionales del reporte entre países.
- Examinar la relación crítica entre la estandarización técnica y la armonización de políticas para lograr una comparabilidad significativa de los datos entre países.
- Analizar los esfuerzos internacionales de armonización y las iniciativas de estándares globales que apoyan la consistencia del reporte entre países.
- Evaluar cómo XBRL y otros estándares de reporte estructurado permiten el análisis de datos en varios idiomas y entre jurisdicciones, y el cumplimiento regulatorio.
- Valorar implementaciones reales de sistemas de reporte digital entre países y sus beneficios prácticos para supervisores, empresas e inversionistas.
Retos del análisis de datos entre países
El análisis de datos empresariales entre países suele ser un proceso complejo y lleno de obstáculos, que puede dificultar de manera significativa el uso efectivo de los datos, ya sea con fines de supervisión o con fines de inversión y de negocio. En la base de estos retos está la diversidad de requisitos regulatorios: los países han desarrollado sus propias normas nacionales y sus propios marcos de reporte de datos que, aunque cumplen propósitos regulatorios similares, generan estructuras de datos incompatibles cuando se implementan en distintas jurisdicciones. Esta divergencia significa que, antes de que pueda hacerse cualquier análisis significativo entre jurisdicciones, deben emprenderse esfuerzos considerables de conciliación de datos para alinear información que, en teoría, debería ser comparable.
La dimensión técnica de estos retos se manifiesta en formatos de datos inconsistentes y en definiciones ambiguas de los datos: la ausencia de mecanismos estandarizados de intercambio de datos obliga a los analistas a invertir recursos considerables en procesos de transformación de datos para analizar y verificar posibles inconsistencias. Cada jurisdicción puede emplear formatos de archivo distintos, lo que crea un mosaico de información empresarial incompatible que se resiste a una integración fluida. Esta fragmentación va más allá de las meras especificaciones técnicas y abarca diferencias de fondo en la forma en que los conceptos financieros se estructuran y clasifican dentro de los marcos de reporte.
Las diferencias de idioma y las variaciones en las convenciones de nombres agravan estas dificultades, pues introducen una confusión semántica que puede llevar a interpretar mal los datos. Un mismo concepto económico puede expresarse con terminología diferente en distintas jurisdicciones, aunque la regulación subyacente sea similar. Algunos países, por ejemplo, usan descriptores en el idioma local, mientras que otros adoptan terminología internacional. Estas diferencias lingüísticas crean no solo retos de traducción sino también ambigüedades conceptuales, en las que términos aparentemente equivalentes pueden tener significados sutilmente distintos dentro de sus respectivos contextos regulatorios.
Las preocupaciones sobre la integridad de los datos y la confianza se vuelven particularmente agudas en los escenarios entre países, en los que deben armonizarse varios estándares de validación, procesos de autenticación y mecanismos de control de calidad para asegurar la exactitud, la consistencia y la autenticidad de la información a revelar (divulgación). Cada jurisdicción opera con sus propios protocolos de verificación, lo que crea incertidumbre sobre la confiabilidad y la comparabilidad de la información reunida de distintas fuentes. Este reto se agrava por los distintos niveles de madurez regulatoria y de sofisticación tecnológica de los diferentes mercados.
La persistencia de procesos manuales de recolección de datos en muchas jurisdicciones añade capas de complejidad, pues la intervención humana aumenta el riesgo de inconsistencias, demoras y errores, que se multiplican al intentar sincronizar la información entre varios sistemas regulatorios. Estos procesos manuales suelen implicar calendarios de recolección, procedimientos de validación y protocolos de captura de datos diferentes, que hacen extremadamente difícil el análisis entre países en tiempo real, o incluso de manera oportuna.
Cómo la información a revelar digital hace posible el reporte entre países
Las tecnologías de reporte digital ofrecen soluciones prácticas a muchos de los retos de análisis de datos entre países que tradicionalmente han obstaculizado la vigilancia regulatoria y la transparencia del mercado. La transformación del reporte en papel o del reporte electrónico no estructurado hacia formatos digitales estandarizados crea oportunidades para una recolección de datos más eficiente, exacta, oportuna y comparable entre distintas jurisdicciones.
La estandarización mediante formatos de datos estructurados representa la mejora más fundamental que la información a revelar digital aporta al reporte entre países. Cuando los países adoptan formatos estructurados comunes, como XML, JSON o XBRL, crean una base técnica compartida que permite que los datos se muevan sin tropiezos entre distintos sistemas regulatorios. Esta estandarización elimina buena parte del trabajo manual de transformación de datos que históricamente ha consumido recursos importantes e introducido posibles errores. En lugar de exigir a los analistas que interpreten y conviertan distintos formatos de archivo, los datos estructurados llegan en un formato consistente que los sistemas automatizados pueden procesar de inmediato.
Los datos legibles por máquinas abren nuevas posibilidades importantes de automatización en el análisis regulatorio y en la verificación del cumplimiento. Mientras que el reporte tradicional requería que analistas humanos revisaran manualmente los documentos y extrajeran la información pertinente, la información a revelar digital permite que la inteligencia artificial y los sistemas automatizados hagan un análisis inicial, identifiquen patrones y señalen posibles problemas de cumplimiento. Esta automatización no solo reduce el tiempo necesario para el análisis, sino que también mejora la exactitud, al eliminar los errores humanos de transcripción y asegurar una aplicación consistente de las reglas analíticas a todos los envíos.
La adopción de taxonomías comunes aporta un beneficio importante a la armonización de datos entre países, aunque esto depende de que los marcos de política y las regulaciones nacionales permitan esa alineación. Cuando las jurisdicciones implementan taxonomías reconocidas globalmente, como las NIIF (IFRS) para el reporte financiero o las normas emergentes del ISSB S1/S2 para la información a revelar sobre sostenibilidad, crean vocabularios compartidos que trascienden las fronteras nacionales. Estas taxonomías comunes aseguran que conceptos como «ingresos», «activos» o «emisiones de carbono» tengan significados consistentes en distintos países, lo que elimina las ambigüedades conceptuales que tradicionalmente han complicado el análisis entre países.
La integración de la tecnología regulatoria y la tecnología de supervisión permite procesos fluidos de seguimiento del cumplimiento y de reporte que pueden operar en varias jurisdicciones al mismo tiempo. Las soluciones RegTech pueden monitorear en tiempo real los cambios regulatorios en distintos países, actualizar automáticamente los requisitos de cumplimiento y asegurar que las entidades que reportan se mantengan al día con obligaciones que evolucionan. De manera similar, las aplicaciones SupTech permiten a las autoridades de supervisión hacer análisis más sofisticados al combinar datos de varias fuentes y jurisdicciones, lo que crea visiones integrales de las operaciones globales de las instituciones financieras.
Esfuerzos de armonización y estándares globales
Aunque los estándares de reporte digital como XBRL ofrecen soluciones técnicas potentes para el intercambio de datos entre países, es crucial entender que la digitalización por sí sola no puede resolver todos los retos de fondo asociados al reporte y al análisis de datos entre países. La capacidad técnica de transmitir datos estructurados sin tropiezos entre jurisdicciones es solo el primer paso para lograr una comparabilidad significativa entre países. Sin la correspondiente armonización en el plano de las políticas y de la regulación, incluso los sistemas de reporte digital más sofisticados seguirán produciendo datos difíciles de comparar y analizar entre distintas jurisdicciones.
Para entender mejor por qué las soluciones técnicas requieren alineación de políticas, considere la analogía de las telecomunicaciones internacionales. El desarrollo de protocolos de comunicación estandarizados permitió que las redes telefónicas de distintos países se conectaran técnicamente, pero una comunicación con sentido seguía requiriendo acuerdos sobre idiomas comunes, husos horarios para programar las llamadas y marcos regulatorios que rigieran las tarifas internacionales y los derechos de acceso. De manera similar, XBRL y otros formatos de datos estructurados aportan el «cableado» técnico que permite que los datos fluyan entre sistemas regulatorios, pero el contenido y el significado de esos datos dependen por completo de las normas de reporte, los enfoques de medición y los marcos de definiciones subyacentes que cada jurisdicción ha decidido implementar.
El reto más de fondo está en las diferencias entre estándares y marcos de datos, que deben abordarse en el plano de las políticas y no mediante la innovación técnica. Esta armonización en el plano de las políticas puede lograrse mediante varios enfoques complementarios, cada uno de los cuales aborda distintos aspectos del reto del reporte entre países.
La adopción de las normas internacionales de reporte existentes representa el camino más directo para lograr una comparabilidad significativa entre países. Cuando las jurisdicciones implementan normas reconocidas globalmente, como las Normas Internacionales de Información Financiera para el reporte financiero, o marcos emergentes como las normas de clima y sostenibilidad del Consejo de Normas Internacionales de Sostenibilidad (International Sustainability Standards Board, ISSB), crean bases conceptuales compartidas que trascienden las fronteras nacionales. Estas normas establecen definiciones comunes para los conceptos empresariales fundamentales, enfoques de medición consistentes y requisitos de información a revelar comparables, que permiten un análisis significativo entre distintos mercados. Sin embargo, incluso cuando las jurisdicciones adoptan las mismas normas internacionales, la implementación local suele introducir variaciones que pueden socavar la comparabilidad, lo que exige esfuerzos continuos de coordinación y convergencia. Por eso es crucial implementar las normas globales de manera que, cuando sea posible, las soluciones técnicas existentes —como las taxonomías XBRL globales, los mensajes u otros diccionarios técnicos— se implementen sin modificaciones importantes, lo que asegura la comparabilidad de los datos con otras jurisdicciones que usan los mismos estándares técnicos de reporte. Los requisitos de reporte locales, propios de cada país, deben implementarse como módulos separados que no afecten la comparabilidad de los demás tipos de información recolectada.
Los proyectos locales y nacionales centrados en la conciliación de los marcos de política son otro componente esencial de los esfuerzos de armonización. Estas iniciativas implican el análisis sistemático de los requisitos nacionales existentes frente a las normas internacionales, la identificación de las áreas en que pueden ser necesarias adaptaciones locales por razones culturales, legales o económicas, y el desarrollo de estrategias de implementación que maximicen la comparabilidad internacional preservando las características locales esenciales. Estos proyectos suelen requerir una amplia consulta entre los reguladores nacionales, los emisores de normas internacionales y los participantes del mercado, para asegurar que los esfuerzos de armonización produzcan beneficios prácticos sin imponer cargas de cumplimiento indebidas.
Las iniciativas internacionales ofrecen modelos y mecanismos de coordinación valiosos para estos esfuerzos de armonización. La iniciativa de la OCDE de los Common Reporting Standards (estándares comunes de reporte) muestra cómo la coordinación multinacional puede identificar necesidades de reporte compartidas y desarrollar enfoques estandarizados que benefician a todas las jurisdicciones participantes.
El proyecto del Punto de Acceso Único Europeo (European Single Access Point, ESAP) de la Unión Europea ilustra cómo la coordinación regional puede crear sistemas unificados de acceso a los datos que sirvan tanto a usuarios locales como internacionales. Estas iniciativas ofrecen marcos para compartir buenas prácticas, coordinar los cronogramas de implementación y resolver los retos técnicos que surjan durante los procesos de armonización.
Más allá de las normas de reporte, las convenciones de nombres y los enfoques de modelado de datos son otra área crítica en la que la estandarización puede mejorar de manera significativa la utilidad de los datos entre países. Estándares como ISO 20022 para la mensajería financiera ofrecen marcos completos para estructurar y transmitir datos financieros en formatos consistentes, y aportan un diccionario global con definiciones de datos. Iniciativas como el sistema del Identificador de Entidad Jurídica (Legal Entity Identifier, LEI) crean estándares globales para identificar organizaciones en distintos mercados y sistemas regulatorios. Cuando las jurisdicciones implementan estos estándares técnicos de manera consistente, eliminan muchos de los retos de transformación y conciliación de datos que históricamente han complicado el análisis entre países.
La relación entre los formatos digitales y la armonización de políticas crea un ciclo que se refuerza a sí mismo: las capacidades técnicas permiten una coordinación de políticas más sofisticada, mientras que la alineación de políticas hace más valiosos los sistemas digitales. A medida que los reguladores ganan experiencia con los sistemas de reporte digital, a menudo descubren oportunidades de mayor armonización que no eran evidentes en los sistemas en papel. La capacidad de analizar grandes conjuntos de datos de varias jurisdicciones revela patrones de divergencia regulatoria que pueden orientar futuros esfuerzos de convergencia, mientras que las ganancias de eficiencia de los sistemas digitales liberan recursos que pueden dedicarse a actividades de coordinación internacional.
Los usuarios obtienen todos los beneficios del reporte digital entre países solo cuando la armonización técnica y la de políticas funcionan juntas. La estandarización técnica sin alineación de políticas produce datos que pueden transmitirse de manera eficiente, pero que siguen siendo difíciles de interpretar de manera consistente. La alineación de políticas sin estandarización técnica crea datos conceptualmente comparables que siguen siendo costosos y lentos de agregar y analizar. La combinación de ambas dimensiones permite crear sistemas de reporte entre países realmente integrados, que atiendan las necesidades de las empresas multinacionales, los inversionistas internacionales y las autoridades regulatorias que buscan comprender la evolución de los mercados globales y los riesgos sistémicos.
Cómo apoya XBRL el reporte entre países
El reporte entre países enfrenta diferencias de idioma, de formato y de marco. XBRL ayuda a cerrar estas brechas al ofrecer una estructura digital común que admite el reporte en varios idiomas, la transformación estandarizada de datos y taxonomías alineadas globalmente, lo que hace más fácil comparar y analizar los datos internacionales.
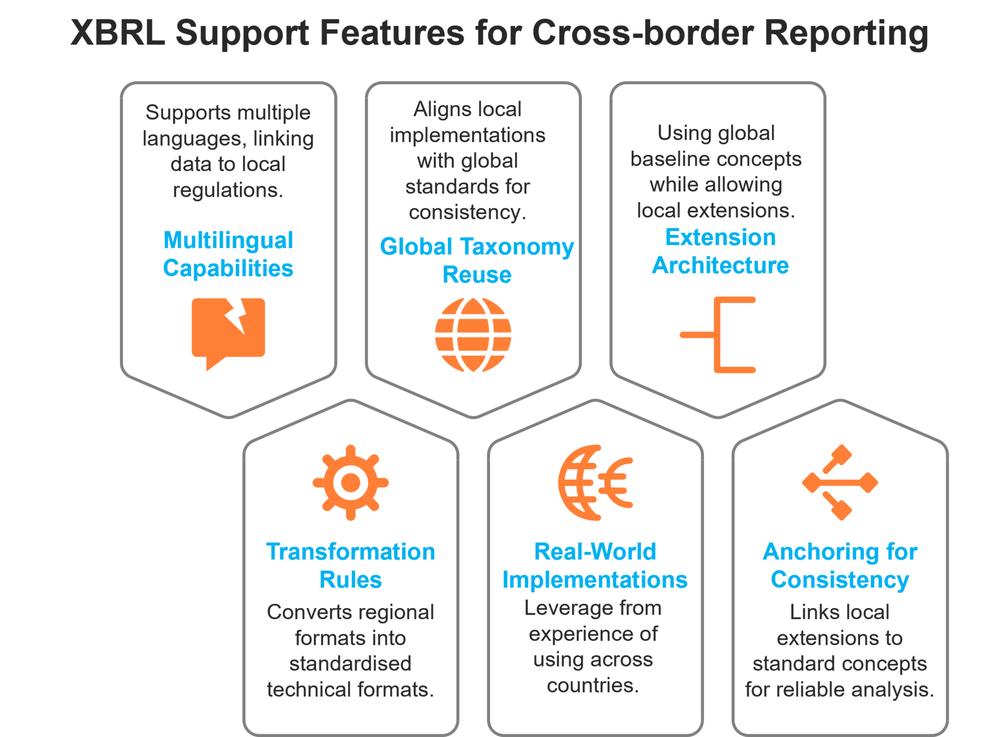
Las capacidades multilingües de XBRL resuelven una de las barreras más persistentes del reporte entre países, pues ofrecen soporte nativo para etiquetas en varios idiomas dentro de una misma taxonomía. Esto significa que un mismo dato puede mostrarse en los idiomas locales a los usuarios nacionales, manteniendo la compatibilidad técnica con los sistemas internacionales. Además, las taxonomías XBRL pueden incluir hipervínculos a la regulación local pertinente, lo que permite a los usuarios entender los requisitos legales específicos que sustentan cada elemento de reporte dentro de su propio contexto regulatorio.
Sin embargo, el soporte para la traducción a varios idiomas va mucho más allá de las etiquetas básicas de los elementos de una taxonomía. Cuando los reportes XBRL se procesan y se validan, generan una cantidad considerable de información adicional que los usuarios deben entender para trabajar de manera efectiva con los datos. Esto incluye los mensajes de validación que alertan a los preparadores cuando sus datos contienen posibles errores, las inconsistencias de cálculo que señalan dónde pueden estar mal las relaciones matemáticas entre las cifras reportadas y diversas notificaciones del sistema que guían a los usuarios durante el proceso de reporte. El marco multilingüe de XBRL asegura que toda esta información de apoyo pueda traducirse a los idiomas locales, lo que crea una experiencia de reporte completa que elimina las barreras de idioma en cada etapa del proceso.
Una de las funcionalidades más sofisticadas para apoyar la implementación entre países es el sistema completo de reglas de transformación de iXBRL, que responde a la realidad de que la información empresarial se presenta según las convenciones locales, aunque requiere formatos estandarizados para el procesamiento de los datos. El Transformation Rules Registry (registro de reglas de transformación), mantenido por XBRL International, ofrece métodos estandarizados para convertir los formatos regionales de uso común a los formatos técnicos que requiere el análisis de datos estructurados.
Esta capacidad de transformación es particularmente importante para las fechas y los números, que varían de manera significativa entre regiones y culturas. Para la presentación de fechas, las reglas de transformación se adaptan a las diversas convenciones regionales y, a la vez, aseguran que todos los datos subyacentes se ajusten al formato estándar ISO 8601 que requiere el procesamiento técnico. Una fecha mostrada como «12.31.2024» en el contexto de los Estados Unidos, «31/12/2024» en buena parte de África o «31-Dec-24» en otros contextos profesionales puede transformarse automáticamente al formato estandarizado «2024-12-31» para el procesamiento de los datos, conservando la presentación regional original para los lectores humanos. Esta transformación maneja variaciones no solo en el orden del día, el mes y el año, sino también en los separadores (puntos «.», barras «/», guiones «-») y en la representación del mes (numérica 12, abreviada Dec, completa December, o en mayúsculas DEC, o incluso en otros idiomas con un nombre distinto para el mes o con un alfabeto no latino).
Las reglas de transformación van más allá de las simples diferencias de formato y se adaptan a variaciones culturales de fondo en la forma de presentar la información. Para los datos numéricos, el sistema maneja las distintas convenciones de separador decimal (puntos frente a comas), las variaciones del separador de miles (comas, puntos o espacios) y diversos formatos de presentación de monedas. Una cifra presentada como «1,234,567.89» en formato estadounidense, «1.234.567,89» en formato alemán o «1 234 567,89» en formato francés se transformará correctamente a un formato estandarizado para el análisis, manteniendo la presentación local adecuada.
Cuando las jurisdicciones implementan taxonomías XBRL basadas en normas de reporte globales, como las NIIF (IFRS), o en marcos ASG emergentes, como las Normas Europeas de Información sobre Sostenibilidad (European Sustainability Reporting Standards, ESRS), obtienen beneficios adicionales que van más allá de la compatibilidad técnica. Al reutilizar elementos centrales de definición de datos estandarizados globalmente, estas implementaciones eliminan la necesidad de conciliar datos entre distintas jurisdicciones y, al mismo tiempo, unifican las convenciones de nombres de los datos en el plano técnico. Esto significa que los conceptos financieros definidos en la taxonomía XBRL de un país tienen especificaciones técnicas idénticas a las de esos mismos conceptos en la taxonomía de otro país, lo que crea una verdadera comparabilidad sin necesidad de procesos adicionales de traducción o conversión.
Un proyecto en el que XBRL se implementa en varios países es el ESEF. Los otros ejemplos europeos actuales de implementación del estándar XBRL en varios países dentro de un panorama regulatorio armonizado están en los sectores bancario y asegurador.
Otro ejemplo de uso de taxonomías XBRL globales se encuentra en Suramérica, donde las NIIF son la base de los estados financieros de las empresas listadas en las bolsas de valores. Algunos supervisores del mercado de valores de esta región, como la SMV (Superintendencia del Mercado de Valores) del Perú y la CMF (Comisión para el Mercado Financiero) de Chile, han ido aún más lejos y también implementaron las taxonomías XBRL publicadas por la Fundación IFRS.
La arquitectura de extensiones de estas taxonomías XBRL asegura que los conceptos internacionales centrales mantengan sus definiciones y especificaciones técnicas estandarizadas en todas las jurisdicciones que las implementan, y a la vez permite adiciones locales que reflejen requisitos legales, culturales o regulatorios específicos. Este enfoque evita la fragmentación que podría ocurrir si cada jurisdicción creara taxonomías completamente separadas, y ofrece la flexibilidad necesaria para acomodar variaciones locales legítimas.
Cuando se implementan adecuadamente, las extensiones crean una estructura jerárquica en la que la comparabilidad internacional se conserva en el núcleo, mientras que los requisitos locales quedan claramente identificados y separados. Esto permite a los usuarios de los datos hacer análisis internacionales con los elementos centrales estandarizados y acceder a detalles locales adicionales cuando se necesita un análisis propio de una jurisdicción. Los mecanismos de anclaje (anchoring) aportan estructura adicional, pues aseguran que las extensiones locales mantengan relaciones claras con los conceptos estandarizados, lo que mejora aún más la capacidad de agregar y comparar datos entre distintos entornos de implementación.
Resumen
El reporte y el análisis de datos entre países enfrentan retos importantes que se derivan de la diversidad de requisitos regulatorios, de formatos técnicos inconsistentes, de barreras lingüísticas y de estándares de integridad de datos distintos entre jurisdicciones. Estos obstáculos generan costos e ineficiencias considerables para las empresas multinacionales, los inversionistas y las autoridades regulatorias que buscan comprender la evolución de los mercados globales y los riesgos sistémicos.
Las tecnologías de reporte digital, en particular los formatos de datos estructurados como XBRL, XML y JSON, ofrecen soluciones potentes a muchos de los retos tradicionales del reporte entre países. Al permitir la transmisión estandarizada de datos, el procesamiento automatizado y los formatos legibles por máquinas, la información a revelar digital reduce de manera significativa los esfuerzos manuales de conciliación y mejora la exactitud y la oportunidad de los datos.
Sin embargo, la estandarización técnica por sí sola no puede lograr una comparabilidad significativa entre países. Los beneficios completos del reporte digital solo aparecen cuando las capacidades técnicas se combinan con esfuerzos de armonización en el plano de las políticas. Esto exige la adopción coordinada de normas internacionales de reporte, la conciliación de los marcos regulatorios nacionales y la implementación de estándares técnicos globales sin modificaciones locales importantes que puedan socavar la comparabilidad. La adopción de taxonomías o sistemas de mensajería comunes basados en normas internacionales como las NIIF crea vocabularios compartidos que eliminan las ambigüedades conceptuales entre distintos mercados.
XBRL ejemplifica cómo los estándares sofisticados de reporte digital pueden apoyar el análisis entre países mediante capacidades multilingües, taxonomías estandarizadas y una integración fluida entre distintos sistemas regulatorios. Las implementaciones reales muestran que, cuando las jurisdicciones alinean tanto su infraestructura técnica como sus marcos de política, crean ecosistemas de reporte realmente integrados que sirven de manera efectiva a los usuarios nacionales e internacionales.
El camino a seguir exige una coordinación continua entre la innovación técnica y la armonización de políticas, con iniciativas internacionales que ofrezcan marcos valiosos para compartir buenas prácticas y resolver los retos de implementación. El éxito del reporte digital entre países depende, en últimas, de reconocer que la tecnología y las políticas deben trabajar juntas para crear datos que no solo sean técnicamente compatibles, sino también conceptualmente comparables y útiles en la práctica en distintas jurisdicciones.
Texto original en inglés: https://playbook.xbrl.org/